OptiNod 学院
K线形态 — Three-Line Strike与Kicker形态(第9篇)
84%的有效率统计和“最强”的评价背后,还有样本分布与市场结构的限制。
稀少所以强,这个说法有陷阱。形态越稀少,越容易被假信号骗。
本文是K线形态系列的第九篇。第1至8篇讲的是锤子线、吞没、内包线、三兵、刺透、光头光脚、平均K线(Heikin Ashi)这类经常出现的形态。第9篇讲三种一年只出现几次、但统计胜率偏高的形态:三线打击、跳空反转、捉腰带。第10篇是系列的最后一篇,讲K线内部走势(intrabar)的微观结构。
这三种形态的定义,最权威的整理出自Thomas Bulkowski的《Encyclopedia of Candlestick Charts》(2008)。在美股日线样本中,Bullish Three-Line Strike的反转有效率约为84%,属于最高的一组,Bearish Kicking Pattern的有效率在92%上下,被评为“最强的单一形态”。大众的解读只截取这些数字,于是形成了一句话:Three-Line Strike是强反转,Kicker是最强形态。
转折从这里开始。稀少的形态不常出现,所以一旦出现,就会强烈觉得这次是真的。但这个估计值来自仅限于美国大盘股日线的样本,没有任何保证说明同样的分布也适用于你交易的资产。24小时不间断运转的加密货币市场几乎没有跳空,Kicker无法按定义成立,而一年只出现一两次的形态,样本量少到不足以作为统计依据。所以不能照搬84%这个数字。要看当前市场处于什么状态,再用成交量和前方结构的重叠来过滤假信号。

Three-Line Strike的准确定义:四根K线的收复结构
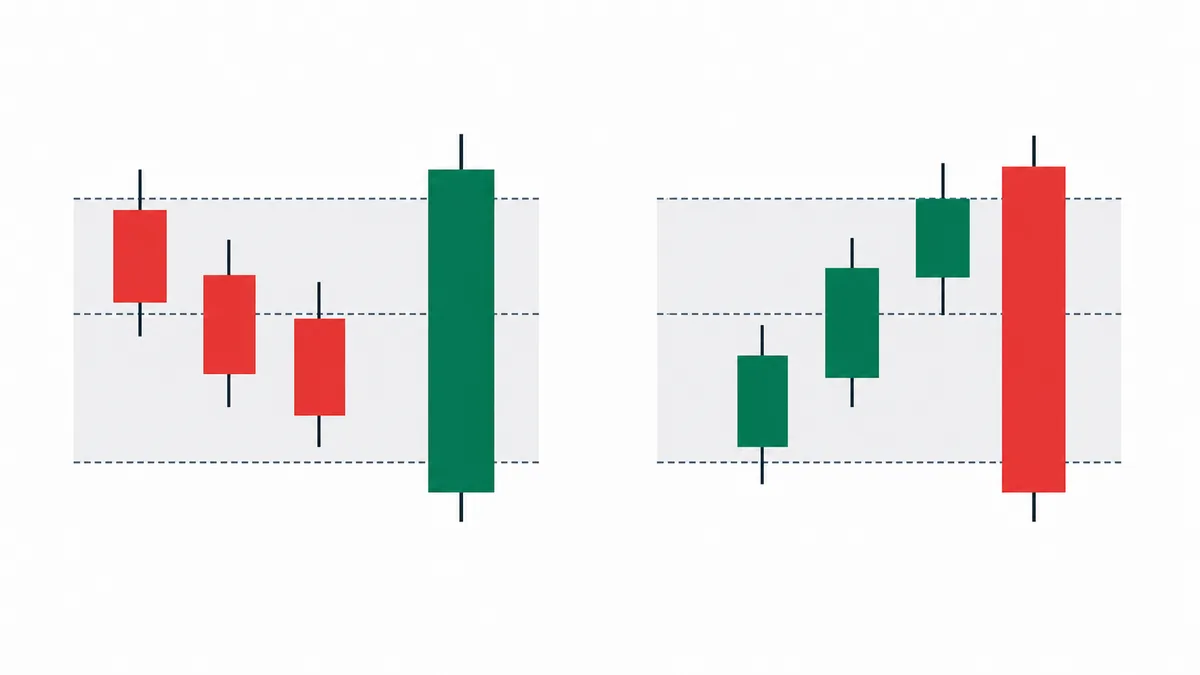
Three-Line Strike名字以3开头,实际上是四根K线的形态。Bullish Three-Line Strike是连续三根阴线之后,第四根大阳线一次性收复到三根阴线的开盘价;Bearish一侧则相反,第四根大阴线一次性收复三根阳线形成的涨幅。
最常被忽略的是第四根K线的开盘价条件。Bullish形态里,第四根阳线的开盘价必须低于第三根阴线的收盘价,并从该开盘价向上收复至三根K线整体的开盘价后收盘。如果开盘价在前一根收盘价之上,收复的意义就会变弱,只是一根普通的大阳线。原理是这样的。如果第四根K线顺着趋势方向又向前开了一步,就把它看成这段趋势的卖出者也已经进场的位置。这根K线如果一次性收回到前面三根的开盘价,刚进场的卖出者会一起止损,趋势也容易拐弯。
ETH日线2023年12月29日至2024年1月1日是接近Bullish Three-Line Strike的案例。29日 -1.9%、30日 -0.3%、31日 -0.4%,连续三根阴线之后,1月1日以2,281.87美元的开盘价与第三根阴线收盘价在同一价位开盘,最终以2,352.04美元收盘,收复了三根K线整体的开盘价(2,344.15美元),随后10个交易日内继续反弹到2,689美元。同一品种2025年9月14日至17日的形态看上去类似,但第四根K线只收复了三根K线跌幅的54%,5天后的9月22日收盘价为4,199.08美元,比收复K线的收盘价低8.5%。两个案例的差别就出在收复幅度上。 此ETH案例第四根开在前收价,未满足前述严格低开条件。应视为收复结构相似的案例,而非完整Three-Line Strike。
84%统计的局限:由样本分布决定
Bulkowski的84%,来自1997至2008年约十年间约1,000只美国上市股票的日线,约400次样本,统计的是形态完成后10个交易日内出现有意义反转的比例。问题在于,没有任何保证说明这个数字在你交易的资产上会原样出现。假设单只股票平均每年出现0.4次Three-Line Strike,十年的单只股票样本就只有约4次;如果交易对象是BTC、ETH、SOL这样的单一资产,你在自己图表上看到的那一次,作为统计依据几乎等于抛硬币。
分布不同也是问题。Bulkowski的样本是美国股票日线,有开盘、收盘和周末休市,日线平均ATR在2%至3%的稳定波动水平。BTC日线的ATR为3%至6%,波动率接近两倍,同样形状的形态,第四根收复K线的定义本身也会改变。在样本分布不同的资产上,84%降到50%也不奇怪。
外观上像Bullish Three-Line Strike的形态也有失败的时候。在波动大的24小时市场里,一根K线的收复很可能只是算法造成的短线平仓连锁,这种收复无法形成新趋势。统计只能当作指示方向的参考值,应该对自己资产最近30至50个案例做回测,确认实际分布之后,再决定是否入场。

Kicker Pattern在24小时市场里不起作用
Kicker Pattern(Kicking Pattern)是两根K线的跳空反转形态。第一根K线朝一个方向收盘,第二根K线伴随大幅跳空朝相反方向开盘,并且收盘时与第一根K线没有任何重叠部分。Bulkowski记录Bearish Kicking Pattern的有效率约为92%,将其归类为“最强的K线形态之一”。两根K线之间大到没有重叠的跳空,是足以强行扭转趋势的冲击,第一根K线的所有买入者(或卖出者)在第二根K线开盘的瞬间就处于亏损状态,平仓会一次性涌出。
问题出在核心条件是跳空的存在。美股常规交易时段为美东时间09:30至16:00,有17小时30分钟的休市,再加上周末,有足够的时间产生跳空。而BTC、ETH、SOL这类加密货币现货和合约市场全年365天24小时不间断运转,没有休市时间。日线上看似跳空的位置,只是图表工具以0点为界重新画K线造成的假象,0点前最后一笔成交与0点后第一笔成交相隔不到1秒。看起来像Kicker的两根K线,只是一根大阳线后面接了一根大阴线。外汇现货(工作日24小时)中,Kicker也只出现在周末跳空处。
如果只拿“Kicker有效率92%”这个统计,把BTC图表上的大阳线加大阴线归为Bearish Kicker,就等于押注在定义本身就不成立的信号上。AAPL 2024年9月30日以233.00美元收阳,下一个交易日以229.52美元开盘,在第一根K线实体下方跳空低开,并以226.21美元收阴,两根K线没有重叠,随后出现短期下跌,这才是标准的Bearish Kicker。想找同样的形态,要先选形态定义能够成立的市场。

Belt Hold Line:用一根K线判断的反转信号
Belt Hold Line(捉腰带线)是用单根K线(single-bar)判断的反转形态。Bullish Belt Hold是在下跌趋势中,开盘价等于当日最低价的大阳线;Bearish一侧是在上涨趋势中,开盘价等于当日最高价的大阴线。

与第7篇的光头光脚线(Marubozu)不同的地方在于前置趋势条件,Belt Hold要求之前存在反方向的趋势才能成立。开盘价就是当日最低价,意味着K线开始之后一个卖出者都没有出现,下跌趋势越长,这越是卖出高潮(selling climax)的信号。
ETH日线2022年8月29日是Bullish Belt Hold的好例子。从8月中旬起两周内从2,012美元跌到1,427美元,跌幅 -29%,8月29日的开盘价1,426.76美元与当日最低价1,422.08美元几乎相同,以1,551.80美元收盘,涨幅 +8.8%。上影线只有实体的7%左右,下影线几乎没有,这根K线之后的5个交易日里价格回升到1,650美元。在Bulkowski的书中,Bullish Belt Hold Line的有效率约为71%,在单根K线形态中名列前茅。陷阱在于实体大小。实体不到前20根K线平均ATR的1倍,只能算波动略有缩小;实体达到平均ATR的1.5倍以上,才能认为有足以扭转趋势的买盘从开盘就进场。 但下跌29%且开盘仅接近最低价,不满足下方至少30%和开盘精确等于最低价的设置。这是近似形态示例,不是严格设置的成交案例。
ETH日线在此前两周下跌30%以上的走势中,某根K线以开盘价与当日最低价完全相同的大阳线收盘。K线实体在前20根K线平均ATR的1.5倍以上,上影线不超过实体的15%,同一位置还要与日线EMA200或周线前一个波段低点重叠,才算入场候选。在该K线收盘价买入。止损设在该K线最低价下方0.5 ATR。如果之后5根K线之内,有收盘价跌破该K线最低价,就视为反转失败并平仓。目标是前一段跌幅的38.2%回撤位,在该位置第一次分批平仓。
稀少形态的样本量陷阱
这三种形态出现的频率比其他K线形态低。以日线计,单只股票每年平均出现次数,十字星和吞没形态为10至30次,锤子线为8至15次,而Three-Line Strike为0.4至1次,Kicker为0.5至2次,Belt Hold为4至8次左右。84%这个估计值的95%置信区间,样本为400次时约为 ±4个百分点,40次时为 ±11个百分点,4次时扩大到 ±35个百分点。如果只看自己资产一年一两次的样本,实际有效率在49%到100%之间的任何位置都有可能。
心理上的风险也来自这里。稀少形态几乎没有判断这一次是真是假的标准,所以很容易抓住84%这样的外部数字,重仓入场。正确的用法需要两步。第一步,在交易标的最近5年的日线上,亲自回测同一形态出现了几次、10个交易日的有效率是多少。第二步,如果该基准值远低于Bulkowski的估计值,就把这个形态从优先候选中剔除,或者把仓位减到一半以下。TSLA 2020至2024年的数据中,Bullish Three-Line Strike出现7次,其中4次在10个交易日内带来了有意义的反弹,基准值为57%,与Bulkowski的84%差距很大。

陷阱:稀少形态造成的三种认知偏误
- 照搬84%:不去追问样本是在什么条件下得出的,就把同样的有效率直接套用到自己的资产上。Bulkowski的样本是美股日线,在24小时市场或小市值资产上,不会出现同样的数字。只记住估计值而忘了样本条件,就会在定义不符的信号上重仓入场。
- 对稀少案例的确认偏误:见过一次Three-Line Strike并且这次应验的经历,会让人对下一次入场的信心过度膨胀。一次成功的信息量,连84%统计样本的1/100都不到,却因为是在自己图表上亲身经历的,被看得比外部统计更重。
- 误用Kicker的定义:在24小时市场里,把肉眼看上去相似的两根K线归为Kicker。Kicker的核心是休市期间积累的信息被一次性反映出来,在没有休市的市场里,这个原理不成立。
用成交量和前期结构重叠来确认
支撑稀少形态可信度的第一个工具是成交量对比。三种形态都看决定性那根K线的成交量。三线打击的第四根收复K线、跳空反转的第二根、捉腰带的大阳线,就是这根K线。成交量达到前20根平均值的2倍以上,视为趋势反转候选;如果只是平均水平,更可能是算法造成的短线平仓。
第二个工具是前方结构重叠。稀少形态出现的价位,如果与日线EMA200、周线前一个主要波段低点或高点、成交量分布的HVN等结构重叠,基准有效率就会比估计值更高;没有重叠的位置上出现同样的形态,只是形状相同,信息价值不到一半。Bulkowski的84%和92%只能当作参考值,应该以自己资产的基准有效率乘以结构重叠权重后得到的实际有效率为准,才能合理确定入场仓位。一次成功不能成为下次入场的依据。
