OptiNod 아카데미
월요일은 정말 약할까?
S&P 500 70년치와 최근 10년 미국·한국 주식, 비트코인 일봉으로 요일마다 수익률과 움직임이 어떻게 달랐는지 확인했습니다.
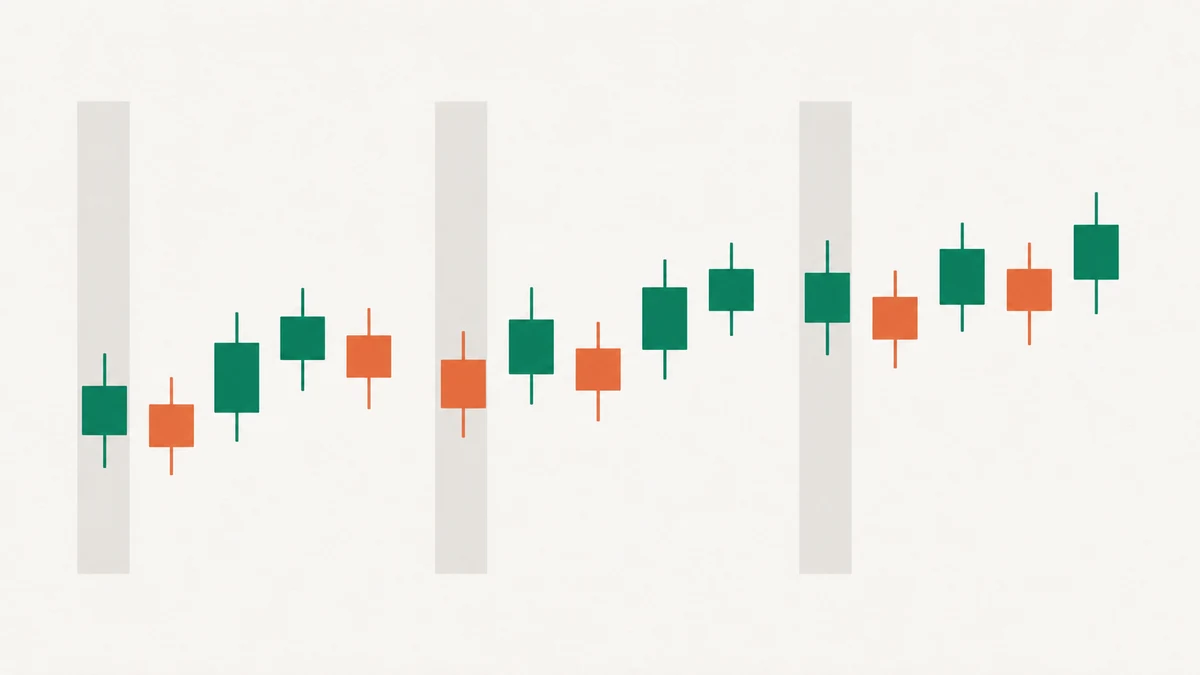
1950~70년대 미국 증시에서 월요일은 열 번 중 여섯 번 내렸습니다. 지금도 그럴까요?
월요일 효과(Monday effect)는 월요일에 주가가 유독 약한 현상을 말합니다.
주말 동안 쌓인 나쁜 소식이 월요일에 한꺼번에 반영된다는 설명이 보통 따라붙습니다.
이 말에는 근거가 있습니다. 1980년 케네스 프렌치(Kenneth French)가 1953~1977년 S&P 500 일봉을 분석해, 월요일만 평균 수익률이 마이너스라는 결과를 발표했습니다.
같은 기간을 다시 확인해도 결과는 같습니다. 월요일 평균은 −0.154%, 나머지 요일은 +0.066%였고, 월요일은 열 번 중 여섯 번 가까이 내렸습니다.
그런데 2016년 이후로 오면 이야기가 달라집니다. S&P 500은 월요일에 오른 날이 58.3%로, 오히려 다른 요일(53.6%)보다 많았습니다.
그렇다면 요일 효과는 사라진 걸까요? 미국·한국 주식과 비트코인 일봉으로, 요일마다 무엇이 바뀌었고 무엇이 그대로인지 확인해 보겠습니다.

왼쪽 S&P 500의 1966년 9~11월에는 월요일 12번 중 7번 내렸습니다.
오른쪽 SPY의 2025년 7~9월에는 월요일 12번 중 5번 내렸습니다.
내린 날은 전날 종가와 비교했으므로 봉 색과 다를 수 있습니다.
월요일 효과는 1950~70년대에 나타났습니다
프렌치가 분석한 1953~1977년 이후에도 월요일이 약했는지 알아보려고, S&P 500 일봉을 네 시기로 나눴습니다.
| 기간 | 월요일 평균 | 다른 요일 평균 | 월요일 상승 확률 | 다른 요일 상승 확률 |
|---|---|---|---|---|
| 1953~1977 | −0.154% | +0.066% | 41.3% | 55.0% |
| 1978~1999 | +0.001% | +0.066% | 53.8% | 53.1% |
| 2000~2015 | −0.011% | +0.023% | 51.2% | 53.5% |
| 2016~2026 | +0.075% | +0.050% | 58.3% | 53.6% |
- 평균: 전날 종가에서 그날 종가까지 수익률의 평균입니다. 주식의 월요일 수익률에는 금요일 종가부터 월요일 종가까지, 주말이 들어 있습니다.
- 상승 확률: 수익률이 0보다 큰 날의 비율입니다.
1953~1977년에는 월요일 평균이 −0.154%로, 다른 요일(+0.066%)보다 크게 낮았습니다. 상승 확률도 41.3%로 다른 요일(55.0%)보다 낮았습니다.
그 뒤로는 월요일과 다른 요일의 차이가 점점 줄었습니다.
1978~1999년부터는 월요일과 다른 요일의 상승 확률이 비슷해졌습니다.
2016~2026년에는 월요일 상승 확률이 58.3%로, 다른 요일보다 오히려 높았습니다.
월요일이 약하다는 말은 1950~70년대 자료에서 나온 이야기입니다.
지금 시장에는 맞지 않습니다.
지금은 요일 차이가 하루 움직임에 비해 작습니다
2016년부터 2026년 10월까지 미국 상장지수펀드 SPY와 QQQ, 코스피 지수, 삼성전자의 일봉을 요일별로 나눠 봤습니다.
표의 숫자는 요일별 평균 수익률입니다.
| 요일 | SPY | QQQ | 코스피 | 삼성전자 |
|---|---|---|---|---|
| 월 | +0.095% | +0.145% | −0.015% | +0.043% |
| 화 | +0.066% | +0.104% | +0.123% | +0.206% |
| 수 | +0.086% | +0.134% | +0.083% | +0.181% |
| 목 | +0.007% | +0.008% | +0.044% | +0.066% |
| 금 | +0.023% | +0.001% | +0.025% | +0.047% |
| 하루 표준편차 | 1.117% | 1.400% | 1.501% | 2.197% |
SPY에서 평균이 가장 높은 요일은 월요일(+0.095%), 가장 낮은 요일은 목요일(+0.007%)이었습니다.
두 요일의 차이는 0.088%p로, 하루 표준편차 1.117%의 약 8%입니다.
표준편차는 하루 수익률이 평균에서 얼마나 흩어져 있는지를 말합니다.
나머지 세 시장도 가장 좋은 요일과 가장 나쁜 요일의 차이가 하루 표준편차의 7~10%였습니다.
평소 하루에 오르내리는 폭에 비하면 요일 차이는 아주 작습니다.
결국, 네 시장 모두 요일 차이는 하루 움직임에 비해 아주 작았습니다.
좋은 요일과 나쁜 요일은 해마다 바뀝니다
2016~2026년 SPY를 한 해씩 나눠 보면, 그해 평균이 가장 낮았던 요일은 다섯 요일에 고루 나뉘었습니다.
금요일과 목요일이 3번씩, 월요일과 수요일이 2번씩이었고, 화요일도 1번 있었습니다.
전체 평균이 가장 높았던 월요일도 2018년·2019년·2022년에는 마이너스였습니다.
코스피는 전체 기간에서 월요일 평균이 −0.015%로 다섯 요일 중 가장 낮았습니다.
그런데 2025년 월요일 평균은 +0.371%였고, 2026년(10월까지)은 −0.513%였습니다.
2025년 결과만 보고 월요일을 강한 요일로 생각했다면, 다음 해에는 반대 결과를 본 것입니다.
최근에 눈에 띈 결과가 앞으로도 이어진다고 믿는 것을 최근성 편향이라고 합니다.
요일 패턴도 한두 해 자료만 보면 이 편향에 빠지기 쉽습니다.
비트코인은 주말에 덜 움직입니다
비트코인은 주말에도 거래되므로, 토요일과 일요일을 따로 볼 수 있습니다.
주말에는 주식시장이 쉬고 주요 경제 지표도 발표되지 않아, 가격을 움직일 소식이 평일보다 적습니다.
주말이 조용한 이유는 비트코인은 왜 주말에 조용할까?에서 데이터로 따로 확인했습니다.
여기서는 바이낸스 현물 BTCUSDT 일봉을 썼고, 하루는 협정 세계시(UTC) 0시에 시작합니다.
차트의 시간대 설정이 다르면 토요일 봉에 들어가는 시간도 달라집니다.
움직임 크기는 하루 수익률에서 부호를 뗀 값의 평균을 말합니다.
올랐든 내렸든 종가가 하루에 얼마나 움직였는지를 나타냅니다.
| 요일 | 평균 수익률 | 상승 확률 | 움직임 크기 | 고가−저가 폭 |
|---|---|---|---|---|
| 월 | +0.342% | 50.0% | 2.744% | 5.414% |
| 화 | −0.025% | 49.2% | 2.358% | 4.942% |
| 수 | +0.342% | 52.5% | 2.486% | 5.192% |
| 목 | −0.300% | 45.3% | 2.523% | 5.147% |
| 금 | +0.250% | 51.8% | 2.357% | 5.073% |
| 토 | +0.139% | 55.3% | 1.325% | 3.290% |
| 일 | +0.033% | 52.0% | 1.813% | 3.945% |
2018년부터 2026년 10월까지 주말 평균 움직임은 1.569%로, 평일 2.493%의 0.63배였습니다.
토요일은 1.325%로, 월요일 2.744%의 절반 아래였습니다.
장중 고가와 저가의 차이로 봐도 마찬가지입니다.
고가−저가 폭은 토요일 3.290%, 일요일 3.945%로 평일 어느 요일보다 작았습니다.

이 달 주말의 평균 움직임은 0.821%였습니다.
평일은 1.25%로, 주말이 평일의 0.66배였습니다.
방향은 목요일이 가장 약했습니다.
목요일 평균은 −0.300%였고, 2018~2020년과 2021~2026년으로 나눠도 두 기간 모두 마이너스였습니다.
하지만 목요일 하루 움직임 크기 2.523%에 비하면, 0.300%는 8분의 1 정도입니다. 목요일에도 열 번 중 네 번 이상(45.3%)은 올랐습니다.
목요일 약세도 매도 근거가 되기에는 작은 차이입니다.
비트코인에서 요일마다 뚜렷하게 다른 것은 움직임의 크기입니다.
평일 움직임에 맞춰 잡은 목표와 손절 거리는 주말 움직임에 비해 넓습니다.
요일을 볼 때 확인할 것
요일별 수치를 매매에 쓰기 전에 확인할 것은 네 가지입니다.
- 차이의 크기: 요일 차이가 하루 움직임에 비해 큰가요? 지금 SPY는 하루 표준편차의 약 8%입니다.
- 시대: 1953~1977년 S&P 500처럼 오래된 자료에서 나온 결과인가요?
- 해마다 같은지: 해마다 같은 결과가 나오나요? 코스피 월요일 평균은 2025년 +0.371%, 2026년 −0.513%였습니다.
- 주말 거리: 주말을 넘기는 포지션의 목표와 손절 거리를 주말 움직임에 맞췄나요? 비트코인 주말 움직임은 평일의 0.63배입니다.
요일 차이를 다시 확인하는 두 가지
어떤 요일이 강하거나 약하다는 이야기가 맞는지는 두 가지로 확인할 수 있습니다.
SPY의 월요일로 예를 들어 보겠습니다.
첫째는 기간을 둘로 나눠도 같은 결과가 나오는지입니다.
SPY의 월요일 평균은 2016~2020년 +0.051%, 2021~2026년 +0.133%였습니다. 앞뒤 기간 모두 월요일이 평균적으로 올랐습니다.
둘째는 요일 차이가 하루 움직임에 비해 얼마나 큰지입니다.
SPY의 월요일과 목요일 차이 0.088%p는 하루 표준편차의 약 8%였습니다. 하루에 오르내리는 폭에 비하면 아주 작은 차이입니다.
1950~70년대의 월요일 효과는 두 가지를 모두 통과했습니다.
1953~1965년과 1966~1977년으로 나눠도 월요일 평균은 둘 다 −0.15% 안팎이었습니다.
1953~1977년 월요일과 다른 요일의 차이 0.22%p는 그 시기 하루 표준편차 0.749%의 약 30%로, 지금 SPY의 네 배 가까이 됩니다.
지금의 요일 차이는 그만큼 뚜렷하지 않습니다.
요일만 보고 사고팔 방향을 정하기에는 차이가 너무 작습니다.