OptiNod Academy
Thứ Hai có thật sự yếu không?
Chúng tôi dùng nến ngày của S&P 500 trong 70 năm, cổ phiếu Mỹ và Hàn Quốc trong 10 năm gần đây cùng Bitcoin để xem lợi nhuận và mức dao động khác nhau thế nào theo từng ngày trong tuần.
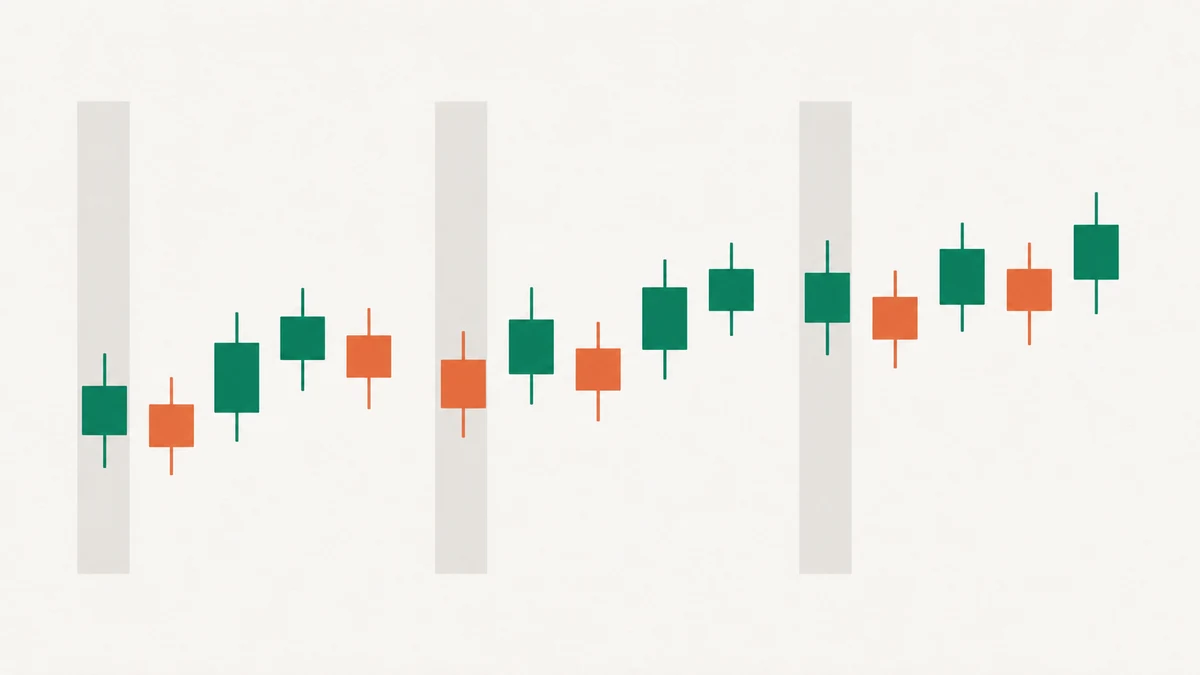
Trên thị trường chứng khoán Mỹ những năm 1950~70, cứ mười phiên thứ Hai thì có sáu phiên giảm. Bây giờ có còn như vậy không?
Hiệu ứng thứ Hai (Monday effect) là hiện tượng giá cổ phiếu đặc biệt yếu vào thứ Hai.
Lời giải thích thường đi kèm là tin xấu tích tụ trong cuối tuần được phản ánh cùng lúc vào thứ Hai.
Câu nói này có cơ sở. Năm 1980, Kenneth French phân tích nến ngày của S&P 500 giai đoạn 1953~1977 và công bố kết quả rằng chỉ riêng thứ Hai có lợi nhuận trung bình âm.
Kiểm tra lại cùng giai đoạn này, kết quả vẫn như vậy. Trung bình của thứ Hai là −0,154%, các ngày còn lại là +0,066%, và cứ mười phiên thứ Hai thì gần sáu phiên giảm.
Nhưng từ năm 2016 trở đi, câu chuyện đã khác. Với S&P 500, tỷ lệ phiên tăng vào thứ Hai là 58,3%, lại cao hơn các ngày khác (53,6%).
Vậy hiệu ứng ngày trong tuần đã biến mất chưa? Chúng ta sẽ dùng nến ngày của cổ phiếu Mỹ, Hàn Quốc và Bitcoin để xem điều gì đã thay đổi và điều gì vẫn giữ nguyên ở từng ngày trong tuần.

Bên trái, S&P 500 trong tháng 9~11 năm 1966 giảm 7 trong 12 phiên thứ Hai.
Bên phải, SPY trong tháng 7~9 năm 2025 giảm 5 trong 12 phiên thứ Hai.
Phiên giảm được xác định bằng cách so với giá đóng cửa hôm trước, nên có thể khác với màu nến.
Hiệu ứng thứ Hai xuất hiện trong những năm 1950~70
Để xem thứ Hai có còn yếu sau giai đoạn 1953~1977 mà French phân tích hay không, chúng tôi chia nến ngày của S&P 500 thành bốn thời kỳ.
| Giai đoạn | Trung bình thứ Hai | Trung bình các ngày khác | Xác suất tăng của thứ Hai | Xác suất tăng của các ngày khác |
|---|---|---|---|---|
| 1953~1977 | −0,154% | +0,066% | 41,3% | 55,0% |
| 1978~1999 | +0,001% | +0,066% | 53,8% | 53,1% |
| 2000~2015 | −0,011% | +0,023% | 51,2% | 53,5% |
| 2016~2026 | +0,075% | +0,050% | 58,3% | 53,6% |
- Trung bình: Trung bình lợi nhuận từ giá đóng cửa hôm trước đến giá đóng cửa của ngày đó. Lợi nhuận thứ Hai của cổ phiếu tính từ giá đóng cửa thứ Sáu đến giá đóng cửa thứ Hai, nên bao gồm cả cuối tuần.
- Xác suất tăng: Tỷ lệ các ngày có lợi nhuận lớn hơn 0.
Giai đoạn 1953~1977, trung bình của thứ Hai là −0,154%, thấp hơn nhiều so với các ngày khác (+0,066%). Xác suất tăng là 41,3%, cũng thấp hơn các ngày khác (55,0%).
Sau đó, khác biệt giữa thứ Hai và các ngày khác thu hẹp dần.
Từ giai đoạn 1978~1999, xác suất tăng của thứ Hai và các ngày khác đã trở nên tương đương.
Giai đoạn 2016~2026, xác suất tăng của thứ Hai là 58,3%, lại cao hơn các ngày khác.
Câu nói thứ Hai là ngày yếu xuất phát từ dữ liệu những năm 1950~70.
Nó không đúng với thị trường hiện nay.
Hiện nay, khác biệt giữa các ngày trong tuần nhỏ so với mức dao động một ngày
Chúng tôi chia nến ngày từ năm 2016 đến tháng 10 năm 2026 của hai quỹ ETF Mỹ SPY và QQQ, chỉ số KOSPI và Samsung Electronics theo ngày trong tuần.
Các con số trong bảng là lợi nhuận trung bình theo từng ngày.
| Ngày | SPY | QQQ | KOSPI | Samsung Electronics |
|---|---|---|---|---|
| Thứ Hai | +0,095% | +0,145% | −0,015% | +0,043% |
| Thứ Ba | +0,066% | +0,104% | +0,123% | +0,206% |
| Thứ Tư | +0,086% | +0,134% | +0,083% | +0,181% |
| Thứ Năm | +0,007% | +0,008% | +0,044% | +0,066% |
| Thứ Sáu | +0,023% | +0,001% | +0,025% | +0,047% |
| Độ lệch chuẩn một ngày | 1,117% | 1,400% | 1,501% | 2,197% |
Với SPY, ngày có trung bình cao nhất là thứ Hai (+0,095%), ngày thấp nhất là thứ Năm (+0,007%).
Chênh lệch giữa hai ngày là 0,088 điểm phần trăm, khoảng 8% của độ lệch chuẩn một ngày 1,117%.
Độ lệch chuẩn cho biết lợi nhuận hằng ngày phân tán quanh mức trung bình rộng đến đâu.
Ở ba thị trường còn lại, chênh lệch giữa ngày tốt nhất và ngày xấu nhất cũng bằng 7~10% độ lệch chuẩn một ngày.
So với biên độ lên xuống thường ngày, khác biệt giữa các ngày trong tuần rất nhỏ.
Rốt cuộc, ở cả bốn thị trường, khác biệt theo ngày trong tuần rất nhỏ so với biến động trong một ngày.
Ngày tốt và ngày xấu thay đổi theo từng năm
Chia SPY giai đoạn 2016~2026 theo từng năm, ngày có trung bình thấp nhất trong năm rải đều trên cả năm ngày.
Thứ Sáu và thứ Năm mỗi ngày 3 lần, thứ Hai và thứ Tư mỗi ngày 2 lần, và thứ Ba cũng có 1 lần.
Ngay cả thứ Hai, ngày có trung bình toàn kỳ cao nhất, cũng âm vào các năm 2018, 2019 và 2022.
Với KOSPI, trung bình của thứ Hai trong toàn kỳ là −0,015%, thấp nhất trong năm ngày.
Nhưng trung bình thứ Hai năm 2025 là +0,371%, còn năm 2026 (đến tháng 10) là −0,513%.
Nếu chỉ nhìn kết quả năm 2025 rồi coi thứ Hai là ngày mạnh, thì sang năm sau đã gặp kết quả ngược lại.
Việc tin rằng kết quả nổi bật gần đây sẽ tiếp tục trong tương lai được gọi là thiên lệch gần đây.
Với quy luật theo ngày trong tuần, nếu chỉ xem dữ liệu một hai năm cũng dễ rơi vào thiên lệch này.
Bitcoin dao động ít hơn vào cuối tuần
Bitcoin được giao dịch cả vào cuối tuần, nên có thể xem riêng thứ Bảy và Chủ nhật.
Cuối tuần, thị trường chứng khoán nghỉ và các chỉ số kinh tế quan trọng cũng không được công bố, nên có ít tin tức có thể làm giá biến động hơn so với ngày thường.
Lý do cuối tuần yên ắng được kiểm tra riêng bằng dữ liệu trong bài Vì sao Bitcoin yên ắng vào cuối tuần?.
Ở đây chúng tôi dùng nến ngày BTCUSDT giao ngay trên Binance, và một ngày bắt đầu lúc 0 giờ theo giờ phối hợp quốc tế (UTC).
Nếu cài đặt múi giờ của biểu đồ khác, khoảng thời gian nằm trong nến thứ Bảy cũng khác.
Mức dao động là trung bình của lợi nhuận hằng ngày sau khi bỏ dấu.
Nó cho biết giá đóng cửa đã thay đổi bao nhiêu trong một ngày, bất kể tăng hay giảm.
| Ngày | Lợi nhuận trung bình | Xác suất tăng | Mức dao động | Biên độ cao−thấp |
|---|---|---|---|---|
| Thứ Hai | +0,342% | 50,0% | 2,744% | 5,414% |
| Thứ Ba | −0,025% | 49,2% | 2,358% | 4,942% |
| Thứ Tư | +0,342% | 52,5% | 2,486% | 5,192% |
| Thứ Năm | −0,300% | 45,3% | 2,523% | 5,147% |
| Thứ Sáu | +0,250% | 51,8% | 2,357% | 5,073% |
| Thứ Bảy | +0,139% | 55,3% | 1,325% | 3,290% |
| Chủ nhật | +0,033% | 52,0% | 1,813% | 3,945% |
Từ năm 2018 đến tháng 10 năm 2026, mức dao động trung bình cuối tuần là 1,569%, bằng 0,63 lần mức 2,493% của ngày thường.
Thứ Bảy là 1,325%, chưa bằng một nửa mức 2,744% của thứ Hai.
Xét theo chênh lệch giữa giá cao nhất và giá thấp nhất trong ngày cũng vậy.
Biên độ cao−thấp của thứ Bảy là 3,290%, Chủ nhật là 3,945%, nhỏ hơn bất kỳ ngày thường nào.

Mức dao động trung bình cuối tuần của tháng này là 0,821%.
Ngày thường là 1,25%, nên cuối tuần bằng 0,66 lần ngày thường.
Về hướng, thứ Năm yếu nhất.
Trung bình của thứ Năm là −0,300%, và khi chia thành hai giai đoạn 2018~2020 và 2021~2026, cả hai đều âm.
Nhưng so với mức dao động một ngày 2,523% của thứ Năm, 0,300% bằng khoảng một phần tám. Ngay cả thứ Năm cũng tăng hơn bốn trong mười lần (45,3%).
Để làm căn cứ bán, mức yếu của thứ Năm cũng là một khác biệt nhỏ.
Ở Bitcoin, điều khác biệt rõ giữa các ngày trong tuần là mức dao động.
Mục tiêu và khoảng cách dừng lỗ đặt theo mức dao động ngày thường sẽ rộng so với mức dao động cuối tuần.
Những điều cần kiểm tra khi xem ngày trong tuần
Trước khi dùng số liệu theo ngày trong tuần để giao dịch, có bốn điều cần kiểm tra.
- Độ lớn của khác biệt: Khác biệt giữa các ngày có lớn so với mức dao động một ngày không? Với SPY hiện nay, con số này khoảng 8% độ lệch chuẩn một ngày.
- Thời kỳ: Kết quả có đến từ dữ liệu cũ như S&P 500 giai đoạn 1953~1977 không?
- Có lặp lại mỗi năm không: Kết quả có giống nhau qua từng năm không? Trung bình thứ Hai của KOSPI là +0,371% năm 2025 và −0,513% năm 2026.
- Khoảng cách cuối tuần: Bạn đã điều chỉnh mục tiêu và khoảng cách dừng lỗ của vị thế giữ qua cuối tuần theo mức dao động cuối tuần chưa? Mức dao động cuối tuần của Bitcoin bằng 0,63 lần ngày thường.
Hai cách kiểm tra lại khác biệt giữa các ngày
Có hai cách để kiểm tra nhận định một ngày nào đó mạnh hay yếu có đúng không.
Lấy thứ Hai của SPY làm ví dụ.
Thứ nhất là chia giai đoạn làm hai thì có cho cùng kết quả không.
Trung bình thứ Hai của SPY là +0,051% giai đoạn 2016~2020 và +0,133% giai đoạn 2021~2026. Ở cả hai giai đoạn, thứ Hai đều tăng tính trung bình.
Thứ hai là khác biệt giữa các ngày lớn đến đâu so với mức dao động một ngày.
Chênh lệch 0,088 điểm phần trăm giữa thứ Hai và thứ Năm của SPY bằng khoảng 8% độ lệch chuẩn một ngày. So với biên độ lên xuống trong một ngày, đây là khác biệt rất nhỏ.
Hiệu ứng thứ Hai của những năm 1950~70 vượt qua cả hai cách kiểm tra.
Khi chia thành 1953~1965 và 1966~1977, trung bình thứ Hai của cả hai giai đoạn đều quanh −0,15%.
Chênh lệch 0,22 điểm phần trăm giữa thứ Hai và các ngày khác giai đoạn 1953~1977 bằng khoảng 30% độ lệch chuẩn một ngày 0,749% của thời kỳ đó, gần gấp bốn lần SPY hiện nay.
Khác biệt giữa các ngày hiện nay không rõ đến mức đó.
Khác biệt này quá nhỏ để chỉ dựa vào ngày trong tuần mà quyết định hướng mua bán.