OptiNod 学院
相关性与敞口:为什么标的数量增加了也没有分散风险
做多五个山寨币,等于在BTC这一个位置上下了五次注。本文讲解如何按资产类别和方向来看合并敞口。
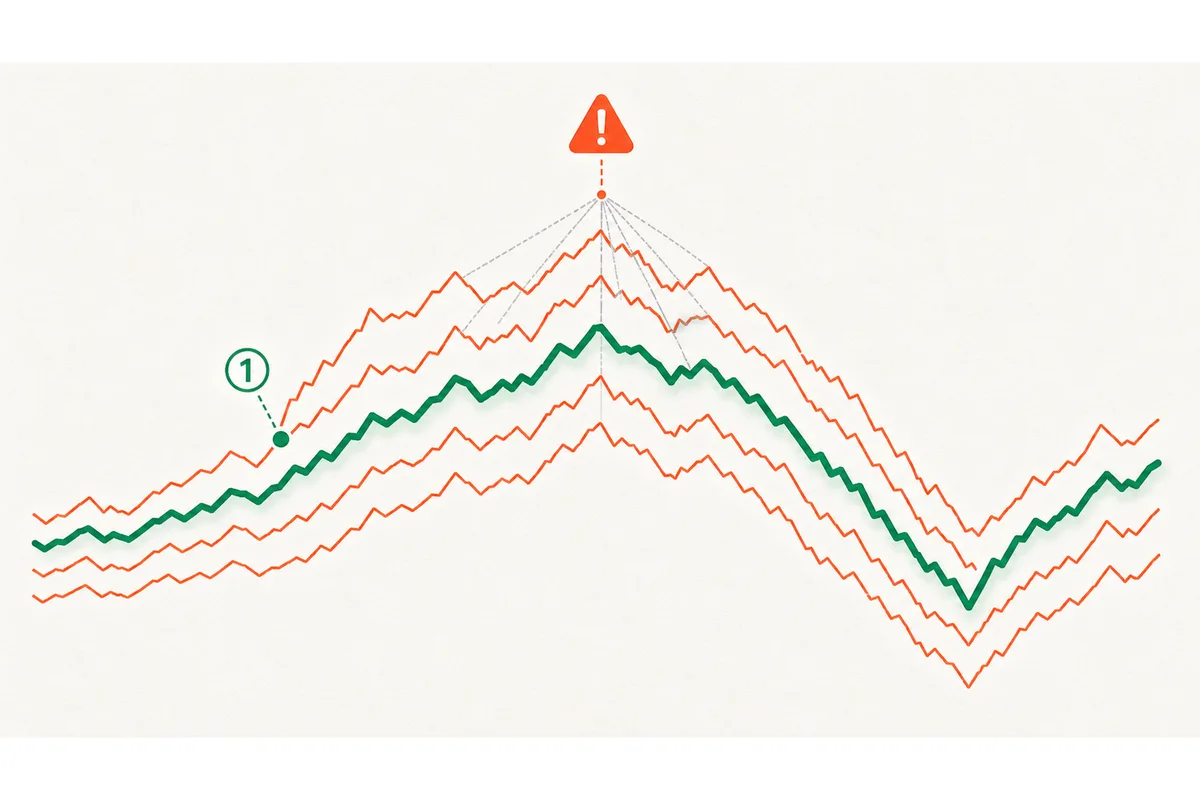
标的数量并不能保证分散。绑定在同一方向、同一资产类别上的仓位,即使看起来被拆成了多个标的,本质上仍然是一笔下注。
相关系数(Correlation)是用 −1到 +1之间的一个数字,表示两个资产的收益率朝同一方向共同变动的程度。它是两个收益率的协方差除以各自标准差之积,+1表示完全同向变动,−1表示恰好反向变动,0表示一方的变动完全无法解释另一方。分散投资降低风险的原理就包含在这个数字里。同时持有相关性低的资产,一方下跌时另一方会提供支撑,整体波动率随之下降。
大多数交易者跳过这个数字,只数标的数量。做多五个山寨币,就觉得比把全部资金押在一个标的上分散了五倍。资产有五个,风险也就分成了五路,这是一种直觉。但如果这五个都跟着BTC朝同一方向变动,那么分成五路的只是名称,下注仍然只有一笔。
同方向、同资产类别的多个多单,不会因为标的数量多就分散。做多五个山寨币,标的是五个,下注却是“BTC会涨”这一笔。这笔下注的大小,是五个仓位的金额和波动率加在一起。合并敞口按资产类别和方向来看。

做多五个山寨币,结果仍是一笔BTC下注
持有多个高相关的资产,有效仓位数会趋近于1。这是波动率计算的直接结果。等权重持有N个资产、每两个资产之间的平均相关性为 ρ 时,真正独立的下注数量,是标的数量N除以1 + (N−1)ρ 的值。平均相关性为0时,五个标的就是实实在在的五份;平均相关性为0.7时,持有五个也只有1.32个独立下注;0.8时则降到1.19个。
用实际数据计算,结果也是如此。用2024年全年的日对数收益率计算BTC与主要山寨币的相关系数,ETH为0.798,SOL为0.746,DOGE为0.781,AVAX为0.699,ADA为0.670,BNB为0.642。ETH与SOL之间也高达0.699。仅凭这些相对BTC的相关性,算不出山寨币彼此的平均两两相关性。山寨币之间的相关性要另外计算,但如果把那个平均值取成0.7(假设它和上面这些数字处于相近水平),等权重、等波动率的五个标的大约对应1.32个独立下注。
这里的关键在于,把资金分成五份,并不等于把风险也分成了五份。决定风险的是资金朝同一方向变动的程度,资金分成几份与风险没有直接关系。BTC一天下跌5%的日子,相关性0.7~0.8的五个山寨币几乎毫无例外地一起下跌。如果期待五个标的的亏损能相互抵消,那么这个期待从一开始就不可能成立。用五个标的填满的账户,看起来是分散的,但从敞口角度看,就是一笔BTC多单。
危机区间,相关性收敛到1
最需要分散的时刻,是市场崩溃的时候。而恰恰在那一刻,相关系数会升到接近1,分散随之消失。平时每个资产都有各自的消息和走势,相关性会稍有下降,但市场里一旦恐慌蔓延,所有风险资产都会被一起抛售。这是因为市场已经没有余地去分析个别标的的基本面,只剩下为降低风险而进行的平仓。
2022年5月LUNA·UST崩盘区间,正好展示了这一点。在此之前的2月到3月,市场相对平静,BTC与ETH的日收益率相关性为0.915,BTC与XRP为0.650。然而在5月5日到6月20日崩盘蔓延期间,BTC与ETH的相关性升至0.930,平时0.650、属于最低一档的XRP也升到0.797。这意味着,平时相对独立运动的标的,在危机中也被和BTC绑在一起拖着下跌。
按天来看更清楚。2022年5月11日这一天,BTC收盘价下跌6.2%,而ETH下跌11.0%,SOL下跌23.9%,AVAX下跌30.1%,ADA下跌17.5%,DOGE下跌21.0%。方向全部相同,山寨币的跌幅比BTC更大。当天做多五个山寨币的账户,比只持有BTC一个标的的账户亏损更大。本想分散,危机中别说分散,亏损反而被放大了。只看平时的相关性就放心,最终会原封不动地承受亏损最大的那一段。

真正的分散,只来自相关性低或为负的资产
相关系数越低、越是负值,分散的效果越大。相关性为0时,一方的亏损平均会被另一方抵消,整体波动率下降;相关性接近 −1时,一方下跌,另一方上涨,直接弥补亏损。能称得上分散的组合,只有这类低相关、负相关的搭配。
问题在于,在同一个资产类别内,很难找到这样的低相关性。山寨币本来就跟随BTC变动,所以无论怎样增加山寨币的种类,相关性都不会离开0.6~0.8的范围。真正的低相关性出现在资产类别不同的时候。加密货币与美国国债、加密货币与黄金、多头仓位与反向对冲,只有把驱动因素不同的资产组合在一起,相关性才会下降,分散才会起作用。在同一个风险资产类别内只增加标的,是假分散;混入由不同因素驱动的资产,才是真分散。
这里有必要澄清一个常见的误解。分散并不会提高预期收益。它是在相同预期收益下降低波动率的工具。混入相关性低的资产,大幅亏损那天的幅度会缩小,下一次下注所需的资本也因此得以保留。只增加山寨币而制造出假分散的账户,平时看起来是分散的,到了危机中波动率会同时放大,在最需要降低波动率的时刻得不到任何保护。
多个策略,信号相同也是一笔下注
用策略来分散时,同样的陷阱也在起作用。同时运行三个趋势跟踪策略,感觉风险分成了三路,但如果这三个策略都只是把同一个趋势信号稍作变形,那么三者会在同一位置朝同一方向入场,又在同一位置止损。策略名称有三个,下注只有一笔。
确认这一点的方法,是查看策略之间收益曲线的相关性。把两个策略的每日盈亏当作收益率来计算相关系数,如果超过0.8,这两个策略基本上等于把同一个信号接收了两次。例如20日均线突破策略和通道上轨突破策略,入场条件看似不同,但在趋势行情中几乎在同一根K线入场,在震荡行情中又几乎在同一位置遭遇拉锯(Whipsaw)。盈亏曲线的相关性因此偏高。
要通过增加策略来分散,就必须把盈亏曲线在不同时期赚钱、在不同时期亏钱的策略组合在一起。趋势跟踪在趋势行情中赚钱,在震荡行情中亏钱;均值回归策略则在震荡行情中赚钱,在趋势行情中亏钱。两者的盈亏相关性较低或为负,一方表现不佳的时期,另一方在赚钱,整体收益曲线因此稳定得多。同时运行多个把同一信号换了包装的策略,看起来像分散,实际上只是把同一笔下注的比重加大了。

合并敞口按资产类别和方向来看
到目前为止看到的陷阱,都源于没有检查同一件事:只按标的看敞口(Exposure),没有按资产类别和方向合并。看到五个标的栏被填满的画面,会觉得是分散的,但如果这五个全是加密货币多单,那么从资产类别看,敞口实际上只有一个。合并敞口需要把走势相近的资产合并成一组,才能看到真实的风险。
方法很简单。把持仓按与BTC相关性从高到低分组,把每组的名义金额相加,写成一行。持有五个山寨币,不写成五行,而是合并为加密货币多单一行,再看这个总和占账户的比重。即使每个山寨币只占资金的10%、单个标的风险看起来很小,合并之后就是在加密货币多单上押了50%,这是真实的敞口。如果再加上BTC本身和ETH,敞口会更大。
方向也要一起看。在同一个资产类别内混合多单和空单,敞口会有一定程度的抵消,但全部是多单,敞口就会原样叠加。即便本意是对冲,如果用BTC多单和ETH空单这样相关性0.8的两个资产来搭配,在匹配波动率和仓位规模后,两者同步变动的部分可以抵消,但各自独立变动的部分仍未被对冲。相关性0.8并不意味着消除了80%的风险。按资产类别和方向合并敞口后,会发现觉得自己已经分散的账户,实际上大多严重偏向某一个方向。

合并敞口检查清单
分散的感觉与实际敞口偏离了多少,只要把仓位按以下标准重新写一遍,立刻就能看出来。
- 按资产类别合并:把持仓按BTC相关性0.6以上归为一组。用一个数字写出加密货币多单组名义金额之和占账户的百分比。如果这个比重超过对单一标的的限额(例如25%),无论标的数量多少,都是在一个位置上过度暴露。
- 有效仓位数:等权重、等波动率假设下,5至8个标的的平均两两相关性0.7,对应约1.32至1.36个有效下注。更高相关性会进一步降低数量。增加标的前应核对两两相关性和风险规模。
- 方向净敞口:按资产类别计算多单名义金额减去空单名义金额的净敞口。净敞口不可能大于这一组的名义金额之和,所以超过上面示例里的组合上限(账户的25%),就视为偏向了该方向。
- 危机相关性假设:即使平时相关性为0.6,危机中也会大幅上升。本文2022年5月这段里,XRP从0.650升到0.797,ETH升到0.930。不要把所有山寨币都概括成超过0.9,按组内标的会一起下跌的前提来估算最大亏损。
这四行写下来之后,无论标的栏有多少个,实际敞口都会归并成资产类别的一两行。
相关性是随时期变化的数字
本文列出的危机相关性为BTC-ETH 0.930、BTC-XRP 0.797,不能证明所有山寨币都聚集到0.9以上,应另算实际持有标的的危机相关性。
所以相关性要用两个数字来看:平时相关性和危机相关性。平时相关性用最近90天左右的日收益率计算,危机相关性则用过去急跌区间(2022年5月LUNA崩盘、2021年5月中国监管引发的急跌等)的短窗口单独计算。判断分散是否起作用时,以危机相关性为准比较安全。因为平时本来就不太需要分散,真正需要分散的时刻只有危机。
这样看待相关性与敞口,看账户的眼光会不同。添加标的时,不会先断定分散增加了,而是先确认新标的与已有组合共同变动的程度。相关性超过0.7,这个标的增加不了分散,只是加大了已有下注的比重;只有相关性低于0.3或为负时,才会给账户增加真正的分散。把数标的数量的习惯,换成查看合并敞口和危机相关性的习惯,是摆脱“以为分散了、实际把所有筹码押在同一个位置”这一陷阱的办法。