OptiNod 学院
一目均衡表:N、V、E、NT目标价
由起始低点A、高点B、回调低点C三个点画出N、V、E、NT四个目标价,把数值重合的位置作为第一止盈区间。
目标价不是凭感觉画的位置。标出起始低点A、高点B、回调低点C三个点,N、V、E、NT四个计算值就会同时给出来,这些数值汇聚到同一价格区间的地方,就是第一止盈和降低风险的区间。
值幅观测论回答的问题
一目均衡表的三大支柱是时间论、波动论和值幅观测论。时间论看变化会在“何时”到来,波动论看价格以“什么形状”运动。值幅观测论回答最后一个问题:价格既然朝一个方向走,会走到“多少”。
细田并没有凭感觉来定这个目标价。他用尺子量已经结束的走势的幅度,把今后要走的幅度估计为与它同样大小。思想的根源是均衡。他认为市场向一边偏离之后,会向反方向补回同样的幅度来寻找均衡,因此一次走出的幅度会在下一段走势中以同样大小重复。市场既然上涨了一次600,下一段走势也有可能再涨出相近的600。值幅观测论就是用四种方式计算这个“同样的幅度”,一次性画出多个目标价候选的理论。
四个计算值是价格可能停下来的候选,也就是近似值。并不保证价格一定到达。当多个候选重合,或者与时间论的变化日相遇时,可信度会上升。这一点在第10篇和第13篇中讲。
先准确标出ABC
四个计算值都出自三个点。这三个点标错,公式再对,目标价也会偏离,所以必须先准确抓住ABC。
A是趋势开始的低点。 即上涨出发的低点。B是这段上涨形成的第一个高点。 即从A上涨、短暂休整之前的高点。C是从B回落形成的回调低点。 即触及高点B后回撤一次之后的低点。总结来说,从A上涨,触及B,回调到C,在重新向上的位置计算目标价。
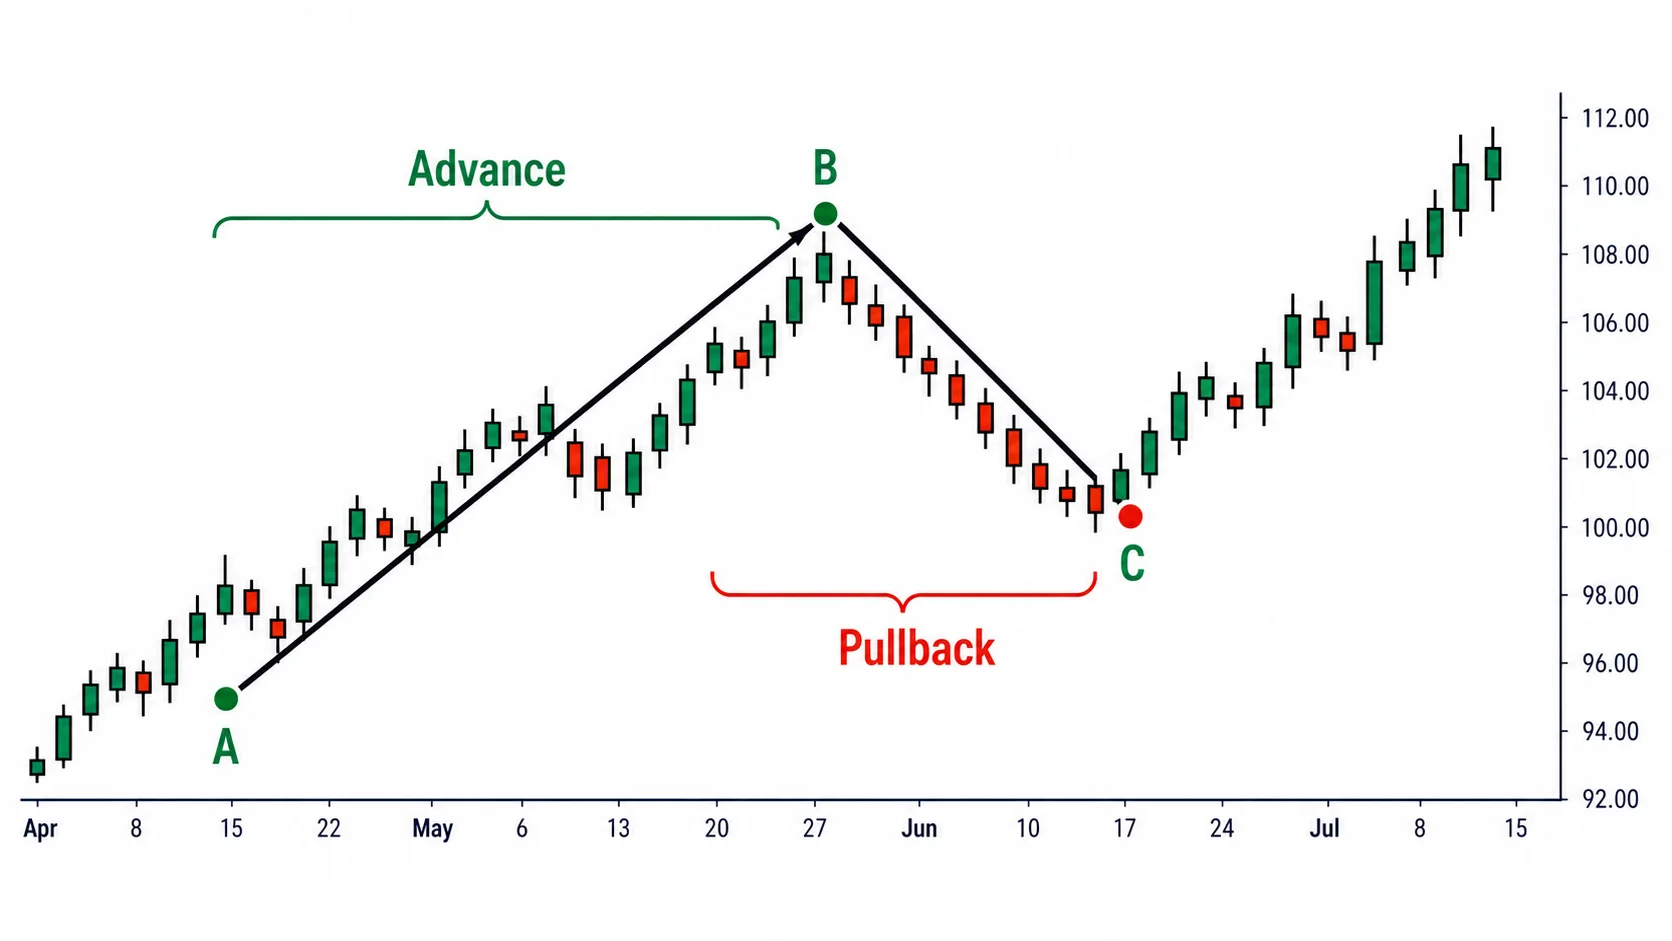
这里最常见的错误是把A和C弄混。两个都是低点,看起来相似。A是先出现的起始低点,C是后出现的回调低点。C的位置比A高。因为是上涨中的回调,会在比出发点更高的位置止住。把A和C换着代入,四个公式全都会偏离,所以要把“先出现的低点是A,后出现的低点是C”这个顺序固定下来。
N计算值:最常见的基本目标
第一个计算值是N。公式是 N = C + (B − A)。把A到B的第一段涨幅(B−A)加到回调低点C之上得到的值。
想法的根源很简单。市场从A到B上涨一次的幅度,是这段走势的基本推动力。从C再度上涨时,也有可能再走出同样的幅度。从C出发,加上与第一段上涨相同的幅度,目标价就是C+(B−A)。
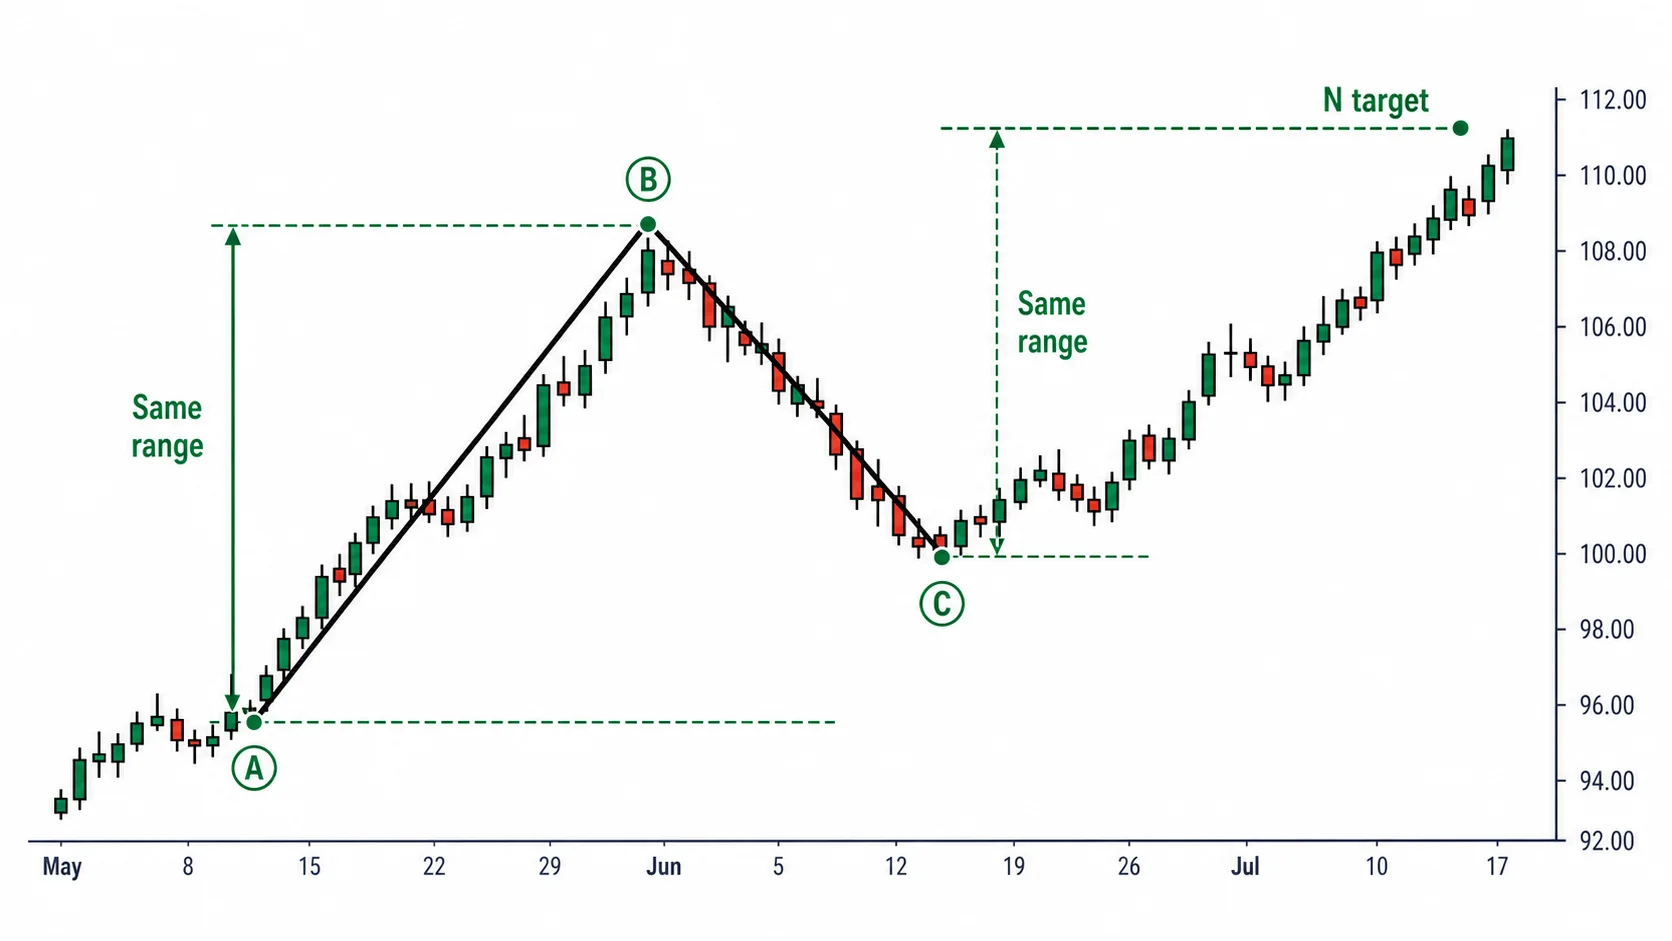
N计算值是四个值中最常出现的基本目标。无论回调C是深是浅,只用第一段涨幅,所以在任何行情中都比较稳妥。因此在考虑其他值之前,先画出N作为基础目标。
V计算值:出现在深回调中的目标
第二个是V。公式是 V = B + (B − C)。把从B回撤到C的回调幅度(B−C)再加到高点B之上得到的值。
把回撤的幅度再加到高点之上,所以称为倍返(回撤加倍)。名称中的V并不是指V形反弹的形状。它指的是押目,也就是把从B到C回落的下跌幅度加倍偿还。从C涨回B之后,再多涨B−C,以B为基准把回调幅度加了两次。回调越深(B−C越大),V就越高。
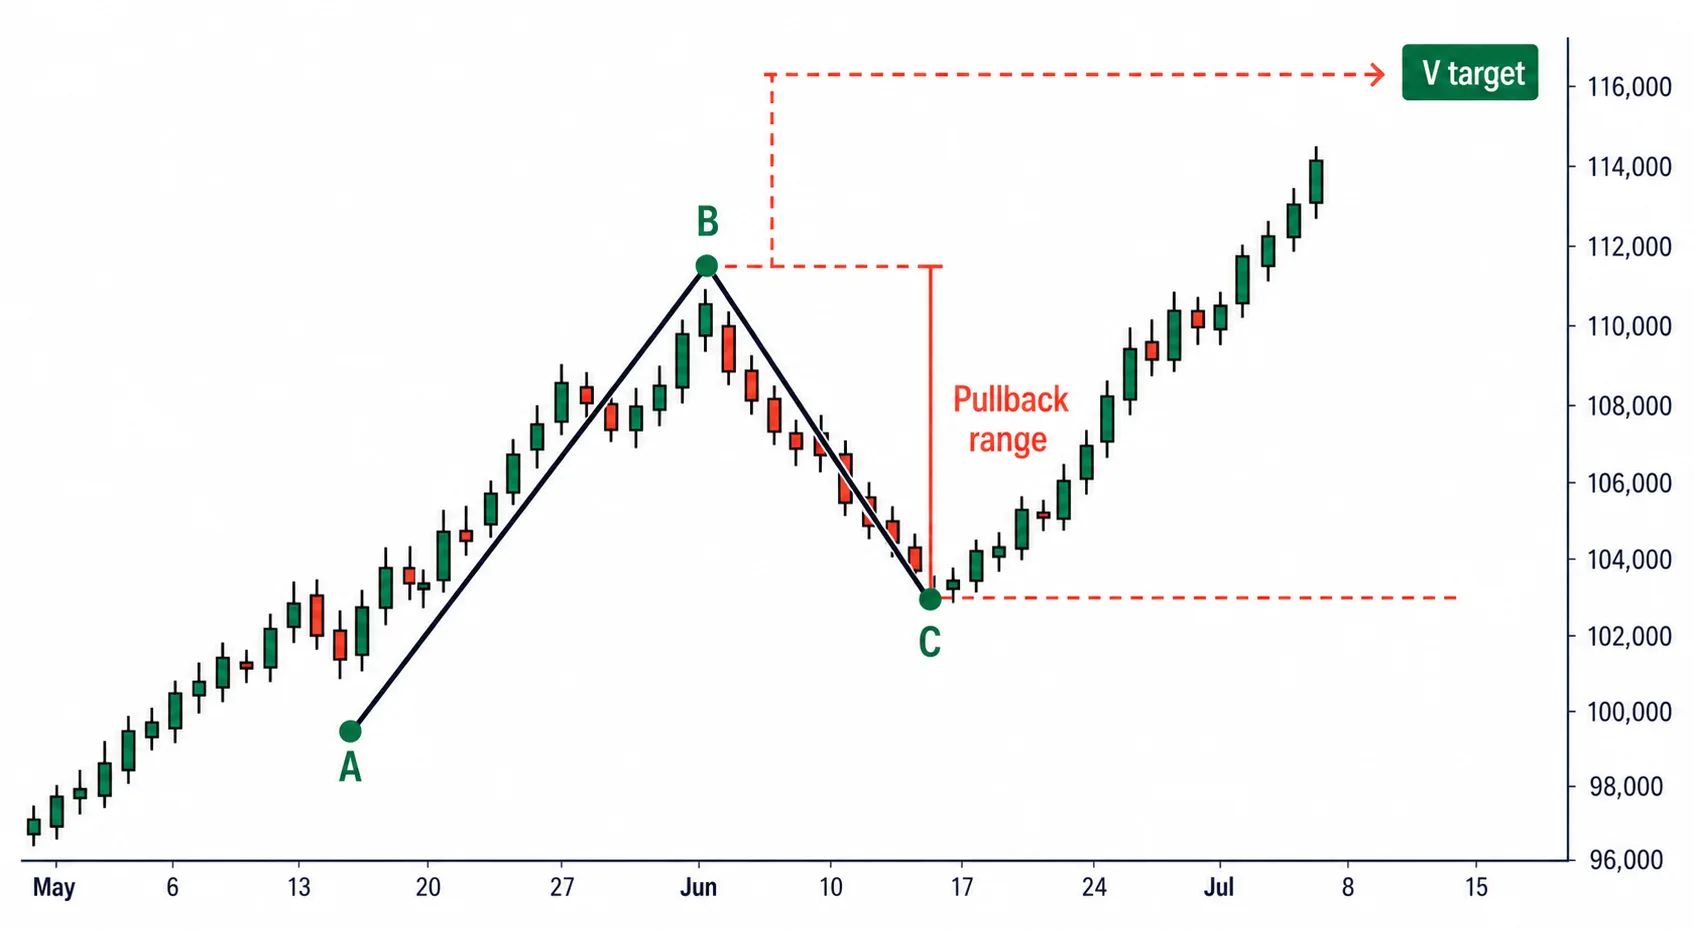
V是回调较深时使用的目标。回调深意味着先大幅洗盘再上涨,所以反弹幅度也相应取得大。反过来,回调浅时B−C较小,V会紧贴N甚至低于N,所以浅幅调整时把V从候选中去掉。
E计算值与NT计算值
第三个是E。公式是 E = B + (B − A)。把A到B的第一段涨幅(B−A)加到高点B之上得到的值。N从C出发,E从B出发。同样的涨幅加在更高的点上,所以E是四个值中最高的目标价。
E是只有在真正的趋势中才能到达的大目标。这里指出一个常见误解。有人把E当成最基本的目标,但出现频率最高的目标是N。E几乎无视C处的回调,把第一段涨幅整个加到高点之上,因此只有在市场不停歇、强势推进的真正趋势中才会到达。一般行情中以N为基础,E只在强趋势时作为上方目标。
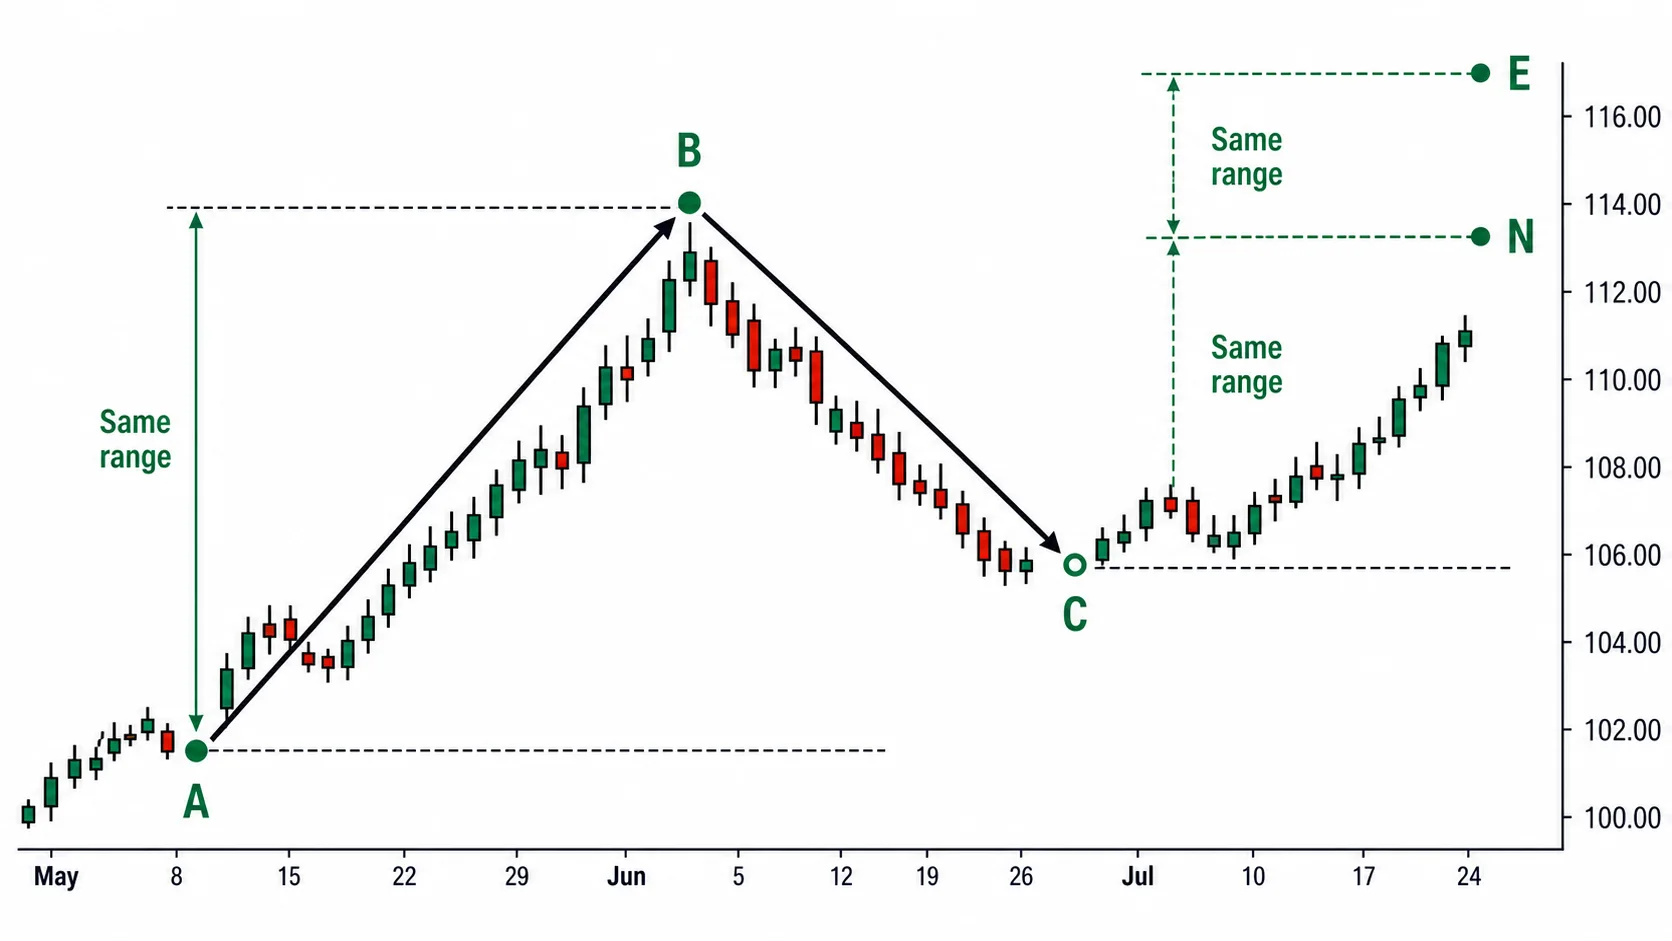
第四个是NT。公式是 NT = C + (C − A)。把两个低点A和C之间的净涨幅(C−A)加到回调低点C之上得到的值。这里的(C−A)不是跌幅,而是从起始低点到回调低点的净涨幅。C高于A,所以把这个差再加到C之上。
NT是四个值中最低、也最少使用的目标。(C−A)通常小于第一段涨幅(B−A),所以NT低于N,只有趋势较弱、价格走不远时才会到达。在强势走势中会很早越过NT,所以作为目标用处较小。
按回调深度确定优先级
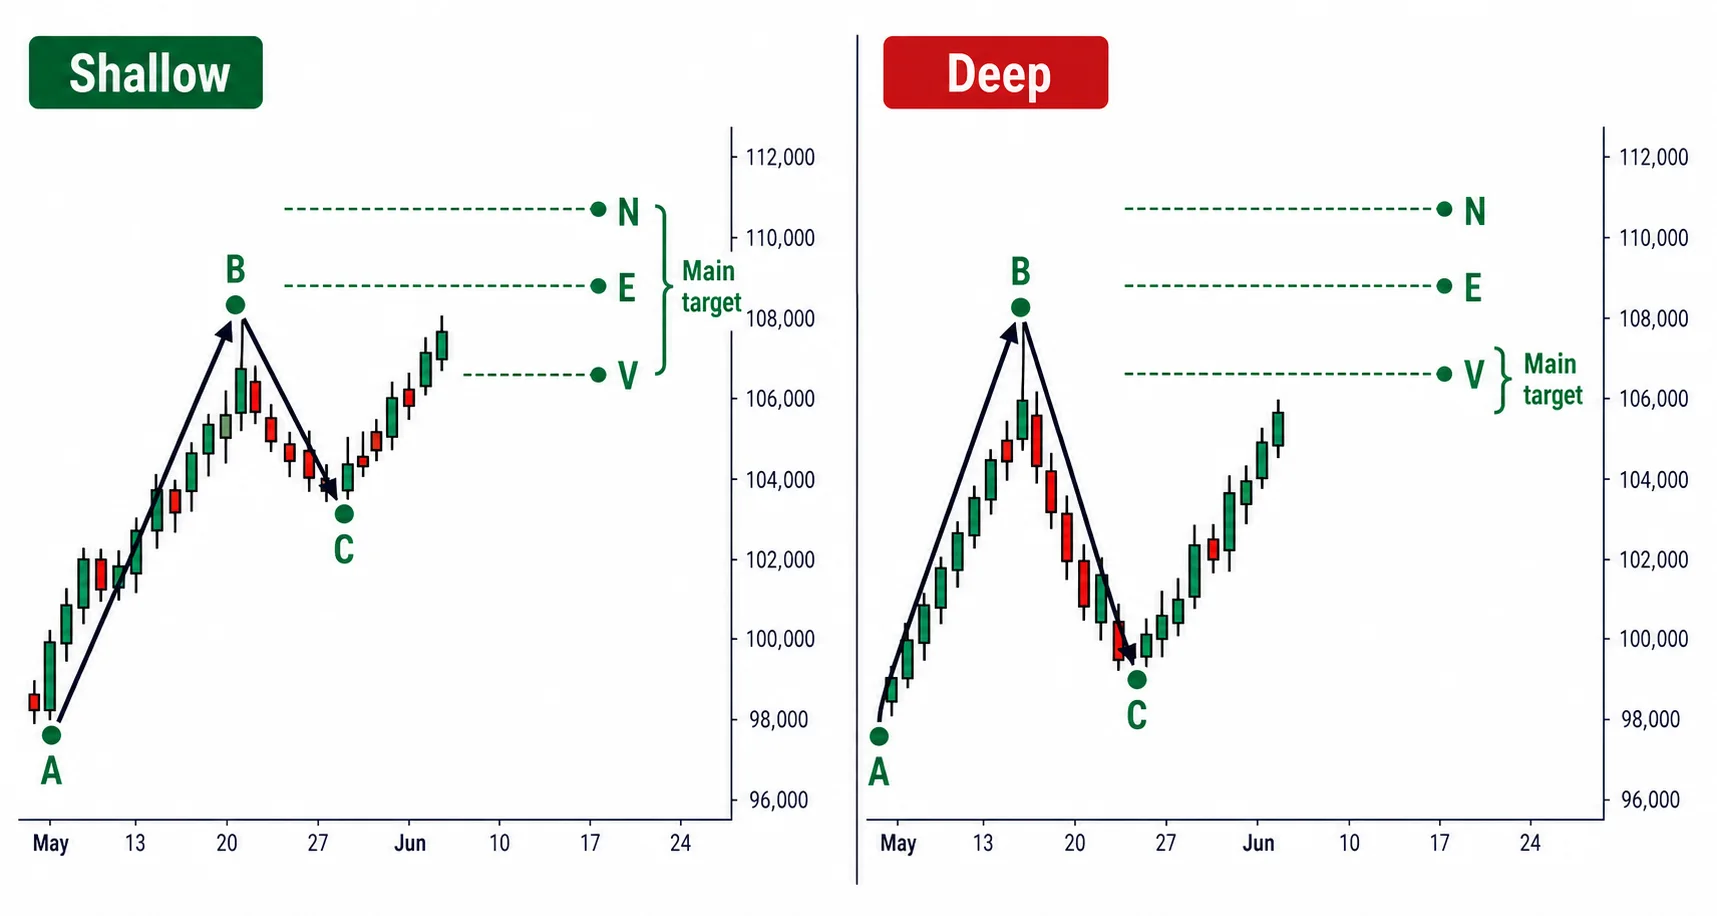
四个值都画出来,至于哪个值作为主要目标,则由回调深度(B−C)决定。同样的ABC,回调是浅是深,侧重的值也不同。
回调浅时优先N和E。浅回调意味着趋势不停歇地推进,直接使用第一段涨幅的N、E比较吻合,这时V会贴近N或落到其下方,不值得单独去看。回调深时以V为主。深回撤之后的反弹幅度大,把回撤幅度加两次的V比较吻合。此时N和E也仍保留为候选,对V给予最大的仓位。NT是趋势较弱、够不到其他值时才看的最低目标,平时挂在最下方作为候选,只有走势偏弱时才提升为主要目标。
数值重合的位置是强目标
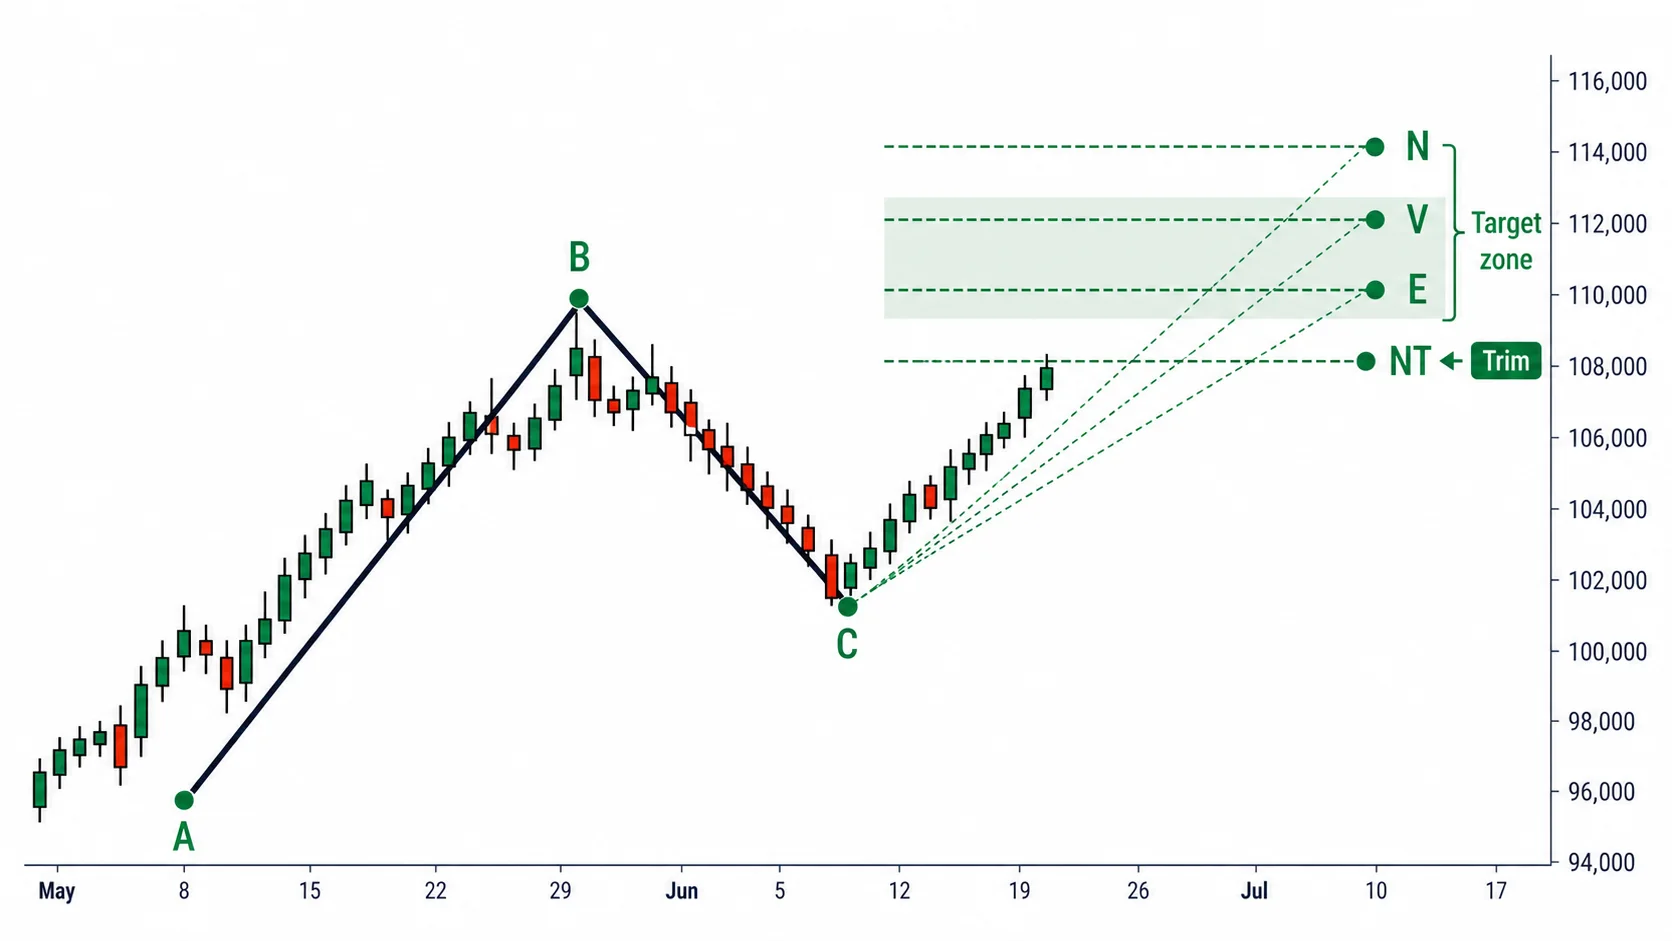
四个计算值真正有用,是在这些值汇聚到同一价格区间的时候。来自不同公式的目标价如果重合在相近的价格,该位置就是多个依据同时指向的强目标。这称为值幅一致。单个计算值只是价格可能停下的近似值,只有多个值重合的区间才值得承载仓位。
例如N和V在几乎相同的价格相遇,该价格区间就是两个公式同时指向的更牢固的目标。价格到达该位置时停顿一次的可能性较高,所以把第一止盈和缩减仓位安排在该区间。只有一个值指向的位置只放小仓位,多个值重合的区间放大仓位。
值幅观测论只看价差,不考虑供需或时点。因此细田强调要把这个目标价与时间论和波动论一起使用。三种理论各管不同的轴。值幅观测论收窄“到多少”的价格,时间论收窄“何时”的时点,波动论收窄价格是否完成了一段走势。值幅所指的价格区间与时间论的变化日在同一时点重合,该位置就是价格与时点同时吻合的位置,反转的可信度提高一级。第6篇讲过的N完成也是同样的道理。值幅上价格触及N计算值,与波动上最后一段走势越过前一个极值使N完成,两者重合时,价格、时点、波形三个轴指向同一位置,走势就更牢固。
落空时重新标ABC
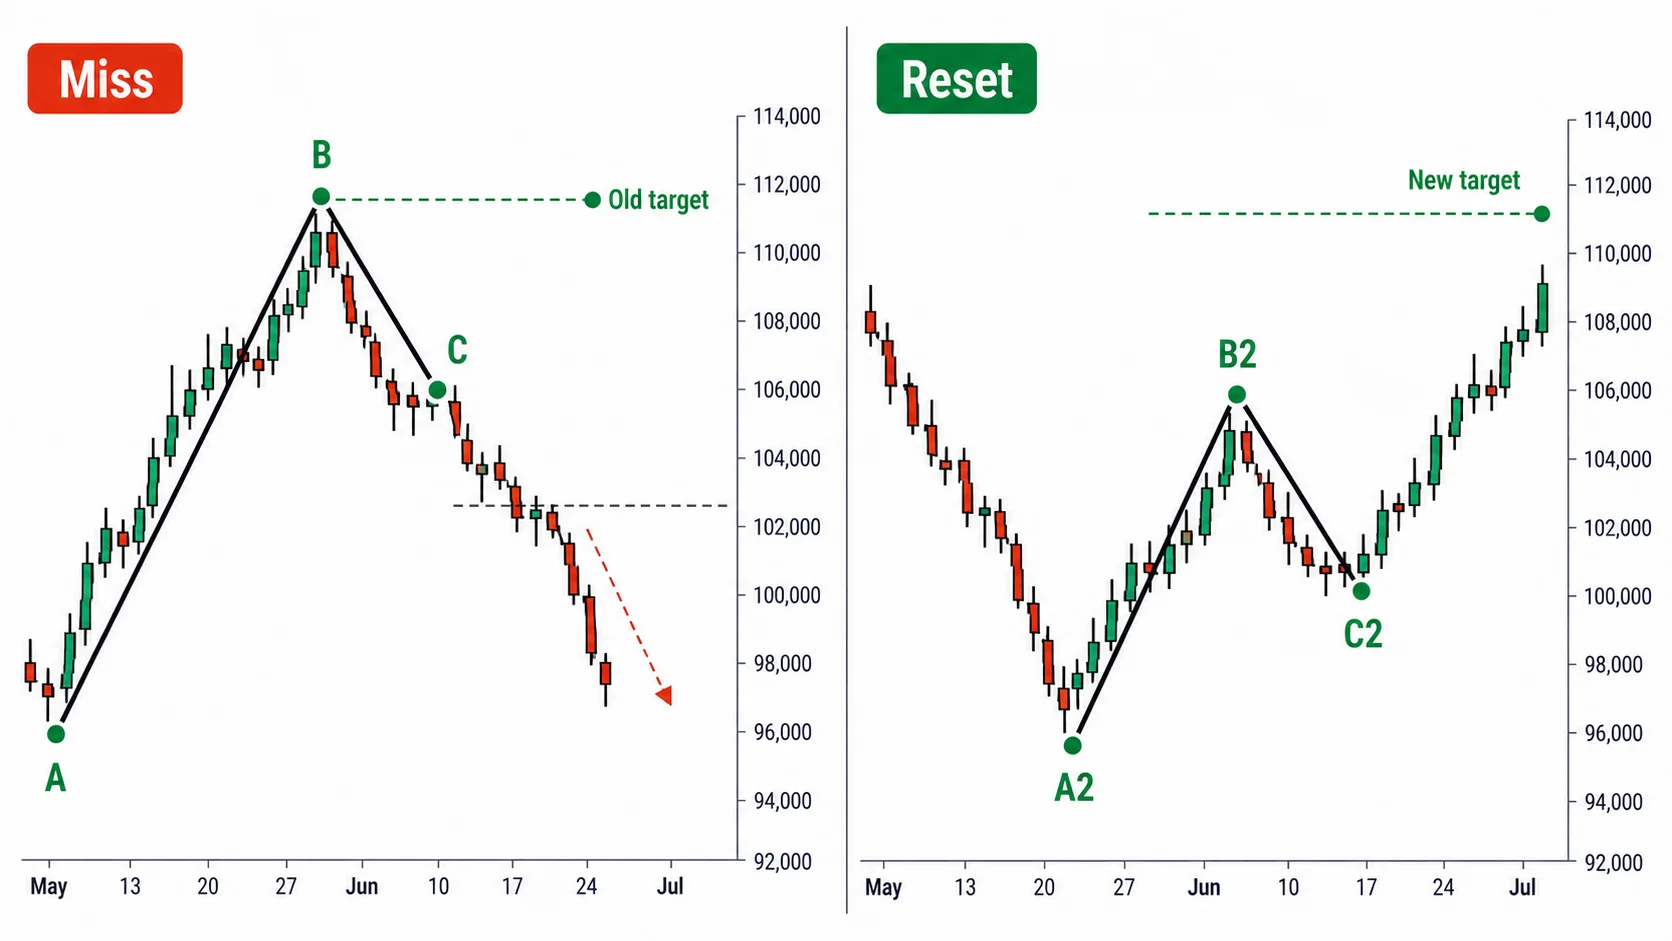
四个值都画出来,价格仍有可能没触及任何一个目标就崩掉。这时细田的原则很明确:目标价是预测,不是事先定好的预期。
预期是把市场硬套进一次定下的目标的想法。预测是事先量好幅度,落空了就当场重新标定。价格破坏了目标,就是ABC标错了,要用新形成的高点和低点重新给ABC标注,更新四个值。不能抓着最初画的目标,等待市场回头。这不是使用值幅观测论的方式。
下跌行情中,把四个公式上下对调来用。A取起始高点,B取第一个低点,C取反弹高点,把加号换成减号,计算下方的目标价。N是从C减去第一段跌幅(A−B),V是从低点B再减去一次反弹幅度(C−B),E是从低点B减去第一段跌幅(A−B)得到的较深目标,NT是从C减去两个高点A与C之间的净跌幅(A−C)。趋势性越强的资产,这些目标价就越吻合。