OptiNod 学院
VWAP:成交量加权平均价
用动态线画出多数市场参与者的盈亏平衡点,再以价格停留在它上方或下方的时间来定义当天的走势。
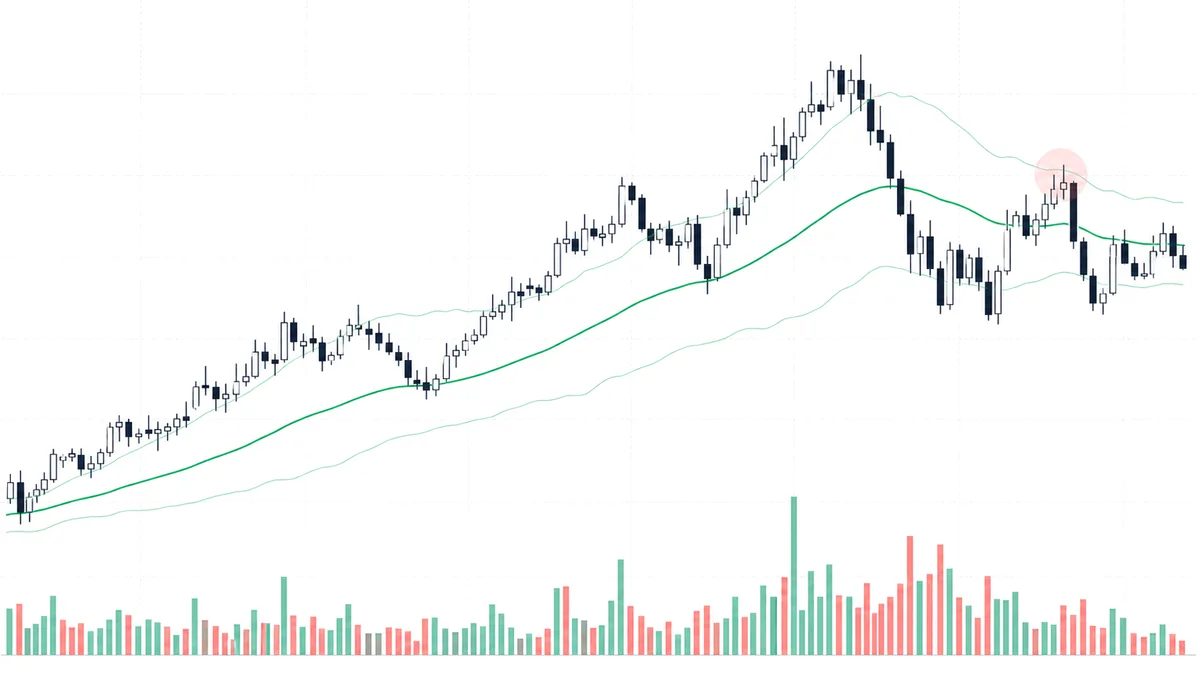
VWAP是把该时段的成交量也计入的平均成交价。在日内图表上,它的走势与当天多数参与者的平均买入价大致接近。价格长时间在VWAP上方,当天对买方有利;长时间在下方,则对卖方有利。
如果只把VWAP看成向均值拉扯的磁铁,在强趋势行情中就会不断逆向入场。应当先根据价格在VWAP上下哪一侧、停留多久,区分当天交易日的性质,再决定要不要做回调(Pullback)入场。

停留时间决定交易日的性质
交易日开头的30~60分钟能看出第一层轮廓,过了前2小时,当天的性质就定下来。同样是VWAP,价格是稳定停留在这条线的一侧,还是频繁穿越两侧,当天的交易方式会完全不同。
价格明确站在VWAP的一侧并度过前2小时,就是趋势型交易日。当天的VWAP起到动态支撑、阻力的作用,回调买入、卖出都很顺。相反,价格在VWAP上下穿越5~7次并度过前2小时,就是平衡型交易日。此时VWAP像磁铁一样吸引价格,远离之后会回来,均值回归的交易比较适用。
同一条线在不同情形下的用法截然相反。不看交易日开头的走势,每次都只当磁铁来用,在趋势型交易日里做均值回归的卖出,就会积累亏损。归根结底,前2小时穿越的次数,是决定这个交易日交易方式最可靠的第一条线索。
ORCL在2024年9月财报次日跳空高开,前90分钟价格一次也没有跌到当日VWAP之下。这是趋势型交易日的典型样子。当天回调买入在当日VWAP上干净地奏效了两次。几天后同一只股票在没有重大新闻的普通交易日开盘,前2小时穿越VWAP 6次,当天 ±1σ 的均值回归奏效。

标准差带:机构当作基本配置,个人却不画的线
在VWAP上同时画出±1σ·±2σ带,据了解是一部分机构交易台的基本配置。个人投资者的图表上几乎看不到这些带,而这些线让VWAP成为入场、出场的线。
在平衡型交易日,可在±2σ附近考虑均值回归入场:+2σ附近卖出,−2σ附近买入,目标是回归VWAP。止损放在±3σ,或前一根K线的最高价或最低价,止盈在VWAP。这套设置里±2σ是入场候选,VWAP是止盈基准。
在趋势型交易日,同样的带要反过来读。价格在同一交易日的 +1σ 上方长时间停留,本身就是趋势信号,以收盘价突破 +2σ 的K线则是趋势加速的信号。也就是说,同一个 ±2σ 从均值回归的入场位置,变成了趋势的入场位置,作用完全相反。
不一起画出这些带的人,只把VWAP当作磁铁这一种模式来用,在趋势型交易日里不断积累亏损。这等于做交易时漏掉了机构交易台真正下注的线。

以特定事件为基准点的VWAP作用超出一天
VWAP最大的弱点,是交易日开始时点这个锚点由人任意设定。每天零点重置,等于假定之前的市场参与者全都消失了。Brian Shannon在2010年代整理的Anchored VWAP,刻意避开了锚点随意设定的问题。它从市场共同关注的有意义的事件开始重新累计。
Shannon最常用的锚点有四个。从前一个大高点起画的AVWAP,成为在那个高点买入的人的平均买入价,起到动态阻力的作用。从前一个大低点起画,则成为在底部买入的人的平均价,起到动态支撑的作用。从大成交量事件(财报、FOMC、平仓大量集中的日子)起画,是该事件之后入场资金的盈亏平衡点;从趋势拐点起画,则可以用一条线看出从那个时点起哪一方占优。
这种方式与日内均值回归的用途不同。AVWAP是几周到几个月都保持意义的线,持续标出多数市场参与者的盈亏平衡点。如果从ORCL 2024年9月财报跳空K线起画出AVWAP,之后3个月内价格三次回落到这条线附近,前两次都反弹,12月中旬的第三次则收在这条线之下。从财报缺口入场的买方,前两次在接近成本价的位置追加了买入,第三次这条线被跌破。

多个锚点重合的位置:把AVWAP提升为实战设置的位置
在同一个标的上从不同事件起画两三条AVWAP,它们汇集的价格区间就成为最强的支撑、阻力。
在MSFT日线上同时画出财报跳空AVWAP与季度新高AVWAP。两条AVWAP在同一价格区间(例如410美元)收拢到1%以内,价格在上升趋势中回调到这个重合区间。在该价格区间,以收盘价收在两条AVWAP上方的那根K线的收盘价买入。止损设在该K线低点与两条AVWAP中较低一条的 −1σ 之间更近的位置。价格以收盘价同时脱离两条AVWAP,就视为预测错误。两个事件的资金盈亏平衡点同时崩溃,要快速平仓。
关键在于两个不同事件的资金盈亏平衡点汇集在同一个位置。只有一条AVWAP时,可能只是偶然画出的线;两条汇集到同一价格区间,就成为市场同时关注两个事件的位置。所以这样重合的位置,可信度明显高于单条AVWAP。

价格脱离VWAP的K线:机构的止损机制
一部分机构交易台据称会把分批买入期间的VWAP当作止损基准。大型基金把买入拆开成交之后,如果价格以收盘价脱离该买入期间的VWAP并继续下行,有时会认为当初买入的理由已经消失。从那时起,开始减掉一部分持仓。这类卖出可能按内部风险规定机械地出来。本文没有单独测算这一比例。
这样的动向会直接显示在图表上。以收盘价脱离AVWAP的K线之后几天,经常累积异常大的卖出成交量。因为把同一条线当作止损线的多个交易台的卖出同时被触发,多只基金一起行动。
所以以收盘价脱离AVWAP的K线,是大资金的止损线已经崩溃的走势变化信号。它不会只以趋势减弱收场。这根K线之后的走弱,可能因机构的减仓卖出而加快,这时入场要保守一些,或者去找短线做空的设置。
个人投资者了解这一点后,交易会在两方面发生变化。第一,脱离AVWAP的K线之后3~5个交易日不做反弹入场,因为减仓卖出的压力还没释放完,反弹很短,随后又会跌回去。第二,以收盘价脱离AVWAP的K线,成交量达到平时的1.5倍以上,就视为减仓卖出开始接连出现的信号。

VWAP失去意义的位置
交易日后半段的VWAP数值几乎固定。累计的数据变多,最后一小时的成交量几乎无法使VWAP移动。所以收盘前1小时的均值回归入场,处在VWAP不再吸引价格的位置,盈亏比会垮掉。
交易日基准如何设定不合适,也经常导致失效。在24小时市场(加密货币)中,交易日开始的时点因平台而异。以UTC零点为基准、以美国市场开盘为基准,同一时点会得出不同的VWAP。要确认自己所用平台的基准并一致使用。AVWAP是消除了基准点随意设定问题的工具,所以在24小时市场也很稳定。
在成交量小的标的上,一两笔大额成交就会让VWAP大幅晃动。能有意义地使用AVWAP的标的,大致是BTC、ETH、SPY、QQQ和大型蓝筹股,其余标的如果把AVWAP当作机构盈亏平衡点来读,就会勉强读出并不存在的信号。
两个条件需要同时具备
要放心使用AVWAP设置,两件事需要同时具备。
- 多条AVWAP重合:从前高起画的AVWAP与从财报缺口起画的AVWAP汇集在同一价格区间时,就成为市场同时关注两个不同事件的资金盈亏平衡点的位置。比只有一条AVWAP时可靠得多。
- 成交量确认:价格触及AVWAP的K线成交量处于平时水平,就视为正常回调;如果成交量大幅放大,价格可能会脱离这条AVWAP。大资金强力脱离这条线的K线,可以事先通过成交量看出来。