OptiNod 아카데미
RSI는 왜 14일까?
RSI의 기본값 14가 어디서 왔는지, 기간을 7·21·28로 바꾸면 과매수·과매도 구간에 들어가는 날이 얼마나 달라지는지, 14가 다른 기간보다 나았는지 미국·한국 주식과 비트코인·이더리움의 일봉으로 확인했습니다.
RSI의 기본 기간은 캔들 14개입니다. 이 기준은 적절한 걸까요? 더 나은 설정은 없을까요?
RSI(Relative Strength Index, 상대강도지수)는 최근 오른 폭과 내린 폭을 비교해 0에서 100 사이 숫자로 나타낸 지표를 말합니다.
1978년 와일더(J. Welles Wilder)가 책에서 소개했고, 트레이딩뷰의 기본 기간은 14입니다.[1]
14를 쓴 이유로는 한 달을 28일로 보고 그 절반을 잡았다는 설명이 있습니다.[2]
그런데 주식은 주말과 휴일에 쉬어서, 일봉 14개를 채우려면 달력으로 20일쯤 걸립니다.
한 달의 절반이라는 설명과는 맞지 않습니다.[3]
결론부터 말하자면, RSI가 과매도 기준인 30 아래로 내려가고 한 달쯤 뒤 가격이 올라 있던 비율을 보면 14가 다른 기간보다 나은 편은 아니었습니다.[4]
그렇다고 어느 시장에서나 더 나은 기간이 따로 있지도 않았습니다.
기간이 짧으면 RSI가 30 아래에 있는 날이 크게 늘었고, 길면 크게 줄었습니다.[5]
그래서 기간을 바꾸면 과매수 기준인 70과 과매도 기준인 30도 같이 옮겨야 합니다.
그래야 과매수·과매도 구간에 들어가는 날이 14일 RSI와 비슷해집니다.[6]
미국·한국 주식과 지수, 비트코인·이더리움의 일봉으로 하나씩 확인해 보겠습니다.
14는 어디서 왔을까요
와일더는 같은 책에서 ATR(Average True Range)과 ADX(Average Directional Index)도 소개했습니다.
ATR은 가격이 움직이는 폭을, ADX는 추세의 강도를 나타내는 지표입니다.
트레이딩뷰에서는 이 두 지표도 기본 기간이 14입니다.[7]
한 달의 절반이라는 설명은 미국 개인투자자협회(AAII, American Association of Individual Investors) 저널의 글에 나옵니다.[2]
와일더의 책 원문은 확인하지 못해서, 이 설명이 와일더가 직접 밝힌 이유인지는 알 수 없습니다.
차트에서 기간은 계산에 쓰는 봉의 개수를 말합니다.
같은 설정이 1시간봉 차트에서는 14시간이 됩니다.
일봉 14개가 달력으로 며칠인지는 주식과 코인이 서로 다릅니다.
주식은 쉬는 날엔 봉이 안 생겨서 달력으로는 더 오래 걸리고, 매일 거래되는 비트코인과 이더리움은 봉 14개가 그대로 14일입니다.[3]
한 달의 절반이라는 설명이 달력과 맞아떨어지는 건 쉬는 날이 없는 코인뿐입니다.
비트코인은 1시간봉보다 일봉에서 RSI가 70 위에 더 자주 올라가 있었습니다.[8]
같은 14라도 봉의 길이와 종목에 따라 실제로 보는 시간이 다르고, RSI가 30 아래나 70 위에 있는 비율도 달라집니다.
RSI에는 14일보다 오래된 가격도 들어갑니다
RSI는 흔히 최근 14일의 오른 폭과 내린 폭을 비교한 값으로 소개됩니다.
실제 계산은 조금 다릅니다.
14일 RSI는 처음에 14일 동안의 평균 상승폭과 평균 하락폭으로 시작합니다.
그다음부터는 어제까지의 평균에 오늘의 가격 변화를 14분의 1만큼 반영해서 새 평균을 만듭니다.[9]
그래서 오래된 가격 변화도 바로 사라지지 않고 영향만 조금씩 줄어듭니다.
이 계산을 와일더 방식이라고 하고, 트레이딩뷰의 RSI도 이 방식을 씁니다.
RSI 값의 절반 이상은 최근 14봉에서 나오고, 나머지는 그 앞의 봉들에서 옵니다.[10]
기간을 7로 바꾸면 최근 7봉에서, 28로 바꾸면 최근 28봉에서 비슷한 비중이 나옵니다.[11]
이름은 14일이지만, 오늘 움직임을 얼마나 반영하느냐로 보면 27일 지수이동평균(EMA, Exponential Moving Average)과 같습니다.[12]
최근 14봉만 평균 내는 RSI를 같이 그려 보면 두 계산의 차이가 차트에서 바로 보입니다.
예를 들어 비트코인이 하루 만에 크게 떨어지고 14봉이 지나 그 하락이 계산에서 빠지자, 최근 14봉만 평균 낸 RSI가 크게 올랐습니다.[13]
같은 날 와일더 방식의 RSI는 거의 움직이지 않았습니다.

그날 주황 선은 41.5에서 72.4로, 검은 선은 46.7에서 47.4로 움직였습니다.
주황 선만 크게 오른 건 그 큰 하락이 계산에서 한꺼번에 빠졌기 때문입니다.
와일더 방식에서는 그 영향이 조금씩 줄어듭니다.
그래서 큰 하락이 있고 14봉이 지나도 트레이딩뷰의 RSI는 갑자기 크게 오르지 않습니다.
기간이 짧을수록 RSI가 30 아래로 자주 내려갔습니다
와일더는 RSI 30을 과매도 기준으로, 70을 과매수 기준으로 썼습니다.[14]
RSI 70은 최근 평균 상승폭이 평균 하락폭의 2.3배쯤 된다는 뜻이고, 30은 반대로 평균 하락폭이 평균 상승폭의 2.3배쯤 된다는 뜻입니다.[15]
30은 그대로 두고 RSI 기간만 바꾸면, RSI가 30 아래에 있는 날이 크게 늘거나 줄어듭니다.
아래 표의 숫자는 기간별로 RSI가 30 아래에 있던 날의 비율입니다.[16]
| RSI 기간 | SPY | 코스피 | 비트코인 |
|---|---|---|---|
| 7일 | 6.7% | 10.3% | 10.5% |
| 14일 | 1.7% | 3.8% | 4.2% |
| 21일 | 0.4% | 1.2% | 2.0% |
| 28일 | 0.1% | 0.5% | 0.9% |
- SPY와 S&P 500: SPY는 미국 S&P 500 지수를 따르는 상장지수펀드(ETF, Exchange-Traded Fund)로 2016년부터 확인했습니다. S&P 500은 지수 자체이며 1950년부터 확인했습니다.
- 30 아래에 있던 날: RSI가 30 아래인 날을 모두 포함합니다. 며칠 이어지면 그 날짜가 전부 들어갑니다.
- 30 아래로 내려간 날: 전날 RSI가 30 이상이고 그날 30 아래인 날입니다. 며칠 이어져도 한 번입니다. 70 위로 올라간 날도 같은 방식입니다.
- 20거래일 뒤 오른 비율: RSI가 30 아래로 내려간 날이나 70 위로 올라간 날의 종가보다 20거래일 뒤 종가가 높았던 비율입니다. 그 사이의 등락과 수수료는 들어가지 않습니다.
- 전체 거래일: RSI와 상관없이 측정 기간의 모든 날을 놓고 20거래일 뒤 종가가 더 높았던 비율입니다. 비트코인은 쉬는 날이 없어서 매일이 거래일입니다.
세 시장 모두 기간이 짧을수록 30 아래에 있던 날이 많았습니다.
기간이 짧으면 오늘의 가격 변화가 평균에 더 크게 반영돼서, 같은 하락에도 RSI가 더 크게 내려가기 때문입니다.
70 위에 있던 날도 기간이 짧을수록 많았습니다.[17]
Connors RSI는 기간이 짧은 RSI에 며칠 연속 오르내렸는지와 오늘 움직임의 크기까지 더한 지표입니다.
기간이 28일이면 SPY에서 RSI가 30 아래로 내려간 건 몇 번 되지 않았습니다.[18]
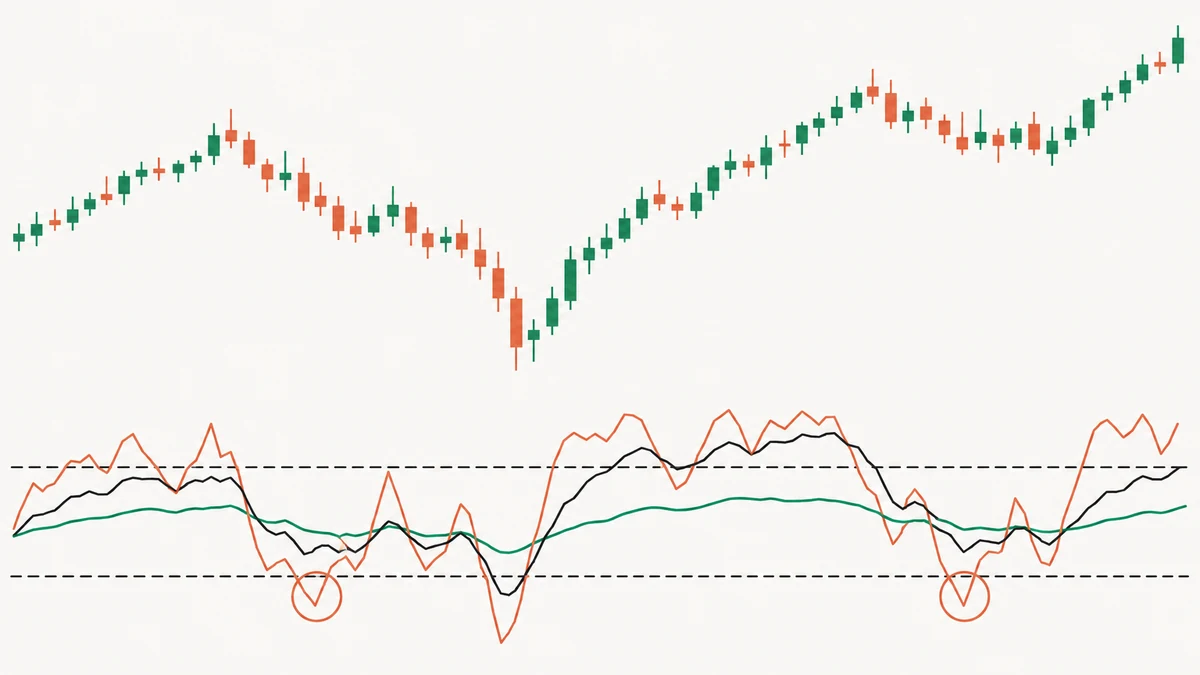
SPY 차트의 한 구간을 보면, 7일 RSI는 30 아래로 여러 번 내려갔지만 21일 RSI는 한 번도 내려가지 않았습니다.

30 아래에 있던 날은 주황 선이 열흘, 검은 선이 사흘이고, 초록 선은 하루도 없습니다.
같은 30이라도 기간이 짧으면 자주 닿고, 길면 드물게 닿습니다.
기간을 바꾸면 과매수·과매도 기준도 같이 옮겨야 합니다
그럼 기간을 바꿨을 때 과매수·과매도 기준을 어디로 옮겨야 14일 RSI와 비슷해질까요?
미국·한국의 주식과 지수, 비트코인, 이더리움까지 여덟 시장에서 14일 RSI가 30 아래에 있던 날과 70 위에 있던 날의 비율을 먼저 확인했습니다.[19]
그다음 다른 기간의 RSI에서는 선을 어디에 그어야 그 비율이 똑같이 나오는지 찾았습니다.
아래 표는 여덟 시장에서 찾은 선이 어디부터 어디까지였는지 적은 것입니다.
| RSI 기간 | 30에 해당하는 선 | 70에 해당하는 선 |
|---|---|---|
| 7일 | 20.2~23.0 | 75.3~77.5 |
| 21일 | 33.3~34.8 | 66.4~67.4 |
| 28일 | 35.5~37.5 | 64.5~66.1 |
기간이 짧으면 30은 더 아래로, 70은 더 위로 옮겨야 했습니다.
기간이 길면 두 선 모두 50 쪽으로 옮겨야 했습니다.
여덟 시장의 값이 서로 비슷했습니다.
비트코인 차트에서 7일 RSI에 30을 그대로 썼더니, 그 아래에 있던 날이 14일 RSI보다 훨씬 많았습니다.[20]
선을 21로 낮추니 그 아래에 있는 날이 14일 RSI 때만큼 줄었고, 날짜도 대부분 겹쳤습니다.
다만 둘 중 하나만 선을 넘은 날도 있어서 완전히 같지는 않습니다.

14일 RSI가 30 아래인 날은 9번, 7일 RSI가 21 아래인 날은 6번 나왔고, 그중 5번이 같은 날입니다.
표의 값으로 기준을 옮기면 과매수·과매도 구간에 들어가는 날이 14일 RSI와 비슷해집니다.
상승 추세에서는 RSI가 30까지 잘 내려오지 않았습니다
기간을 14로 그대로 둬도, 가격이 오르는 구간에서는 RSI가 40 아래로 잘 내려가지 않았고, 내리는 구간에서는 60 위로 잘 올라가지 않았습니다.[21]
아래 표의 숫자는 14일 RSI가 왼쪽 범위에 있던 날의 비율입니다.
여덟 시장에서 가장 낮은 값과 가장 높은 값을 적었습니다.
| 14일 RSI | 전체 거래일 | 상승 추세 | 하락 추세 |
|---|---|---|---|
| 40 이상인 날 | 79.0~90.3% | 92.6~95.7% | 67.4~75.3% |
| 60 이하인 날 | 58.9~74.8% | 51.7~63.5% | 82.3~91.1% |
- 상승 추세: 종가가 200일 이동평균 위에 있고, 그 평균이 20거래일 전보다 높은 날입니다.
- 하락 추세: 종가가 200일 이동평균 아래에 있고, 그 평균이 20거래일 전보다 높지 않은 날입니다.
상승 추세인 날 가운데 RSI가 30 아래였던 날은 여덟 시장 모두 1%도 되지 않았습니다.[22]
그래서 상승 추세에서는 30까지 내려오길 기다려도 그런 날이 거의 오지 않습니다.
14가 다른 기간보다 더 낫지는 않았습니다
기간을 바꾸면 RSI가 30 아래나 70 위에 있는 날이 달라진다는 건 앞에서 봤습니다.
그럼 14일 RSI가 30 아래로 내려갔을 때, 7일이나 21일 RSI가 내려갔을 때보다 그 뒤 가격이 더 자주 올랐을까요?
아래 표의 숫자는 왼쪽 칸에 적힌 날의 종가보다 20거래일 뒤 종가가 높았던 비율입니다.
| 비교 기준 | S&P 500 | 코스피 | 비트코인 |
|---|---|---|---|
| 전체 거래일 | 61.6% | 58.1% | 52.7% |
| 7일 RSI가 30 아래로 내려간 날 | 63.3% | 62.5% | 58.2% |
| 14일 RSI가 30 아래로 내려간 날 | 58.7% | 62.5% | 55.9% |
| 21일 RSI가 30 아래로 내려간 날 | 66.3% | — | — |
—로 표시한 칸은 30 아래로 내려간 횟수가 적어 측정이 정확하지 않습니다.
S&P 500과 비트코인에서는 7일 RSI가 30 아래로 내려갔을 때가 14일 RSI 때보다 가격이 더 자주 올랐고, 코스피에서는 둘이 같았습니다.
14일 RSI가 30 아래로 내려간 뒤에 코스피와 비트코인은 전체 거래일보다 오른 경우가 많았지만, S&P 500은 오히려 적었습니다.
이 표에서 14일 RSI가 7일 RSI보다 나은 시장은 없었습니다.
다만 평균 수익률로 보면 14일 RSI 쪽이 높은 시장이 더 많아서, 7일이 더 낫다고 말하기도 어렵습니다.[23]
14일 RSI가 70 위로 올라간 뒤 가격이 어떻게 됐는지도 시장마다 달랐습니다.
S&P 500과 비트코인은 전체 거래일보다 오른 경우가 많았고, 코스피는 적었습니다.[24]
70 위에 있다고 가격이 내려간다고 보기는 어렵습니다.
RSI 기간을 5일부터 30일까지 놓고 비교해도, 14일은 대부분의 시장에서 중간 아래였습니다.[25]
오른 비율이 가장 높았던 기간은 시장마다 달랐고, 같은 지수를 따라가는 SPY와 S&P 500끼리도 같지 않았습니다.[26]
그럼 가장 좋았던 기간을 골라 쓰면 될까요?
자료를 반으로 나눠 보면, 앞쪽에서 제일 좋았던 기간은 어느 시장에서도 뒤쪽까지 제일 좋지는 않았습니다.[27]
그 기간이 뒤쪽에서 중간보다 위였던 시장도 여덟 곳 중 네 곳뿐이었습니다.
과거 성적이 제일 좋았던 기간을 그대로 고르면 과최적화가 되기 쉽습니다.
결국 여덟 시장 어디에서도 14일이 제일 좋지는 않았습니다.
RSI 기간을 바꾸기 전에 확인할 것
- 기준선: 기간을 바꾸면서 과매수·과매도 기준도 같이 옮겼나요?
- 횟수: 그 기간의 RSI가 30 아래로 몇 번 내려갔는지 봤나요?
- 과거 순위: 과거에 가장 좋았던 기간을 그대로 고른 건 아닌가요?
- 봉 길이: 지금 차트에서 그 기간이 실제로 며칠인지 확인했나요?
- 추세: 지금 추세에서 RSI가 그 선까지 실제로 내려오거나 올라올 수 있나요?
14가 특별히 좋은 값은 아니었지만, 어느 시장에서나 14보다 나은 값이 있는 것도 아니었습니다.
그대로 써도 되고 다른 기간으로 바꿔도 되지만, 바꿨다면 과매수·과매도 기준도 같이 옮겨야 합니다.
- [1] 트레이딩뷰 RSI 안내를 보면 만든 사람은 와일더, 소개한 책은 1978년 New Concepts in Technical Trading Systems, 기본 길이는 14봉입니다.
- [2] 미국 개인투자자협회 저널(AAII Journal) 2017년 7월 글은 와일더가 14를 자연 주기의 절반으로 봤다고 설명합니다. 같은 글에는 투자자들이 한 달을 28일로 보고 반으로 나눴다는 말도 나옵니다.
- [3] 14거래일이 달력으로 며칠인지 중앙값을 보면 SPY(미국 S&P 500 ETF)와 코스피 모두 20일입니다. 비트코인과 이더리움은 매일 거래해서 14일입니다.
- [4] 기간 5~30일을 RSI가 30 아래로 내려가고 20거래일 뒤 가격이 올라 있던 비율이 높은 순서로 놓으면, 14일은 1950년 이후 S&P 500에서 26개 기간 중 24번째, 2016년 이후 SPY에서 13개 중 10번째였습니다. 내려간 횟수가 10번 미만인 기간은 뺐습니다.
- [5] SPY에서 RSI가 30 아래인 날의 비율은 7일 6.7%, 14일 1.7%, 21일 0.4%입니다.
- [6] 14일 RSI가 30 아래에 있는 날과 비율이 같아지는 선을 찾으면, 여덟 시장에서 7일 RSI는 20.2~23.0, 21일 RSI는 33.3~34.8이었습니다.
- [7] 트레이딩뷰 ATR 안내와 DMI 안내에 따르면 와일더가 같은 1978년 책에서 소개했고 기본 기간은 14입니다.
- [8] 비트코인에서 기간 14의 RSI가 70 위에 있던 비율은 일봉 10.8%, 1시간봉 6.1%입니다. 30 아래에 있던 비율은 일봉 4.2%, 1시간봉 4.8%입니다.
- [9] 처음 14개 변화의 단순 평균으로 시작하며, 이후 평균은 직전 평균에 13을 곱하고 오늘 변화를 더한 뒤 14로 나눕니다.
- [10] 14일 RSI에서 최근 14봉의 비중은 64.6%, 최근 28봉의 비중은 87.4%입니다. 시작 값의 영향은 100봉 뒤 0.0605%로 줄어듭니다.
- [11] 7일, 14일, 21일, 28일 RSI에서 각각 최근 7봉, 14봉, 21봉, 28봉의 비중은 66.0%, 64.6%, 64.1%, 63.9%입니다.
- [12] 와일더 방식은 오늘 값을 1/14만큼 반영하고, 27일 EMA도 2/(27+1), 즉 1/14만큼 반영합니다. RSI는 오른 폭과 내린 폭을, EMA는 가격을 평균 내기 때문에 차트의 선이 같아지지는 않습니다.
- [13] 비트코인은 2020년 3월 12일 종가 기준으로 39.5% 하락했고, 그 하락이 14봉 범위를 벗어난 날은 2020년 3월 26일입니다.
- [14] 트레이딩뷰 RSI 안내는 와일더가 과매도 30, 과매수 70을 기준으로 썼다고 설명합니다.
- [15] 평균 상승폭 ÷ 평균 하락폭은 RSI ÷ (100 − RSI)와 같습니다. RSI 50에서 1배, 70에서 약 2.33배, 80에서 4배입니다.
- [16] SPY와 코스피는 2016-01-04~2026-10-30, 비트코인은 2017-11-25~2026-10-31의 일봉입니다. 계산을 시작한 뒤 앞 100봉은 뺐습니다.
- [17] SPY에서 RSI가 70 위인 날의 비율은 7일 22.7%, 14일 8.6%, 21일 3.5%, 28일 1.3%입니다.
- [18] 2016년 이후 SPY에서 RSI가 30 아래로 내려간 횟수는 7일 87번, 14일 26번, 21일 7번, 28일 3번입니다.
- [19] 여덟 시장은 SPY·QQQ·엔비디아·코스피·삼성전자·비트코인·이더리움과 S&P 500입니다. 측정 시작은 SPY·QQQ·코스피 2016-01-04, 엔비디아 2016-05-26, 삼성전자 2016-06-01, 비트코인·이더리움 2017-11-25, S&P 500 1950-05-26이고, 모두 2026년 10월 말까지입니다.
- [20] 2026년 5~9월 비트코인 일봉에서 RSI가 30 아래인 날은 7일 RSI 22일, 14일 RSI 9일입니다.
- [21] 상승 추세에서는 RSI가 40~80, 하락 추세에서는 20~60에서 움직인다는 설명은 John Hayden의 RSI: The Complete Guide(2004)에 나옵니다. 본문 표는 그 설명을 여덟 시장의 일봉으로 확인해 본 것입니다.
- [22] 상승 추세인 날 가운데 14일 RSI가 30 아래였던 날은 SPY 0.4%, 코스피 0.2%, 비트코인 0.6%, S&P 500 0.8%입니다.
- [23] 20거래일 뒤 평균 수익률은 SPY·QQQ·코스피·삼성전자·비트코인에서 14일 RSI 쪽이 높았고, 엔비디아·이더리움·S&P 500에서 7일 RSI 쪽이 높았습니다.
- [24] 14일 RSI가 70 위로 올라가고 20거래일 뒤 가격이 올라 있던 비율은 S&P 500 66.6%(전체 거래일 61.6%), 비트코인 67.5%(전체 거래일 52.7%), 코스피 50.0%(전체 거래일 58.1%)입니다.
- [25] 기간 5~30일을 30 아래로 내려가고 20거래일 뒤 가격이 올라 있던 비율이 높은 순서로 놓았을 때 14일의 순위는 SPY 13개 중 10번째, QQQ 12개 중 10번째, 엔비디아 12개 중 11번째, 코스피 20개 중 13번째, 삼성전자 17개 중 4번째, 비트코인 22개 중 10번째, 이더리움 23개 중 17번째, S&P 500 26개 중 24번째입니다. 내려간 횟수가 10번 미만인 기간은 뺐습니다.
- [26] 오른 비율이 가장 높았던 기간은 SPY 8일, QQQ 9일, 엔비디아 7일, 코스피 24일, 삼성전자 12일, 비트코인 25일, 이더리움 26일, S&P 500 28일입니다. SPY는 2016년 이후, S&P 500은 1950년 이후 자료입니다.
- [27] 예를 들어 삼성전자는 앞 절반에서 가장 좋았던 12일의 오른 비율이 92.9%였는데 뒤 절반에서는 50.0%였고, 비트코인은 19일이 63.6%에서 30.0%로 내려갔습니다. 앞 절반과 뒤 절반 모두 RSI가 8번 이상 30 아래로 내려간 기간만 비교했습니다.