OptiNod 学院
资金费率套利:把价格风险换成基差、爆仓和成交风险的交易
Delta中性资金费率套利,是把价格方向换成强平、成交和资金费反转风险的交易。资金费最高的时候,这些风险也最大。基差本身并不是事先确定的亏损。
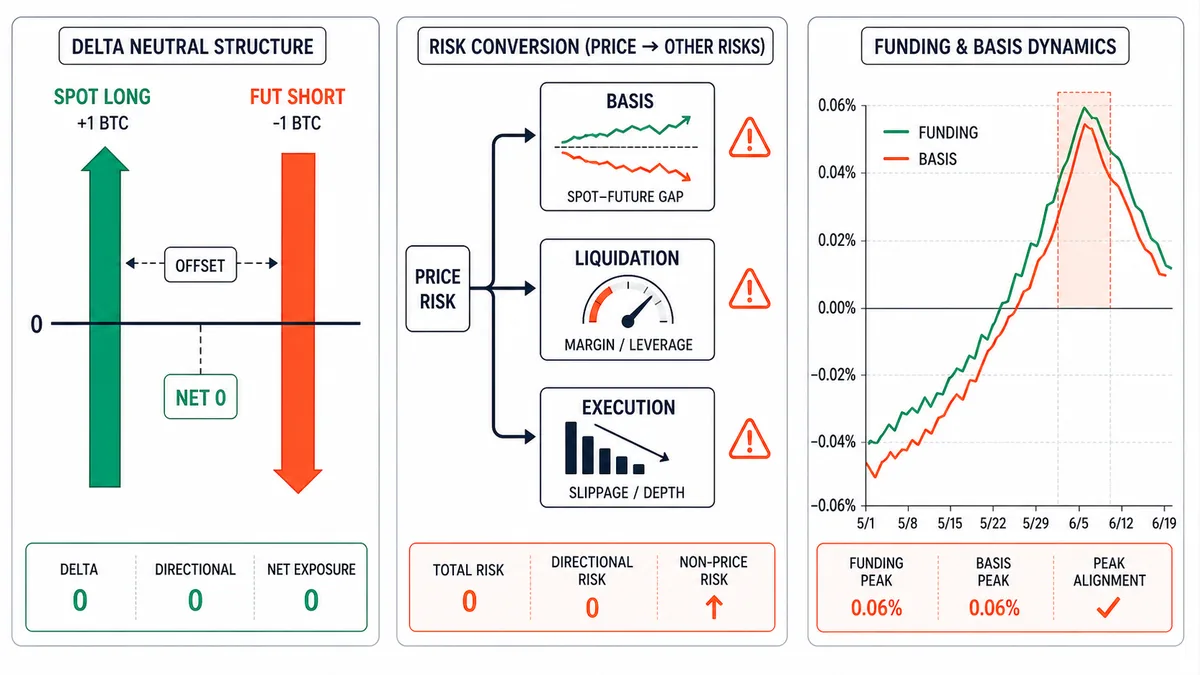
收取资金费,是抹掉价格方向、转而承担强平、成交和资金费反转风险的交易。资金费最高的时候,这些风险也最大。正的入场基差本身并不是已经亏掉的钱。
资金费率套利的定义很简单。买入1 BTC现货,同时卖出1 BTC永续合约,无论价格往哪边走,一边的盈亏都会抵消另一边。这就是方向性敞口为0的Delta中性状态,价格涨跌都不会改变盈亏。在这个状态下,只要处于正资金费率区间,合约空头一侧每8小时收取一次资金费。
人们接受这笔交易时,通常只用一个词来形容:“白拿”。价格往哪走都无所谓,于是被看成没有风险的利息。年化几十个百分点的资金费率页面,会强化这种看法。于是资金涌向收取资金费的合约空头。空头一多,合约溢价就被压下去,屏幕上那份高资金费维持不了多久。
问题在于这份“白拿”从哪里来。正资金费率意味着永续合约价格高于现货,是基差拉开的信号。基差在市场过热、多头杠杆向一边倾斜时拉得最大。也就是说,资金费率最高的时候,正是这种倾斜最严重的时候。所以资金费率是衡量市场向一边倾斜程度的数值,不应当作收益率指标。资金费率图表与基差、溢价图表,是用不同的坐标轴呈现同一个现象(资金费率、基差与溢价)。

Delta为0,基差不为0
现货多头与相同基础资产数量的合约空头,可以抵消共同的价格方向敞口,但仍有基差风险。本文定义B=F−S(合约价格−现货价格)。数量为q时,资金费和成本之前的两腿合计价格盈亏为q×(Bentry−Bexit)。正入场基差并不是即时亏损,而是以后收敛时可能转化为利润的价差。 该计算假设现货多头与USDT/USDC结算线性合约空头的基础资产数量相同。币本位反向合约需另行计算盈亏公式和对冲数量。
入场后基差收缩,现货多头加合约空头的合计盈亏改善;继续扩大则恶化。高正基差入场本身不会产生亏损,收敛也不会收回已收到的资金费。但永续合约没有到期日,收敛并无保证,必须检查承受进一步扩大的保证金及资金费反转风险。
基差与资金费应分别查看。下文前30天平均幅度1.5倍的条件,是筛选周期初期的示例,并不是初期必然有利或高点入场必亏的规律。每个候选都要评估基差继续扩大、资金费持续性、成本和爆仓余地。

爆仓会强制拆掉Delta中性仓位
“价格往哪走都无所谓”,只有两条腿绑在同一个账户里时才成立。现实中现货和合约常常在不同的保证金池里,价格大幅上涨时合约空头一侧的保证金先被爆仓,只剩下有方向的现货多头。那一刻Delta中性就被打破,只剩单边方向敞口。
2024年8月5日日元套利平仓当天,BTC开盘价58,161美元,盘中跌到49,000美元,收盘54,019美元。在这种波动率骤增的区间,合约一侧的保证金会瞬间缩水。空头一侧被爆仓后,套利就结束了,本以为已经消除的方向风险又原样回来。
运作中决定成败的是保证金分配。在合约空头上用逐仓模式只放最低保证金、想把资金费收到最大的人,会在第一次波动率大幅上升时失去空头那条腿。在合约一侧放入入场价30%以上作为缓冲保证金的人,则能承受同样的波动。越是连环爆仓发生的区间,这份缓冲越是保住收益的关键。

资金费翻负的速度是最大的风险
资金费每8小时重新计算,不是定下来就结束的固定值。靠正资金费收取的仓位,一旦市场情绪偏向空头就会翻成负资金费,从那时起要把收到的资金费反过来付出去。套利的收益曲线,只有在资金费符号不变的期间才向右上方走。
2022年11月FTX破产时,BTC从8日开盘价20,591美元,在9日盘中跌到15,588美元。在这种恐慌区间,资金费会降到很深的负值区域,基差倒挂(现货溢价,即backwardation)。为了赚正资金费而入场的套利,收取停止,反过来变成支付,同时爆仓风险也最大。资金费率最高的过热区间之后,常常就是这种反转出现的位置。
在图表上看资金费率的斜率。绝对值再高,只要斜率拐头向0靠拢,收取区间就快结束了。持仓量创出新高而价格停滞,说明向一边倾斜的多头快要被清理,不久资金费符号就会改变(持仓量)。
基差回归在哪里体现到盈亏上
套利总盈亏等于两腿价格盈亏加累计资金费,再减手续费、滑点和融资成本。合计价格盈亏为q×(Bentry−Bcurrent),因此入场基差为现货价格的0.4%,不意味着入场即产生0.4%浮亏。基差不变时成本前价格盈亏为0,收缩时获利,扩大时亏损。
基差收敛收益和空头保证金余量需要分别检查。若收敛伴随现货上涨,合计盈亏可能改善,但空头仍可能浮亏并缺乏保证金。若合约价格下跌导致收敛,空头则盈利。收敛本身不意味着空头爆仓,不能只看两腿合计盈亏来判断爆仓安全。
运作示例:同时查看资金费与基差
以下是利用资金费转正与基差周期初期的BTC永续合约运作示例。并非经验证的最优规则,实际使用前需核查成本和风险上限。
- 入场:资金费率刚由负转正,且基差首次超过前30天平均幅度的1.5倍时,同时成交现货多头和等量合约空头。
- 保证金:给合约空头一侧放入至少入场价30%的缓冲保证金,使爆仓价距离现价25%以上(禁止逐仓模式只放最低保证金)。
- 止损:爆仓价放在入场价上方至少25%。现货价格相对入场价上涨到+20%时,在碰到爆仓价之前同时拆掉两条腿。在只有一条腿被爆仓、产生方向敞口之前先平掉。
- 止盈/管理:累计收到的资金费达到持仓数量×入场基差金额的2倍时,把两条腿的数量各减一半,这是一个示例。这个倍数不是收回事先亏掉的基差的标准,而是把资金费锁定到一定金额的管理刻度。实际净盈亏还要把基差变化和成本加进去算。
- 失效:资金费翻负,或基差收缩到前30天平均幅度以下时,同时拆掉两条腿。禁止只留一条腿。
该示例利用周期阶段,而不只追逐资金费绝对值。跳过最高资金费区间,目的是管理资金费反转、基差继续扩大和爆仓风险,并非避免基差收敛亏损。处于初期这一条件本身不保证收益或安全。
同一资产也要同时看两个交易所
套利的基差和资金费因交易所而异。如果某个交易所的资金费比另一个异常地高,这个差距是该交易所的爆仓风险和盘口厚度在价格中的反映。给出最高资金费的交易所,通常盘口最薄,爆仓风险也最大。
拆仓时滑点、手续费和流动性会把之前收到的资金费削掉多少,各交易所不同(滑点、手续费与流动性)。在波动率大幅上升的区间,盘口越薄的交易所,同时平掉两条腿本身就越困难。一条腿成交了,另一条腿在滑动的这段时间里,会短暂出现方向敞口。
下列项目没有确认之前,不要进入套利。
- 资金费刚由负转正,且资金费率斜率为正
- 基差刚刚超过前30天平均的1.5倍,处于初期,不是高点
- 合约空头爆仓价距离现价25%以上
- 盘口足够厚,能够同时拆掉两条腿的交易所
- 不是持仓量创新高加价格停滞的组合(反转并不临近)
这五项全部满足时,才能把收到的资金费拿来和强平、成交、反转风险放在一起衡量。只要缺一项,收到的资金费有多少,这些风险就一起大了多少。不要把基差读成已经付出的利息。
