OptiNod 学院
回撤规则 — 用比例把前一浪缩小到:5或:3
尼利的回撤规则1至7,是用m2/m1和m0/m1的比例来缩小刚结束之浪的结构候选的步骤。
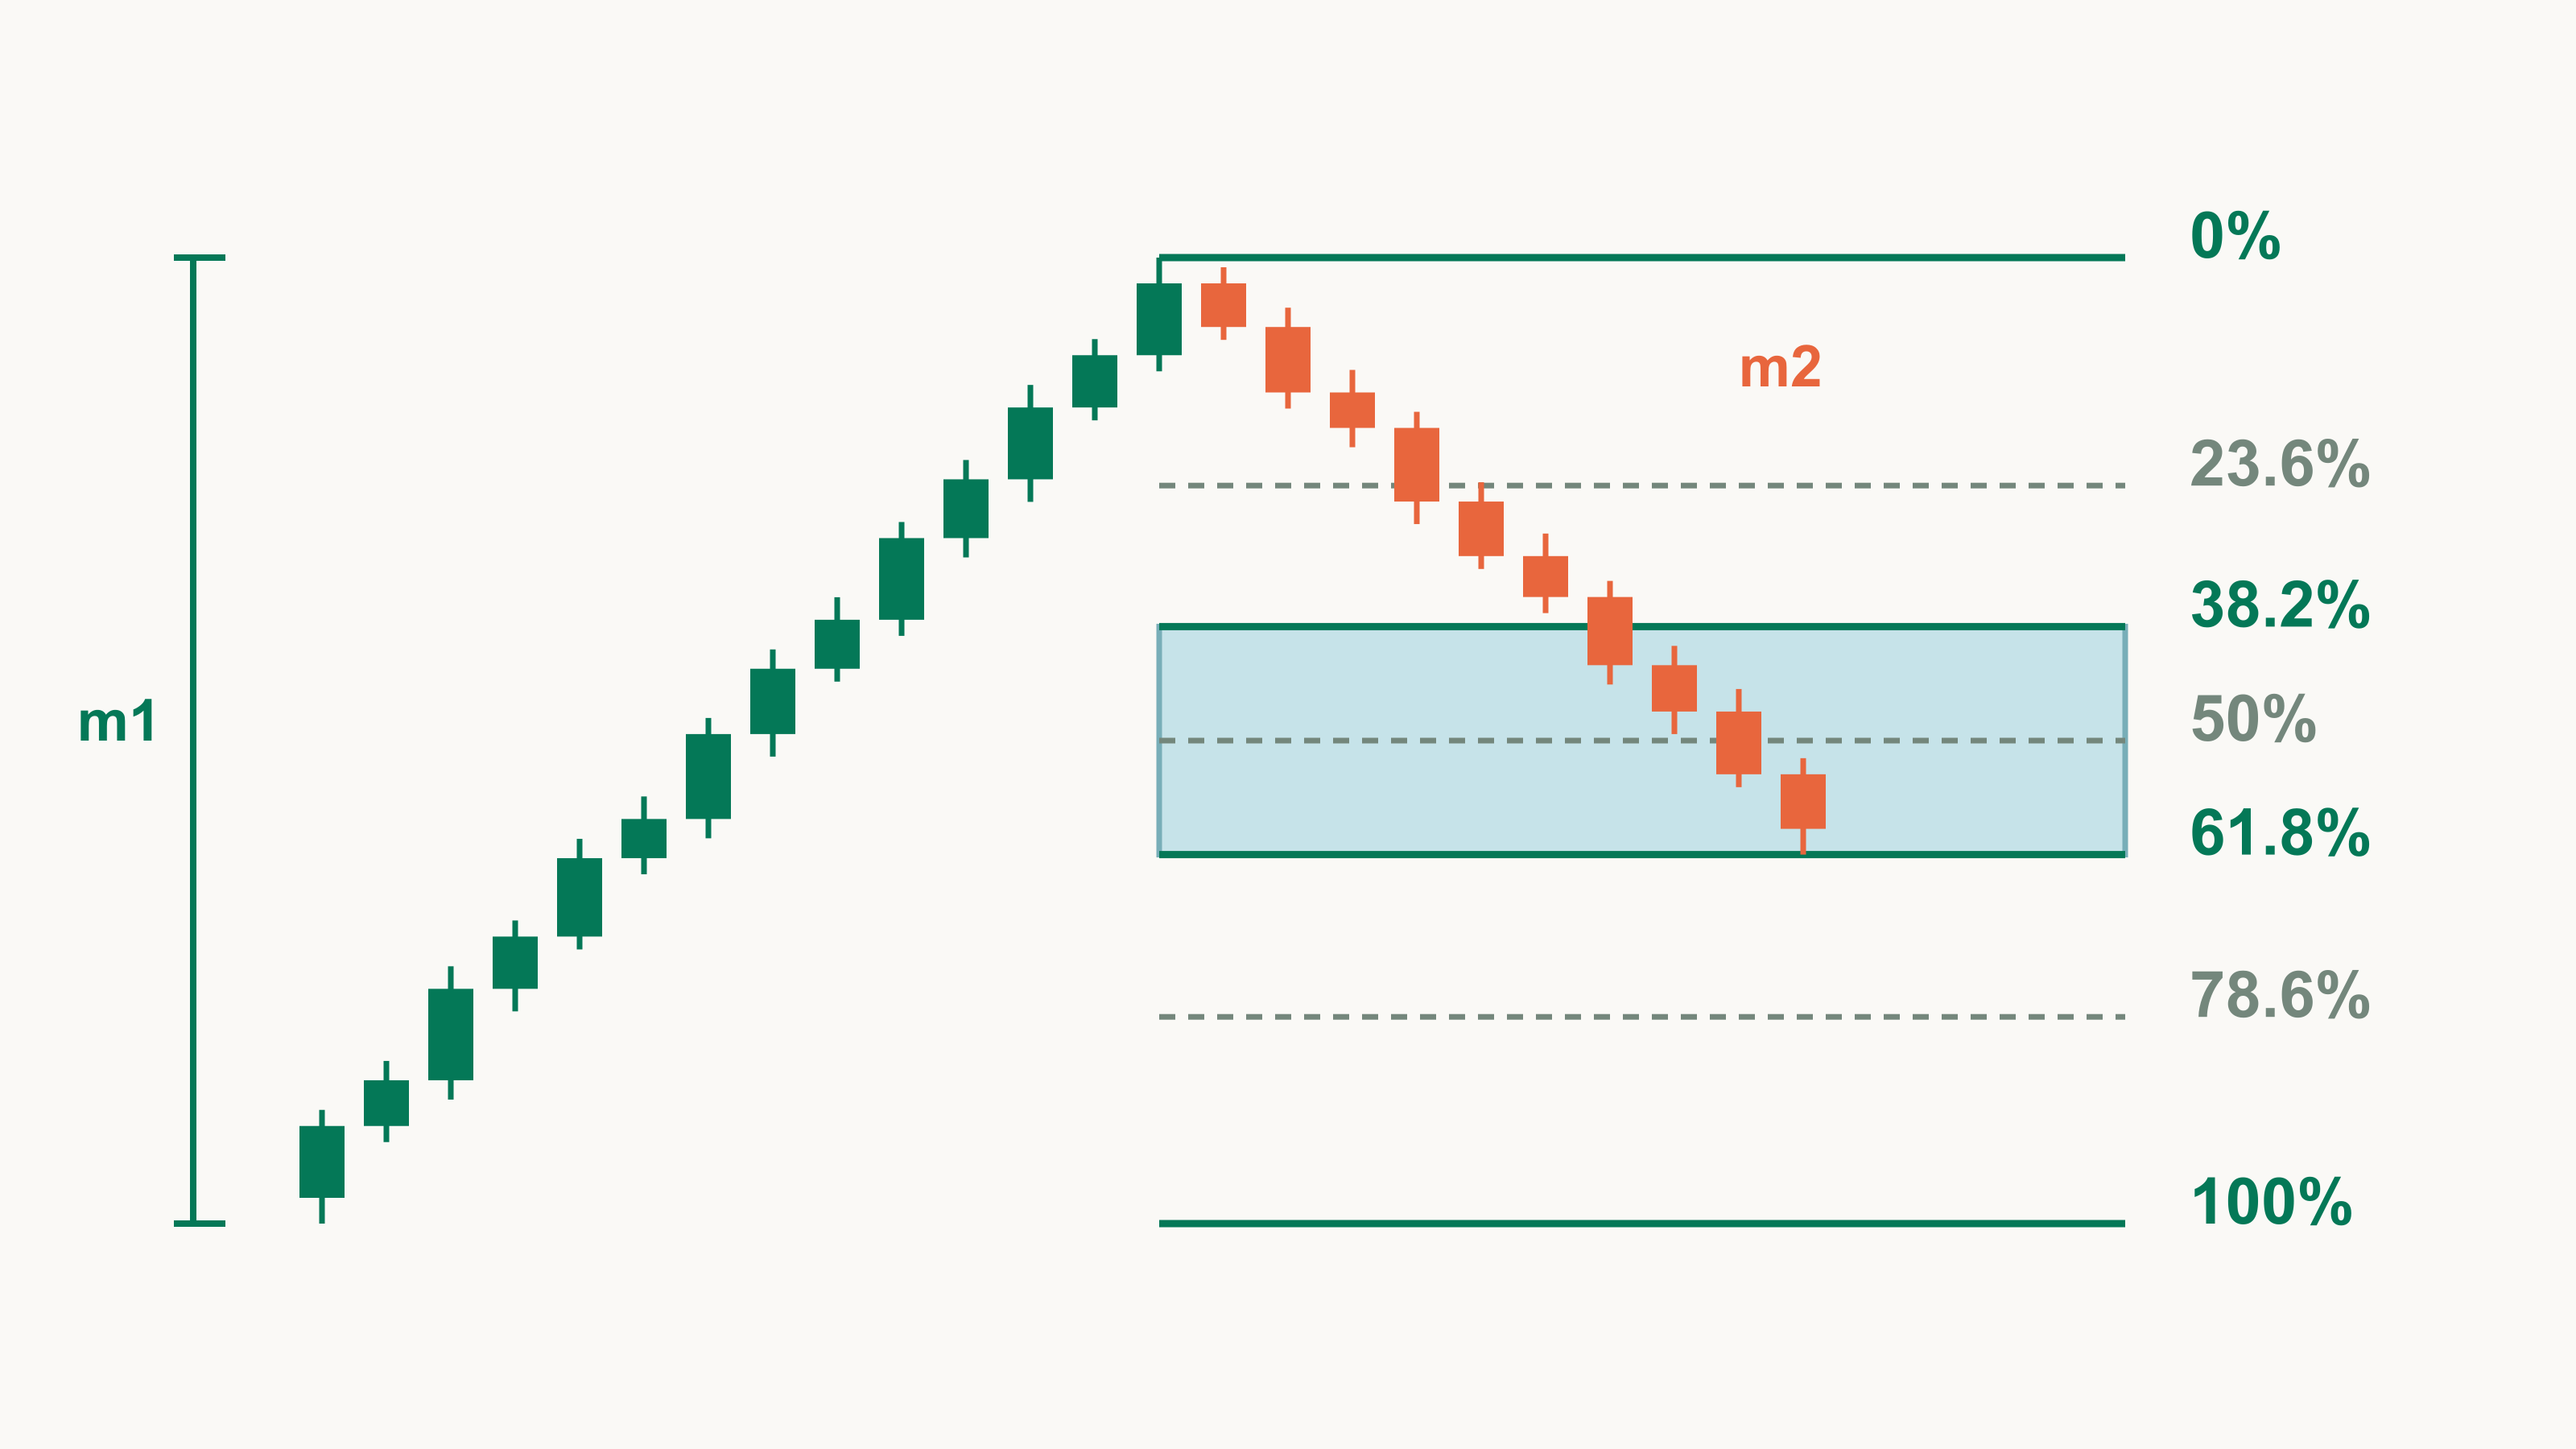
尼利不把斐波那契回撤比例当作目标价,而是用它来判断前一浪更可能是:5还是:3。
第2篇已经看到,同样的K线,高低点出现的顺序不同,浪形也会跟着变。本文从这样画出的波浪图中挑出一个单浪,拿它和前后走势比较价格幅度。格伦·尼利(Glenn Neely)把这一步整理成了回撤规则(Retracement Rules)。
斐波那契回撤一般被当作目标价来用:涨完之后在38.2%或61.8%处画线,等价格回落到线上就准备低吸。
尼利测量的是同样的比例,但要等回撤走完才量。单看一个单浪,分不出它是推动浪还是调整浪,只能借前后走势的大小来判断。量出后面的走势回撤了它多少、前面的走势有多大,结构候选就能缩小。结构标记:5表示推动浪,:3表示调整浪。
所以这一步得出的不是买入价,而是前一浪可以标注的结构标记候选清单。第4篇会用这份清单把浪组合成形态。
定下m1后,前面是m0,后面是m2
选定一个要分析的单浪,称为m1。紧接在m1之后的走势是m2,紧接在之前的走势是m0。同样,更前面的称为m(-1)、m(-2),更后面的称为m3、m4。这些编号表示的是相对于当前所看之浪的位置。m1判定完后,把刚用过的m2设为新的m1,重复同样的计算。
计算就是两次除法。无论m1是上涨浪还是下跌浪都一样。
- 规则编号:m2的价格幅度 ÷ m1的价格幅度
- 条件字母:m0的价格幅度 ÷ m1的价格幅度
结果简写在m1的末端,例如“R-2d”,意思是规则2、条件d。在BTC周线波浪图上把2024年8月的反弹设为m1,就会得到这个标记。
| 区间 | 走势 | 相对m1 |
|---|---|---|
| m0 | 7月29日 70,080美元 → 8月5日 49,000美元 下跌 | 153.4% |
| m1 | 8月5日 49,000美元 → 8月8日 62,745美元 上涨 | 100% |
| m2 | 8月8日 62,745美元 → 8月15日 56,079美元 下跌 | 48.5% |
m2/m1为48.5%,在38.2%以上、低于61.8%,属于规则2。m0/m1为153.4%,落在规则2的条件d(100%以上、161.8%以下)。m2的终点在8月23日价格重新突破m1高点时得到确认。
编号之前,先确认m1是一个单浪,还是已经浓缩成一个形态的区间。如果随手框一段含多个单浪的区间当作m1,后面算出来的结果就没法用。
价格离开m1的范围时,m2才结束
如果只拿m1之后的第一段反向走势当作m2来量比例,m2的终点可能会定得过早。尼利的观察规则(Rule of Observation)用价格边界来确定m2的终点。对于上涨的m1,有以下两种情况。
- 重新突破m1高点时:m1高点与新高之间的最低点是m2的终点。
- 先跌破m1低点时:跌破低点后第一次转而向上的地方是m2的终点。
在这之前,价格若在m1的范围内反复涨跌,这一整组都算m2。这一组称为单浪组,记为mg2。一组由3个或5个这样的奇数个单浪组成;如果m1是一个单浪,通常不超过5个。也有例外。m0也把时间倒过来,用同样的方法确定。

以BTC周线2021年2至3月为例,m2的确定方法不同,规则编号也不同。m1是从2月21日58,353美元到2月28日43,000美元的下跌。
| 确定m2的方法 | m2终点 | m2/m1 | 规则 | 标记 |
|---|---|---|---|---|
| 只看第一次反弹 | 3月3日 52,640美元 | 62.8% | 3(按表字面为4) | R-3d |
| 观察规则(3个单浪) | 3月13日 61,844美元 | 122.7% | 5 | R-5b |
第一次反弹停在52,640美元。之后价格在m1范围内再次跌到49,275美元,3月13日突破了m1起点58,353美元。按观察规则,这三段走势整体是m2。m0是从2月8日37,989美元开始的上涨组,为m1的132.6%,所以在规则5下是条件b,在只看第一次反弹的规则3下是条件d。
价格必须越过m1的起点或终点,m2才算确认。在此之前量出的比例,只是一个尚未走完的m2的比例。若在这个阶段就定下规则编号,同一次反弹就会在规则3和规则5之间摇摆不定。
规则编号把m2/m1分成七个区间
尼利的判定表把m2/m1分成以下七个区间,其中值得留意的是只对应61.8%这一个值的规则3。
| 规则 | m2/m1(价格) |
|---|---|
| 1 | 低于38.2% |
| 2 | 38.2%以上、低于61.8% |
| 3 | 正好61.8%(含容差为58%至66%) |
| 4 | 高于61.8%、低于100% |
| 5 | 100%以上、低于161.8% |
| 6 | 161.8%以上、261.8%以下 |
| 7 | 高于261.8% |
m2回撤m1的61.8%时,m1处在调整浪与推动浪的分界上,结构最难判断。在这套体系里,61.8%不是回撤会止步的价位,而是最难下判断的测量值。
规则4还附带一个由m3/m2决定的类别。
- 类别i:m3为m2的100%以上、低于161.8%
- 类别ii:161.8%以上、261.8%以下
- 类别iii:高于261.8%

BTC日线2026年2月底是规则4的例子。m1是从2月24日62,510美元到2月25日69,989美元的上涨。只看第一次下跌是规则2,按观察规则合并则是规则4。
- 第一次下跌:2月26日停在66,500美元,为m1的46.7%,属于规则2。
- m2整组:价格在突破m1高点之前再次下跌,2月28日跌到63,030美元。这是由三个单浪组成的一组,为m1的93.1%,属于规则4。
- m0与m3:m0为m1的101.8%,属于条件c。m3在3月2日涨到70,096美元,为m2的101.5%,属于类别i。
- 标记:R-4c-i
这个例子里有两个值贴近边界。m0/m1的101.8%接近条件b和c的分界100%,所以本文同时查看条件b和条件c的段落。m3/m2的101.5%也贴近类别i的下限100%,m3再短一点就会落到类别表之外。m0能否算作一组,也要另行确认。这个m0是由15个单浪组成的一组,超出了通常范围(5个以下),起点70,127美元也只比m1终点高出0.2%。
条件a至f由m0的大小决定
条件字母并不代表趋势强弱,它是一个编号,用来决定在构建前逻辑规则(Pre-constructive Rules of Logic)里读哪一段。规则编号反映m2与m1的关系,条件反映m0与m1的关系,划分边界则因规则而异。
- 规则1:m0/m1在61.8%、100%、161.8%处划分为a至d
- 规则3:从38.2%到261.8%的五个边界划分为a至f
- 规则5至7:在100%、161.8%、261.8%处划分为a至d
有时一个条件就只剩下一个候选。2025年10月10日,BTC从UTC下午1时的122,550美元跌到晚上9时的102,000美元,10月11日凌晨3时反弹到113,322美元。在日线波浪图上把这次反弹设为m1。
- m2:10月11日跌到109,562美元,为m1的33.2%,属于规则1。
- m0:之前的下跌为m1的181.5%,属于超过161.8%的条件d。
- 结果:在规则1条件d下,可能的结构只有:5一个。在m1末端写上:5。
其他条件段落则要逐条核对由多句话组成的条件,还要往后看到m3、m4,或往前看到m(-1)、m(-2),再据此增减标记。时间条件也在这一阶段加入。例如规则1条件a说,如果m2形成所用的时间不少于m1,就在m1末端写上:5。
价格比例看容差,时间比较要精确到一个单位
60%的回撤没达到“至少61.8%”,也不要因此就把它排除。价格比例有容差。说两个浪是61.8%的关系,意思是小浪是大浪的58%至66%。构建前逻辑规则中出现的“几乎”“接近”,读作该比例的±10%以内。

BTC周线2021年12月是容差的例子。m1是从11月30日59,177美元到12月4日42,000美元的下跌。m2整组经过五个单浪,于12月27日在52,088美元结束,并在2022年1月7日价格跌破42,000美元时得到确认。
- m2/m1:58.7%。按表字面读是规则2,按容差读是规则3。
- m0/m1:34.5%,属于条件a,也接近条件b的边界38.2%。
- 标记:写下按容差读出的R-3a。由于两个边界都很接近,本文也一并查看R-2a、R-3b、R-2b的段落。
时间就不一样了。回撤前一浪所用的时间不留容差,严格按写明的数字计数。如果句子是“m2在m1形成所用时间(+1个时间单位)以内回撤了m1”,就把m1所用的单位数加1,与m2完全回撤m1所用的单位数作比较。单位是确定该浪所用图表的点间距。
前面2021年2至3月的例子是在周线波浪图上确定的,所以按该图的点间距计数。
- m1:2格
- 首次越过m1起点价格的点:3月13日,在m1终点之后4格
- 判定:4大于2+1,所以这句话不成立。
同一区间如果按周来数,m1是1周、回撤是2周,这句话就成立了。计数单位一换,判定结果就可能不同。所以写时间条件时,要同时注明用的是哪张图、按什么间距数的。
结果是:5和:3的候选清单
走完规则和条件,就得到m1可以标注的结构标记候选。例如规则1的完整清单是{:5/(:c3)/(x:c3)/[:sL3]/[:s5]},规则2是{:5/(:sL3)/[:c3]/[:s5]}。圆括号里的标记是可能性较低的候选,方括号里的标记是非常罕见的候选。如果m1是图上的第一个单浪,或没有判断条件的线索,就把该规则的整份清单写在m1末端。有些段落要求把标记写在m0或m2的末端,而不是m1。
规则1和2的清单以:5开头,规则3、4、5的清单则像规则4条件c的{:c3/(:F3)/(x:c3)}一样以:F3或:c3开头。规则6和7在书的目录中没有清单。不管哪种情况,清单上都不止一个标记。:F3、:c3等位置标记的含义,以及如何把这些标记与相邻浪的标记连起来以找出形态的起点和终点,将在第4篇说明。
下面是一个交易计划示例,它不属于尼利的形态判定规则。计划以前面2026年2至3月的日线为例,规定m2确认之后才使用规则编号。
- m2确认条件:价格重新越过m1终点69,989美元之前,不确定规则编号。在这个例子中,于3月2日UTC下午4时那根1小时K线的高点70,096美元得到确认。
- 确认规则:如果已确认的m2整组高于m1的61.8%、低于100%(93.1%),且m0/m1在100%边界附近(101.8%),就同时写下R-4b和R-4c两个候选。
- 入场参考价:重新越过m1终点69,989美元的价格。
- 止损:m2终点63,030美元之下,距入场参考价9.9%。
- 失效:如果在m2确认之前跌破m1起点62,510美元,就说明m2已超过100%。重新归为规则5以上,不使用本计划。
写下规则编号之前先确认两件事
- m2与m0的边界:确认是否按观察规则确定。如果只测量第一个反向走势,2021年2月的例子会得出规则3(按表字面为4)、2026年2月的例子会得出规则2。按观察规则确定,则分别是规则5和规则4。
- 边界附近的比例:本文对34.5%、58.7%、62.8%、101.8%这类距边界4个百分点以内的值,不归入单一规则或条件,而是查看两侧的段落。
本文的观察规则分组是用单独的代码计算的,没有应用移动水平区间边界的中性规则。应用中性规则后,边界的价格和时间会改变,比例也可能随之改变。只要价格按容差读、时间按点间距精确计数,同一张图无论重看几次,得到的候选清单都一样。价格在61.8%附近反弹,不应成为买入的理由,只用来缩小m1的结构候选。