OptiNod 学院
成交量分布:拍卖理论与开盘类型(第3篇)
单靠成交量分布构不成交易信号。参与者是先行动还是对价格作出反应,以及今日开盘价从昨日价值区域的哪个位置起步,才构成交易设置。
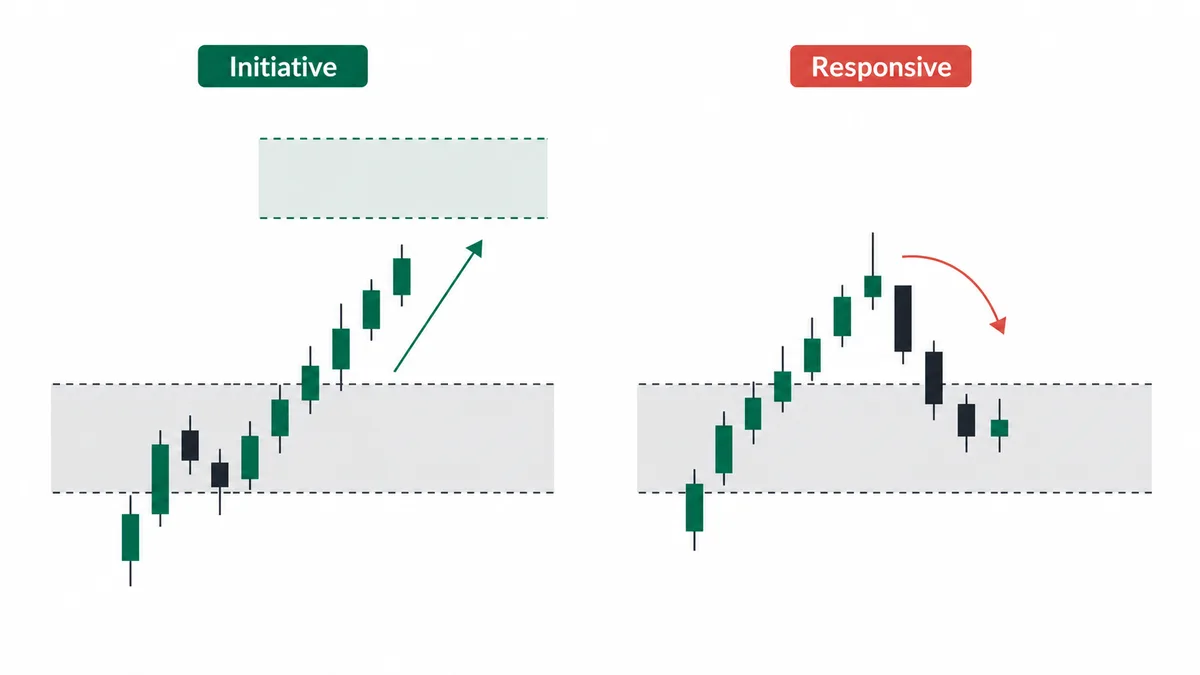
成交量分布是价值的地图,拍卖市场理论说明价格在这张地图上移动的两种方式。
前两篇讲了如何精确解读单一交易日的成交量分布(最大成交价、价值区域、高成交区/低成交区),以及如何用合成分布合并多个时间段。工具已经够多了,但只靠工具定不下入场。Steidlmayer在 Market Profile 中提出的命题——市场是一场寻找合适价格的拍卖——补上了缺的这一块。在拍卖中,价格的移动方式只有两种:一种是想建立新价格区的主导活动,另一种是想守住现有价格区的反应活动。
大众的解读停在“把成交量分布铺在图上,价格触及最大成交价或价值区域就交易”。但同样是触及最大成交价,有时是趋势延续的垫脚石,有时是短线反弹的天花板,决定这条分岔路的背景(昨日成交分布与今日开盘价的关系)被整个漏掉了。
这里要先看的是两层。第一层是昨日价值区域与今日开盘价的关系,这种关系有四种:上沿开盘、下沿开盘、重叠开盘、外侧开盘。这四种用一句话就能概括当天的剧本。第二层是叠在上面的Steidlmayer开盘类型,这个类型也有四种:开盘直行、开盘试探后直行、开盘拒绝后反转、开盘拍卖。这四种分类决定剧本的可信度。关系和开盘类型这两层对上,成交量分布才能用于交易判断。

主导与反应的差别在于时间
主导活动是建立新价格区的移动。成交在昨日价值区域之外累积,价格在那里停留一段时间,形成新的成交密集区。反应活动则是守住现有价格区的移动。价格一触及价值区域边缘,参与者就认为这里偏贵或偏便宜,挂出反向订单,价格迅速回到价值区域内,外侧几乎没有累积成交时间。所以在成交量分布上,经常出现单一成交的位置是反应留下的痕迹,成交量新近堆厚的位置则是主导的痕迹。
假设ES 12月合约的某个交易日,价格先在昨日价值区域6,005~6,032内成交,美东时间上午9点35分升到6,045,30分钟后回到6,028。外侧区域(6,032~6,045)只铺了单一成交,几乎没有累积成交时间,这是典型的反应性卖出。而在另一个交易日,价格以收盘价突破价值区域上沿(6,055)后,在6,060~6,075区间成交了两个小时,形成了新价值区域的下沿。同样是触及价值区域上沿,视情况不同意义截然相反。
昨日价值区域与今日开盘价的四种关系
上沿开盘指开盘价高于昨日价值区域上沿。这是跳空高开或隔夜上涨的痕迹。此时如果主导性买入延续,新的价值区域会向上形成;反过来如果反应性卖出进场,价格会回到昨日价值区域内,出现回补缺口。下沿开盘指开盘价低于昨日价值区域下沿,与上沿开盘上下对称,同样取决于是主导性卖出还是反应性买入。
重叠开盘指开盘价落在昨日价值区域之内。开盘价直接表明昨日成交的价格区依然有效,这是最中性的起点,此时开盘类型是决定性的线索。外侧开盘指开盘价距昨日价值区域达1 ATR以上,且在昨日K线范围之外开盘。这是重大隔夜事件(财报、经济数据超预期、地缘政治事件)的痕迹,一般视为不交易、只观察的位置。这里的重叠开盘表示开盘位置,应与第2篇按两个价值区域重叠分类的价值迁移用法区分。

NVDA在2024年11月20日发布财报后的次日,也就是11月21日,正常交易时段的开盘价为149.35美元。比前一日收盘价高2.4%,比昨日价值区域上沿高1.8 ATR。在外侧开盘的情形下,照常使用平时设置(回到价值区域上沿买入、触及最大成交价买入)的交易者,在缺口全部回补的过程中被止损了两次。这种位置最好只观察,等新的价格区站稳。

开盘类型四分类:解读前30分钟的框架
开盘直行是从开盘价起朝一个方向毫不停顿地一路走下去。前两三根K线(以5分钟计)连续出现同方向的阳线或阴线,开盘价成为当天的最高点或最低点。隔夜定下的方向在正常交易时段一开始就被直接执行,是最强的主导信号。开盘试探后直行是从开盘价先朝反方向短暂试探一次,再朝真正的方向运行,例如跳空高开后前15分钟略微落到开盘价下方,随后再次强劲上行。跳空低开后先向上试探开盘价、再向下的卖出方向也是同样的结构,方向反过来,两边都适用。这种短暂试探本身,就是在确认对面没有可接的筹码。
开盘拒绝后反转是从开盘价朝一个方向出发,随后该方向遇阻,价格明确反向运行。例如跳空高开后,前30分钟内收盘价落到开盘价之下,随后回到昨日价值区域一侧,这是反应性卖出或反应性买入最干净的形态。开盘拍卖是在开盘价 ±0.5 ATR范围内上下震荡一个小时,市场尚未决定哪个价格合适,平时的设置难以信赖。
ES 3月合约2025年1月10日的交易日,在非农就业数据公布后以下沿开盘起步。前5分钟短暂升到开盘价之上,第二根5分钟K线收盘在开盘价之下,之后一小时下跌了1.5%。下沿开盘与开盘试探后直行的卖出叠在一起,趋势一直延续到当天收盘。


边界入场与回归入场的比重不同
即使在同样的价值区域上沿、价值区域下沿位置,入场方式也有两种。边界入场是在价格触及价值区域上沿、价值区域下沿的瞬间,预判市场下一步怎么走并入场。预判正确,价格回到区间内,盈亏会很可观;预判错误,主导继续推进,价格被直接推出去,随即触发止损。回归入场是在价格短暂离开价值区域上沿、价值区域下沿后又重新回到区间内的K线,也就是已经亲眼确认反应性卖出的位置入场。市场已经表现出动向之后才进场,遇到假信号的概率下降,但入场价格偏内侧,盈亏比(R:R)会降低。
假设QQQ在某个日内交易中,两次触及昨日价值区域上沿(530.20)。第一次触及(上午10点15分)升到530.45后,30分钟内回到528.80。如果在边界530.40附近做空,盈亏比会随回到区间内的幅度变得很大。回归入场要等价格回到内侧之后再进。收在530.05美元的那根5分钟K线就是这个确认。入场价格已经偏内,到目标的空间缩小,盈亏比也相应较低。不过,如果第一次触及是假信号,回归入场根本不会出信号,从而躲过止损。但第二次触及(下午1点30分)从530.20经530.40升到530.80、531.20,主导性买入发挥作用,以边界入场做空的交易者随即被止损。同一个位置触及两次,同一个交易日内会出现截然相反的结果。这说明回归入场虽然降低盈亏比,却能过滤掉第二次同样的假信号。
实战设置:通过矩阵的位置才算设置
这个设置从昨日价值区域内开盘,随后向下跌破价值区域下沿。昨日最大成交价(SPY 580.50)位于今日开盘价(578.20)之上。前30分钟以开盘直行的卖出下跌0.8%,昨日价值区域下沿(577.00)也以收盘价跌破。价格在577.00下方站稳之后,把回调(Pullback)到昨日最大成交价(580.50)的位置设为做空再入场的位置。回调到位时,如果5分钟K线在580.50受阻回落(跌破前一根K线的低点),就在该K线收盘价做空。止损设在昨日最大成交价上方0.3 ATR(581.10)。一旦以收盘价越过最大成交价,就认定把这段走势看作主导性卖出的判断是错的。第一止盈设在今日交易日低点,第二止盈设在昨日价值区域下沿下方、距离为昨日价值区域宽度1.0倍的位置。
处于上沿开盘时,ES 3月合约开盘价(6,082)高于昨日价值区域上沿(6,062)。前30分钟出现开盘拒绝后反转的卖出,价格回到6,070。价格以收盘价跌破昨日价值区域上沿(6,062)的那根5分钟K线,在其收盘价做空。止损设在昨日价值区域上沿上方0.4 ATR,也就是回落走势被破坏的位置。第一止盈为昨日最大成交价(6,048),第二止盈为昨日价值区域下沿(6,032)。
在外侧开盘(财报刚公布、FOMC刚结束)和开盘拍卖的情形下,平时的设置全部关闭。新的价格区尚未站稳时,原有的价值区域起不到信号作用,边界入场也难以信赖。边看边等下一个交易日更合适。
忽视矩阵时会出现的三个陷阱
- 以为只要铺上成交量分布,交易位置就会自己显现:成交量分布只是显示昨天、上周成交集中在哪里的测量工具。如果没有确定今日开盘价从这个分布的哪个位置出发、前30分钟属于哪种开盘类型,同一个最大成交价就会有截然相反的含义。
- 只看边界入场的盈亏比而无视当时的情形:价值区域上沿边界做空的盈亏比很大,但在上沿开盘与开盘直行的买入叠加的情形下,几乎百分之百会走到止损。即使盈亏比是5R的设置,如果胜率只有10%,期望值也是负的。
- 凭一根5分钟K线就断定开盘类型:开盘类型要根据前30分钟到1小时的走势来判断。只看第一根K线就断定是开盘直行,每次都会被开盘试探后直行的反向试探带着走,止损越积越多。至少要看3到6根5分钟K线之后再确定分类,才比较可靠。
为系列收尾的一句话
成交量分布是精确测量成交集中在哪里的工具,入场信号建立在这个测量之上。入场要等到用开盘类型与四种关系判断出今天的市场是想建立新价格区还是想守住现有价格区之后才会出现。第1篇的单一交易日工具、第2篇的时间段合成、第3篇的拍卖市场理论叠在一起,成交量分布才能在交易判断中发挥作用。
