OptiNod 学院
威科夫方法:成交量价差分析与韦斯波(Weis Wave)的现代化(第4篇)
成交量价差分析的逐根K线特征,和韦斯波按方向合计的成交量,让威科夫阶段可以逐根K线来衡量。
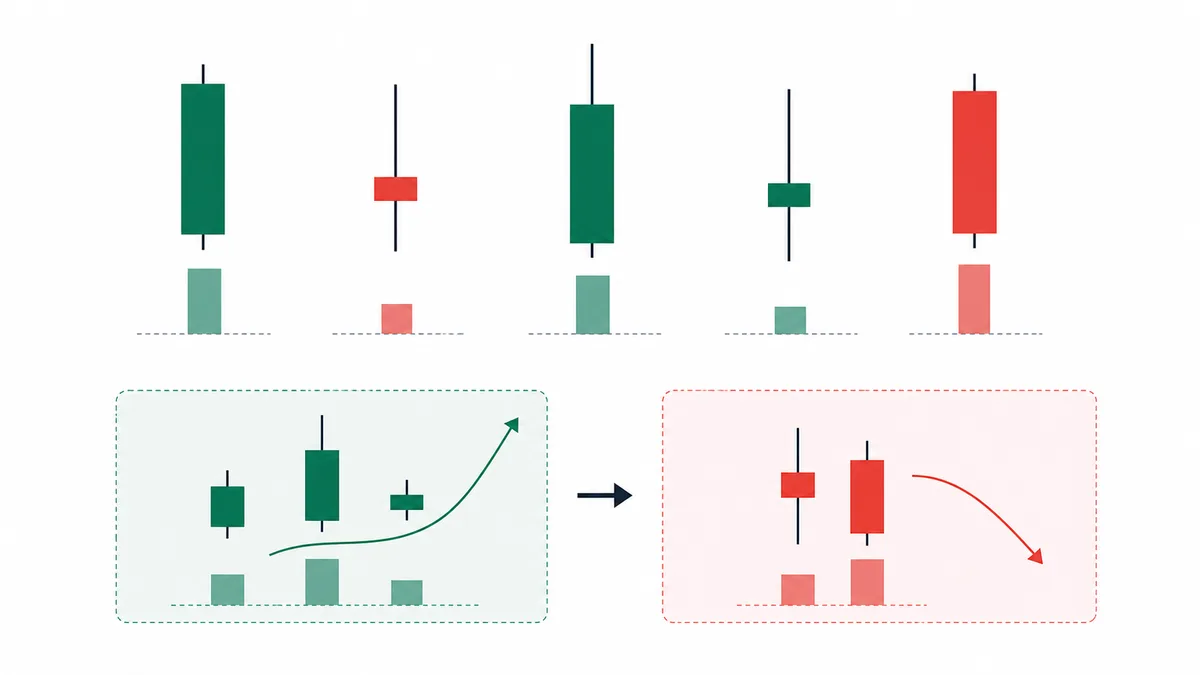
Williams的单根K线特征,和Weis按方向合计的成交量,让威科夫阶段可以一根K线一根K线地指出来。
前三篇讲了威科夫的本质(三条法则)、吸筹的五个阶段、派发的五个阶段。第4篇和第5篇讲威科夫的现代变体。第4篇讲两个工具。一个是Tom Williams在1993年的 The Undeclared Secrets That Drive the Stock Market 里整理的成交量K线范围分析(成交量价差分析)。另一个是David Weis在2013年的 Trades About to Happen 里发展出来的韦斯波。第5篇看同样的工具在加密货币和算法市场里会怎么变。
大众把成交量价差分析看成一种成交量指标,把韦斯波归成累积成交量线的变种,和OBV放进同一格。这样分类,就看不出这两个工具在补威科夫的哪一块短板。
Williams把威科夫的直觉改成了单根K线的检查清单。这个直觉是:成交量和价格K线范围的关系,会露出大手的意图。看他命名的K线特征,无需求、无供给、止跌量、高潮量,就能一根K线一根K线地判定,当前图表处在威科夫的哪个阶段。
Weis则重新设计了合计成交量的单位本身。原来的成交量柱是每根K线一根柱子,沿着时间轴排开;韦斯波把价格方向相同的K线收成一根柱子。于是趋势的努力是在维持,还是在降温,一条线就能看见。

成交量价差分析的四种K线特征:无需求·无供给·Stopping·Climactic
成交量价差分析从把一根K线读成三样东西出发:收盘位置、K线范围、成交量。三样放在一起,每根K线上努力和结果的关系就看得见。Williams命名的核心四种,是无需求、无供给、止跌量、高潮量。
- 无需求:上涨K线,K线范围窄,成交量明显小于前几根。价格虽然涨了,但促成这次上涨的买入量很薄。相对于投入的力量(努力),上涨(结果)过大,常见于派发后半段,或疲弱反弹的末端。
- 无供给:下跌K线,K线范围窄,成交量明显偏小。价格虽然跌了,但这根K线上并没有促成这次下跌的卖出。常见于吸筹的C阶段和D阶段,是卖盘见底的信号。
- 止跌量:大跌趋势中,伴随巨大成交量的大阴线,K线内部的卖压被吸收,收盘回到K线上部。这是大手把倾泻而出的卖盘整段接下来的位置,常见于吸筹的卖出高潮或弹簧前后。往下投入的大努力没能把价格拉下去,收盘反而回到上方,也就是价格没有跌到和投入的卖压相称的程度,这是这个特征的核心。
- 高潮量:上涨趋势末端成交量大幅增加,K线范围拉到ATR的2倍以上,收盘落到K线下部。这是大手一次性抛出筹码的位置,是把和派发里的买入高潮相同的事件,按单根K线标出来的形态。所以高潮量那根K线的高点,往往几个月都收不回来。
NVDA在2024年6月20日以最高价140.76美元打出的新高,日线成交量只有前20根均值的1.2倍。不过K线范围是ATR的2.2倍,收盘价(130.78美元)位于K线下部11%的位置。成交量条件偏弱,但K线范围和收盘位置是高潮量的形态,第二天成交量增到均值的1.4倍,下跌延续。这个高点大约4个月后,到10月17日才被收回。
2024年8月5日BTC日线,是成交量为前20日均值5.8倍的大阴线。从低点49000美元收到54019美元,收在从低点起K线范围54%的位置,也就是中部以上。这是接近接下大卖盘的止跌量的样子。3周后的8月25日,价格涨到了65000美元。

成交量价差分析让威科夫阶段可以按单根K线来判定
第2、3篇讲的吸筹和派发的五个阶段,有一个限度:事情过去之后才能认出来。成交量价差分析的单根K线特征,把这个限度收窄了。
- A阶段:大跌趋势里,止跌量K线被看成卖出高潮的候选;几天之内,成交量减少的反弹K线(自动反弹)接上来,起点就按单根K线得到确认。
- B阶段:横盘区间里,无供给K线反复出现就偏向吸筹,无需求K线反复出现就偏向派发。两种特征的比例决定阶段的方向。
- C阶段:弹簧K线以成交量很大的下跌K线起步,收盘回到K线上部50%以上。同一根K线里,卖压和价格走势表现得完全相反。反方向的派发后上冲,是大阳线创出新高之后,收盘落到K线下部的镜像。
- D阶段·E:强势信号是用大阳线突破箱体上沿,成交量大幅增加,K线范围在ATR的1.5倍以上。K线范围和成交量都明显偏大,就看成大手一起参与的突破,进入E阶段的可能性升高。
SOL在2024年8月5日最低跌到110美元,收在129.78美元,这根日线成交量是前20根均值的6.2倍,是止跌量形态。此后用成交量价差分析看8月9日到22日136~164美元箱体的日线,无供给K线(阴线,K线范围不到ATR的0.8倍,成交量不到均值的0.8倍)出现5次,B阶段特征得到确认。不过8月23日的阳线成交量只有0.7倍,K线范围是ATR的1.4倍,没达到强势信号的标准,也没有接上对箱体上沿(163.54美元)的突破,9月1日收盘回落到128.50美元。达到强势信号标准的K线出现在11月6日。收盘186.59美元的阳线超过前20根最高收盘价(179.42美元),成交量3.2倍,K线范围是ATR的2.4倍,收盘位于K线上部86%的位置,此后16天内最高涨到264美元。

韦斯波:按方向合计的成交量
原来的成交量柱按时间画,每根K线一根柱子沿着时间轴排开。这种方式能准确显示一根K线里的成交量,却不能直接显示一段趋势形成期间进来的总资金。趋势走了7根K线,柱子就散成7根,这个总和得靠心里加。
David Weis改的正是这个合计单位。从上涨开始的K线到结束的K线,成交量收成一根柱子;从下跌开始的K线到结束的K线,成交量也收成一根柱子。于是得到一张每当趋势方向一变就开始新柱子的成交量图,每根柱子的高度,就是那一波期间进来的总成交量。
划分波段的标准是反转阈值(reversal threshold)。日线上通常把2%~3%,或ATR的1.5倍设为阈值;价格从前一波终点反向走到这个阈值,新的一波就开始。所以第一步,是按自己这个品种有意义的平均调整幅度来定阈值。
用日线韦斯波画了ETH从2024年11月4日收盘价2398美元,涨到12月16日最高价4108美元的过程。以收盘价为基准,反转阈值是5%。分成3个上涨波,累积成交额(成交量 × 收盘价)依次是151亿美元、518亿美元、102亿美元。韦斯波本来是合计成交量(币、合约、股数)的工具,但币换成成交额来看,品种之间更好比。
第三波的成交额减到第二波的大约20%,这一点在同一张图上直接看得见。价格还在同一条趋势里往上走,努力却在降温。结果12月16日高点之后,到12月20日最低回调到3102美元。
波段柱子的高度,就是努力的实际大小
韦斯波的交易价值,在于波段柱子的高度怎么变。一段趋势里面,同方向波段的成交量是在增加还是在减少,说明托着这段趋势的力量是在维持,还是在降温。
- 波段递减:上涨趋势里的上涨波,成交量依次减少。托着新高的资金在变少。所以B阶段的开始,经常表现为波段递减。
- 波段递增:上涨波的成交量依次增加,是E阶段健康上涨的特征。波段柱子逐级抬高,意味着努力跟得上趋势。
- 调整波:按同样的原理来读。调整波成交量小、结束得短,就认为趋势是健康的。反过来,调整波的成交量开始超过前一段上涨波,就是趋势转换的第一个信号。
NVDA在2024年2月到6月的日线上涨区间,用8%的反转阈值来分,上涨波成交量依次是第一波49亿股、第二波141亿股、第三波174亿股,这个流向是E阶段的教科书特征。同一品种在6月18日新高之后(阈值5%),上涨波成交量从6月24日到7月10日的30.5亿股,减到7月30~31日的4.7亿股;调整波成交量则从6月18~24日的16.4亿股,增到7月10~30日的42.3亿股,成为进入B阶段的波段特征。
成交量价差分析与韦斯波合在一起:验证B阶段吸筹和E阶段趋势
成交量价差分析给出单根K线上精细的特征,韦斯波给出趋势层面的大流向。两个工具看的时间分辨率不同,一起用可以互相滤掉对方的噪音。
B阶段吸筹,要两个条件一起成立才确认。无供给K线在箱体里反复出现时,看同一个箱体的韦斯波里,下跌波的成交量是否小于上涨波的成交量。按单根K线看卖出很薄(成交量价差分析),按趋势单位看卖出资金也小于买入资金(韦斯波),两个信号指向同一边,吸筹的可信度就高一档。
E阶段趋势,要看突破箱体上沿的K线满足强势信号特征之后,接下来几天的韦斯波里,第一段上涨波的累积成交量,是否大于之前箱体里的任何一波。两个条件都满足,就认为E阶段确实开始了。
SOL日线在130~145美元的箱体里横盘4周,这4周里,日线成交量价差分析中无供给K线反复出现5次以上,同一箱体的韦斯波里,下跌波的成交量均值在上涨波成交量均值的70%以下。价格按收盘价突破箱体上沿(145美元)的那根K线,成交量在前20根均值的2倍以上,同一根K线的K线范围在日线ATR的1.5倍以上,收盘收在K线上部25%以上(符合强势信号)。在那根K线的收盘价买入。止损设在箱体中心(137美元)下方。进场后5根K线内,如果新的上涨波累积成交量小于之前箱体里的任何一波,就视为强势信号失败并平仓。
派发箱体的卖出设定,把上面整段翻过来就行。无需求K线在箱体里反复出现,韦斯波的上涨波成交量依次减少,按收盘价跌破箱体下沿、并且具备弱势信号特征(ATR 1.5倍、成交量大幅增加的阴线)的位置,是这套设定的骨架。
进场在那根K线的收盘价,止损放在箱体中心上方;价格的收盘如果在5根K线内回到箱体内,就视为无效。
两套设定共同的骨架是同样的三步:单根K线特征(成交量价差分析)+ 趋势层面的验证(韦斯波)+ 价格结构确认(箱体收盘脱离)。少掉任何一层的进场,最终都会掉到和只用两个工具之一的进场同一个水平。

用成交量价差分析和韦斯波时,经常掉进去的三个陷阱
- 用成交量的绝对值判定特征:成交量价差分析的所有特征,都是相对前几根K线的相对成交量来定义的。比如止跌量的标准,是“前20根均值的2倍以上”这样的相对值。固定成绝对值,成交量大的时期每次都会冒出假特征,成交量小的时期则会错过真特征。
- 不分品种地固定波段反转阈值:对BTC日线用3%,波段划分的频率合适;把同样的3%用在SPY日线上,一波会延续好几个月。所以SPY这类低波动品种设成0.5%~1%,DOGE、SHIB这类高波动品种要加到5%~7%。先量出自己这个品种过去1年里有意义的回调平均幅度,把这个值当作阈值。
- 只看一个成交量价差分析特征就进场:只凭1次无供给K线,或1根止跌量就进场,是把特征误用成进场信号。成交量价差分析的特征只指出当前市场处在什么状态,真正的进场,要等那个位置的价格结构发生变化才成立(强势信号K线、弹簧收回、箱体收盘脱离)。
提高成交量价差分析与韦斯波信号准确度的两点
更大周期的波段方向。 1小时的成交量价差分析和韦斯波信号,与4小时趋势方向一致时,可信度明显提高。反过来,4小时的波段在递减,1小时却出现一次止跌量,很可能只是短反弹,这时要缩小进场仓位,或者推迟进场。
箱体持续时间和价位的意义。 B阶段里无供给反复出现,要成为真正的吸筹信号,箱体至少要持续3周以上。1~2周箱体里的无供给,可能只是卖盘暂时缺席的噪音。这个箱体如果位于过去的大支撑区附近,可信度还会再高一档。价格结构指出可能发生吸筹的位置,成交量价差分析则确认在那个位置上,买入和卖出是怎么堆起来的。两个条件一起成立,才能按单根K线去掂量B阶段的情景。