OptiNod 学院
回撤恢复算术:亏损50%,回本需要盈利100%的不对称
亏损率与恢复率并不对称。回撤越深,回本所需的收益率增长得越快。在复利下,避免深度回撤的控制排在第一位。
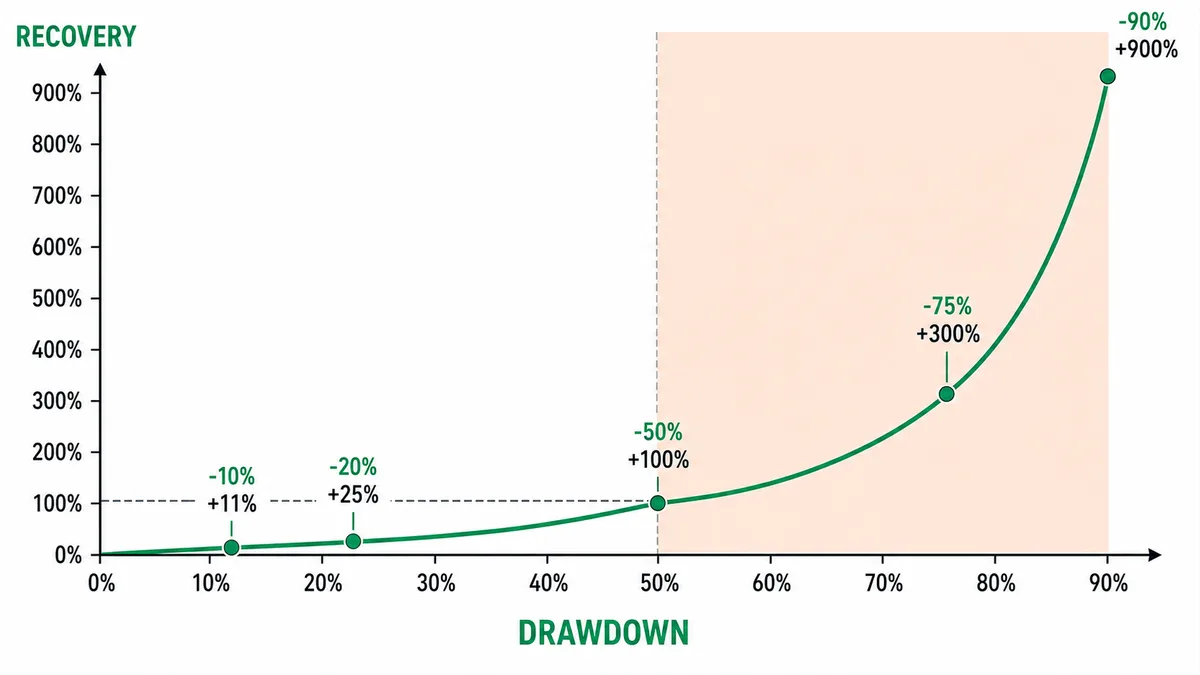
亏损率与恢复率并不对称,所以亏损50%之后,回本需要盈利100%。
从回撤回到本金所需的收益率,一行算式就能算出。恢复率(recovery return)= 1/(1−DD) − 1,其中DD是相对高点的回撤(drawdown)。回撤每加深10个百分点,恢复所需的收益率在更深的区间增加得更大。
| 回撤(DD) | 回本所需收益率 |
|---|---|
| −10% | +11.1% |
| −20% | +25% |
| −33% | +50% |
| −50% | +100% |
| −75% | +300% |
| −90% | +900% |
很多人把这道算术理解成:亏了多少,再赚回多少就行。亏了30%,涨30%就回到原点,这是一种直觉。这个直觉出错的原因在于分母变小了。从100跌到50,腰斩之后的恢复要以缩小后的50为基数计算。50要回到100,需要50的100%。亏掉的金额相同,回来的路却陡得多。
这种不对称在实战中重要,是因为一次大回撤会把此前积累的许多次小盈利一并抹掉。读完这篇文章,看图时你会同时看“这次能赚多少”和“最坏会回撤多少”,而且会先看后者。入场时把出现深度回撤的概率放在资金管理的第一位。

回撤越深,恢复成本增长越快
恢复率为 回撤 ÷ (1 − 回撤),回撤越深,增长速度越高。−10%需+11.1%,−20%需+25%,−50%需+100%,−60%需+150%,−75%需+300%。33%或50%并无突然拐弯的临界点。相同十个百分点的下跌在深处增加更多恢复负担,但并不是每次恰好翻倍。
加速的原因是分母越来越小。本金减半,就要用剩下的一半翻一倍;本金剩四分之一,就要用剩下的那一小块变成四倍。亏损时看起来像是按一定比例减少,但恢复所需的收益率会随着回撤加深而更陡地变大。它并不是每次都正好翻倍的指数函数。
2024年3月14日,BTC创下73,777美元的高点,当时的历史最高价。同年8月5日,受日元套利交易平仓冲击,价格跌到49,000美元的低点,相对高点回撤约−33.6%。按算术,这个回撤需要+50.6%才能回本。如果按“亏了33%,涨33%就行”来算,回本线就低估了17个百分点。在图上看到−33%的位置时,更准确的读法是:已经背上了+50%的恢复任务。

一次大回撤会把此前的小盈利一并抹掉
复利是把收益率相乘累积起来的。所以只要某一次收益率是大幅负值,此前赚到的正收益就会被一并削掉。图里的七次,是先把+10%累上去,再来一次−50%,盈利几乎消失。如果是五次,本金约变为1.61倍,随后来一次−50%,就降到0.80倍,跌到起点以下。小赚五次,也挡不住一次大亏。
因为这道算术,最大回撤(MDD)的地位变了。MDD不只是事后确认的结果数字,而是事先约束复利的变量。平均收益率相同,回撤路径不同,最终本金就会不同。波动大的权益曲线,即使平均收益相同,在深度下跌的区间本金会缩水,最终余额更低。
2021年11月10日,BTC创下69,000美元的高点,到2022年11月FTX崩盘阶段,最低跌到15,476美元。相对高点回撤约−77.6%,回本需要约+346%。对一直持有现货的人来说,这只是行情的起伏;但对于用杠杆或加仓放大了回撤的账户,同样的−77%会走向爆仓或无法恢复。同样的价格走势,回撤在哪里被截住,账户有的活了下来,有的就此结束。
想让复利增长,先要避免深度回撤
恢复曲线是不对称的,所以想把账户长期做大,要先减少深度回撤。波动率目标(volatility targeting)或缩小入场仓位会略微降低平均收益。但是,把本来会到50%、75%的回撤控制在30%以内,回本所需的收益率就从100%、300%降到+43%以下,拉长来看,这样的账户反而更大。
原理就在曲线的形状上。把回撤从−50%降到−30%,恢复任务从+100%降到+42.9%,减轻了一半以上。同样是20个百分点,在深的一侧减少,恢复负担下降得多得多。按波动率调整仓位管理,减少出现大亏损的次数,就不会下探到曲线变陡的区间。
2021年5月19日,BTC一天之内从43,585美元的高点跌到30,000美元的低点,跌幅约−31%。在单根K线就能出现−31%的市场里,一次性押上全部本金,等于自己走向最难恢复的区间。同样的信号,如果把入场仓位减半,那天的−31%在账户上就是−15.5%,恢复任务从+45.3%降到+18.3%。
按波动率调整入场仓位以减少深度回撤的方案
波动率越大,入场仓位越小,让深度回撤根本不出现。
- 入场仓位标准: 单笔交易的亏损固定为账户的1%。止损距离为 ATR 的
2倍时,持仓数量 =(账户 × 1%)÷(ATR × 2)。 - 波动率上限: ATR%超过前90日中位数的
1.5倍时,将算出的数量再缩减50%。在波动率大幅上升的行情里,放慢账户缩水的速度。 - 回撤刹车: 账户相对高点的回撤达到−15%时,所有新入场的仓位减半;达到−25%时,停止新入场。预先切断通向−50%的路径。
- 入场作废: 信号K线这一根的振幅(最高价−最低价,TR)超过ATR的
2倍,就视为计算入场仓位时的波动前提已经被打破,跳过这个信号。ATR是多根K线的平均,很少会在一根K线里变成两倍。
这些数字都是为了把恢复曲线留在浅区间而定的。把回撤截在−25%,回本所需的收益率就降到+33.3%,是完全可以补回的水平。
恢复算术只对没有爆仓的账户成立
恢复算术成立的前提是账户活下来,并且有机会恢复。用了杠杆,在到达−50%之前就会先被爆仓,连恢复的机会都没有。所以回撤控制要和破产风险(risk of ruin)放在一起审视。
- 在最坏情景(单根K线−31%级别)下,强平线是否仍在止损线之外
- 账户回撤达到−15%/−25%时,缩小入场仓位的规则是否会自动执行
- 同时持有的仓位的相关性敞口是否已合并计算,不会在一次冲击中一起垮掉
- 套用波动率上限和回撤刹车之后,权益曲线的最大回撤是否控制在−30%以内
四项全部勾选,这个账户的恢复任务就被限制在+43%以内。亏损率与恢复率的不对称,是改变不了的算术。我们能决定的只有一件事:让账户最多下跌到哪里。
