OptiNod 学院
威科夫方法:加密货币与算法时代的应用(第5篇)
在加上24小时交易、资金费率、链上数据和流动性池的市场里,经典威科夫特征会怎样变形。
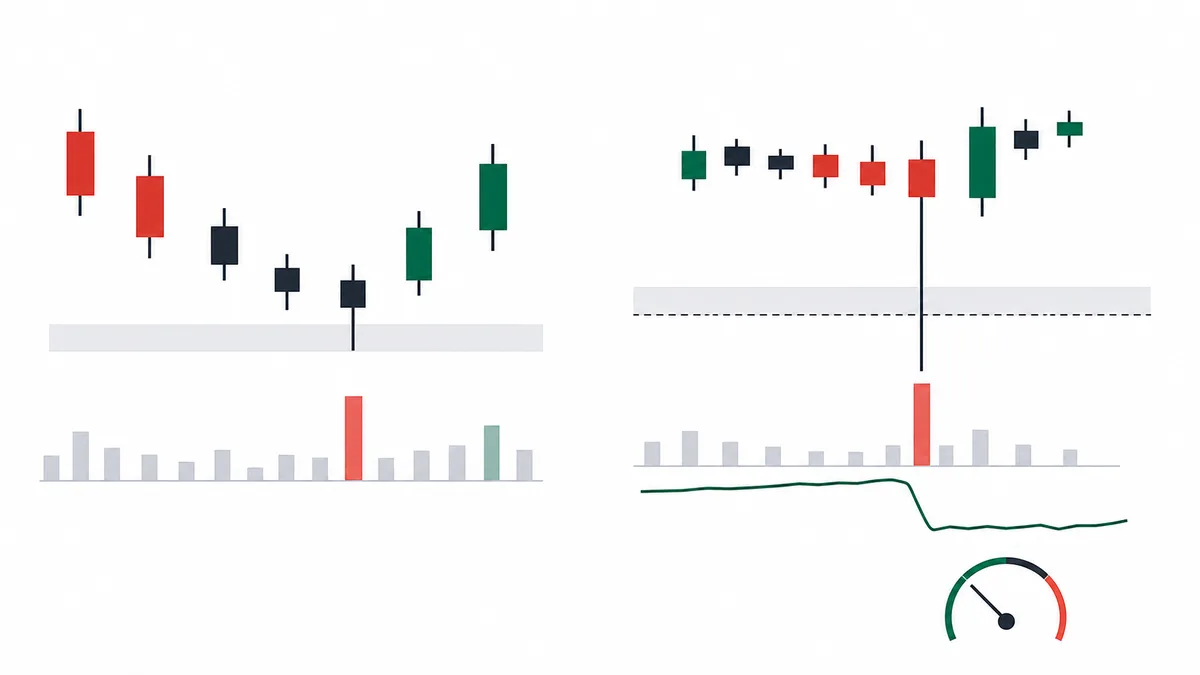
综合操作者(大手)还是原来那样。只是从人换成了算法,留下痕迹的方式变了。
前四篇讲了威科夫的本质(综合操作者这一股单一的压力)、四阶段循环、9个事件和阶段结构,以及成交量价差分析和韦斯波。这篇讲这些工具在24小时交易的加密货币市场,以及算法交易占主导的当下市场里,会怎么变。结论很简单:本质照样起作用,变的是痕迹呈现的样子,和时间单位。
大众的解读分成两派。一派说“威科夫是1930年代纽约证券交易所场内的工具,不适合24小时不停的BTC市场”,另一派断言“照搬经典也能用得很好”。两派都只看到一面。机制照样运作,但特征会以明显不同的样子出现。1930年代的卖出高潮,是跨一两根日线形成的事件;2024年8月5日BTC的卖出高潮,在一天之内、用两三根4小时K线就结束了。
这篇文章要重新理清四点。
- 交易时段边界消失:24小时交易使时段边界消失,B阶段拉长到以周线、月线为单位。
- 新的威科夫指标:资金费率(Funding Rate)和持仓量(OI)作为新的威科夫指标,补上经典的成交量。
- 触发坐标移动:弹簧和派发后上冲的触发坐标,从价格线移到流动性池(Liquidity Pool)所在的位置。
- 链上线索:追踪链上(On-chain)巨鲸钱包(Whale Wallet),可以用数据看到足以当成综合操作者的主体在怎么动。

24小时市场里,B阶段会拉长到周线级别
在经典威科夫里,纽交所个股的吸筹B阶段通常在3周到12周之间形成。市场每天只开6.5小时,周末和节假日休市,大手收集筹码的过程自然会在一个季度内结束。财报、分红、期权到期这类日历事件,也充当决定阶段何时结束的外部基准。
加密货币不同。BTC全年365天、每天24小时交易,没有时段边界。仅这一点,就让B阶段展开的时间大幅拉长。2023年3月中旬到10月中旬,BTC在24000美元到32000美元之间横盘了7个月,按经典标准是异常漫长的B阶段,但在加密货币里属于常态。同一时期看日线,好像没有形成箱体;放大到周线,就能看见清楚的吸筹形态。
从这一时间单位的变化里能得出的实战结论,是把分析周期提高一档。1930年代在日线上看的循环,在加密货币里要放到周线上看;日线降为下级周期,只用来做入场触发。ETH在2024年8月5日低点2111美元之后,进入2100~2800美元一带的箱体,同年11月9日突破3000美元。用周线看,会从弹簧接到强势信号、回踩确认。只看日线,则整整3个月在箱体里被洗盘折磨。
时段边界消失带来的第二个结果,是周末流动性陷阱。周六、周日机构交易台休息,成交量降到工作日的50%上下,这时经常出现脱离箱体的走势。成交量很浅,小订单就能把价格推出箱体,周一亚洲时段又回到箱体内,这种模式反复出现。把这种假脱离看成弹簧去进场,正好会落进洗盘。
闪崩:卖出高潮的压缩形态
经典卖出高潮跨一两根日线形成。1929年10月28日和29日的道琼斯,以及1987年10月19日的SPX,都是以一天为单位的暴跌。而在24小时交易的市场里,这种卖出高潮被压到几个小时,被压短的卖出高潮就是闪崩(Flash Crash)。
2024年8月5日,BTC在8小时内从58300美元跌到49000美元,跌幅16%。这是日元套息交易平仓引发的强制连锁强平,三根4小时K线的成交量放大到前20根均值的4~6倍。经典卖出高潮的全部特征——大幅放大的成交量、宽K线、收盘靠近K线上部(买方进场的痕迹)——在4小时K线上同样出现了。随后自动反弹迅速走到56000美元,8月7日二次测试出现在54600美元附近,成交量是缩着的。
闪崩式卖出高潮里,进场的关键是确认自动反弹的力度。卖出高潮之后24~48小时内,价格没能从卖出高潮低点回升8%以上,就看成进一步抛售的第一阶段。2022年6月13日,BTC在21900美元附近的第一次急跌成交量大幅放大,看起来像卖出高潮,但此后48小时的反弹只有6.6%,自动反弹很弱,最终6月18日又继续急跌到17600美元。那个17600美元才是真正的卖出高潮。
被压短的卖出高潮的第二个陷阱,是连锁强平(Liquidation Cascade)造成的假卖出高潮。永续市场的强平再引出进一步强平,像多米诺一样让价格在4小时内下跌10%~15%,这种情况每个季度会出现一两次。这种连锁强平更接近杠杆被一次性松开的结果,特点是放大的成交量来源集中在强制卖出一侧。
要分开真正的卖出高潮和连锁强平,必须把现货成交量和永续成交量分开看。现货成交量也一起大幅放大,才能看成真正吸筹的卖出高潮;只有永续放量、现货停在平常水平,那只是杠杆强平阶段。
资金费率与持仓量:新的威科夫成交量
在经典威科夫里,成交量是读主体和意图的第一手信息。一根成交量柱,就能掂量大资金是进了还是出了。而在加密永续市场里,这类信息分成两路:资金费率,和持仓量。
资金费率是为了让永续合约(perp)和现货价格对齐,多头仓位和空头仓位互相支付的比率,每8小时结算一次,通常停在−0.01%到+0.01%之间。这个比率超过±0.05%的位置,用数字显示出市场偏到了哪一边。
- 正向极端:多头向空头支付大成本的状态,意味着整个市场过度拥挤在多头一侧,是派发的特征。
- 负向极端:是衡量投降的新尺度。
2024年3月,BTC创出73800美元新高之前的一周,所有主要交易所的资金费率都在+0.08%~+0.12%,是一个月均值的5倍以上。价格创了新高,但推出这个新高的资金过度挤在一边,这个事实直接写在了资金费率上。之后到4月17日为止出现了19%的回调,资金费率回到+0.005%,恢复正常。
持仓量是当前还没有平掉的永续仓位的总名义价值。只看OI的绝对值很难做交易判断,但把OI的变化方向和价格方向放在一起,能给出和威科夫成交量相同的信息。
- 价格上涨 + OI上升:新资金进来、正在走出趋势的状态。
- 价格上涨 + OI停滞或下降:只靠原有空头平仓的力量把价格推上去。推上去的力量很弱,平仓一结束,价格很快就会坐下。
ETH在2024年12月于4000美元附近停住并开始回调时,价格第二次尝试4000美元的12月16日,OI明显低于第一次尝试。价格第二次到达同一个位置,但托着这次走势的持仓量比第一次少。这种OI背离,和派发后上冲的特征是同一类信息,而且快一拍。

流动性池:弹簧和派发后上冲实际发生的位置
经典威科夫的弹簧,是在C阶段里短暂跌破箱体下沿、随即回来的价格走势。这是大手清掉最后一批卖方、把吸筹做完的位置。但在算法交易占主导的当下市场里,这个弹簧的触发坐标从价格线移到了流动性坐标。
流动性池(Liquidity Pool)是止损单大量集中的价格带。主要堆在下面这些位置。
- 箱体下沿:明确的支撑线正下方。
- 前一个摆动低点:前一个摆动低点的正下方。
- 整数关口:50000、60000美元这类整数的正下方。
算法交易系统(做市商、对冲基金的主动机器人)会直接找出这些流动性坐标,价格倾向于被拉向流动性集中的那个价格带。拉过去的过程中止损单被触发,自动卖单涌出,算法用更低的价格接下这些卖盘,再把价格拉回箱体。这就是当下弹簧的机制。

SOL在2024年11月停在210美元到220美元的箱体时,210美元支撑线正下方堆了大量止损。11月14日价格短暂落到207美元附近,止损被触发,自动卖单涌出之后,当天价格就回到222美元附近。这是算法触发型弹簧的标准样子,此后SOL在接下来几天沿着趋势走到了箱体上方。
派发后上冲是同一套机制朝相反方向运作。箱体上沿正上方堆了大量空头止损(也就是强制买入的触发),算法把价格往那里拉,触发空头平仓,大手再把平仓涌出的买盘用在派发(卖出)上。所以弹簧和派发后上冲会在哪里出现,要先看流动性堆在哪里。Coinglass、Hyblock这类工具能显示流动性分布热力图,堆在箱体下沿、上沿附近的流动性坐标,就是下一个弹簧或派发后上冲可能出现的位置。
BTC日线在90000美元到100000美元的箱体里横盘4周以上,并且在Coinglass流动性热力图上确认,89500美元附近累积了大量多头止损。箱体期间4小时K线的OI明确向上(新资金流入),资金费率在−0.02%以下(市场挤在空头一侧)。价格短暂跌到89500美元之下,又在4小时内回到箱体内,以这根K线的收盘价买入。止损设在脱离K线的低点再往下200美元的位置。如果4小时内没有回到箱体内,或者脱离之后OI进一步下降,就认为趋势已经改变并平仓。
链上巨鲸的动向:读综合操作者的线索
经典威科夫最大的弱点,是只能靠猜测去推断综合操作者是谁。1930年代的纽交所,没人知道大手是谁,只能从成交量和价格行为反过来追它的存在。而BTC和ETH的链上数据,把这种猜测变成了可以观察的数据。
链上数据以钱包地址为单位公开所有交易,分析公司(Glassnode、CryptoQuant、Nansen)把握有大资金的钱包归为巨鲸钱包,实时追踪出入金。两种流向和经典威科夫的派发、吸筹正好对应。
- 大量转入交易所:准备卖出的信号,对应经典威科夫的派发。
- 大量提到冷钱包:转向长期持有的信号,对应经典威科夫的吸筹。
BTC在2022年6月于17600美元打出卖出高潮的那几天,Glassnode的Long-Term Holder Supply指标陡峭上升。价格暴跌的同时,长期持有者的BTC持仓在增加,这是大手正在接下恐慌抛盘的强线索。在经典市场里,卖出高潮成交量大幅放大这件事只能靠猜测去读;链上数据能以钱包为单位显示,是谁接下了那些筹码。
链上数据的陷阱在于,能用的资产只限于BTC、ETH、SOL和一部分主流币。小市值山寨币的链上活动本身就是对敲,或项目方自己的交易,威科夫特征很难信。另外,BTC引入ETF之后,机构真正的资金流记在ETF资金流上,不在链上。所以2024年1月以后分析BTC,要在链上数据之外同时看ETF净流入流出(尤其是IBIT、FBTC),才能看见大手的全貌。

算法市场里,威科夫起作用的周期并不一样
在算法交易占主导的市场里,威科夫并不是在所有周期上都同样好用。每个周期的作用强度不同。
- 周线及以上:威科夫的本质呈现得最干净的位置。算法主导分钟级、小时级的细小波动,但周级别的趋势仍然按大资金的真实意图在走。在BTC、ETH、SOL的周线图上看到的吸筹、派发形态,和经典威科夫一样有效。
- 日线:算法的干预开始明显进来的位置。特征的样子还在,但要同时看资金费率和OI,才能分辨真假。
- 4小时K线:被压短的卖出高潮,以及弹簧、派发后上冲经常出现的位置,要连流动性坐标分析一起看,才真正能用。
1小时及以下,威科夫分析不起作用。1小时K线上看起来像弹簧的形态,80%以上只是算法简单地猎取流动性的结果,和真正的吸筹阶段无关。在短周期上看威科夫的人,每次都会咬上算法的饵。
不同时段也有差别。
- 亚洲时段(UTC 0~8点):流动性最浅,算法猎取流动性最频繁,所以这个时段脱离箱体的走势,洗盘比例明显更高。
- 欧美重叠时段(UTC 13~17点):机构交易台都在运作的时间,真正的趋势走势最常出现。
所以确认威科夫信号真假时,等到这个时段更稳。
ETH周线确认了在箱体里形成6个月以上的吸筹B阶段,日线上形成了C阶段的弹簧候选。同一时点资金费率在−0.04%以下,负向偏离明显,Glassnode的Long-Term Holder Supply在最近30天内增加了1.5%以上。4小时K线的OI在弹簧那根K线上下降一次,又在接下来的4小时里恢复,就确认资金被吸收了。以弹簧这根K线的收盘价买入,但进场仓位从平时的一半开始。止损设在弹簧K线低点下方1.0倍ATR(14)的位置。如果下一根周线收在弹簧低点之下,或者资金费率立刻转到+0.05%以上,就放下这个判断并平仓。
进场仓位从一半开始,这一点是关键。算法市场里的弹簧,比经典市场更难分辨真假。所以每多一个确认信号就加一次仓的分批进场更安全。一次性满仓,就会直接暴露在假弹簧下面。强势信号K线在下一周得到确认时加仓,最后在回踩确认的回踩位置再加一次。
综合操作者是读合力的分析假设
综合操作者并不是在断言存在一个真实的单一主体。它是把价格和成交量里大资金的合力,当成一个行为者来读的分析假设。算法订单也可以参与这股合力,但这不意味着所有参与者都换成了同一套代码。和第1篇的视角一样,确认可以观察的价格和成交量痕迹,不去断定背后是谁。
经典的9个事件仍然有效,只是样子变了。
- 卖出高潮:变成了闪崩。
- 自动反弹:变成了卖盘耗尽之后的自动反弹。
- 弹簧:变成了流动性猎取的结果。
- 派发后上冲:变成了空头平仓的触发。
同一脉络里,成交量价差分析里K线范围很宽的K线,被压成4小时K线上成交量大幅放大的形态;韦斯波(Weis Wave)的累积曲线,可以用资金费率和OI的流向来补充。
最常遇到的陷阱,是只看特征的样子,忘了本质。把算法造出来的假弹簧当成真的,把连锁强平误读成卖出高潮,或者把对敲的成交量解读成吸筹,亏损就出在这些地方。以综合操作者的意图为基准,把价格、成交量、资金费率、OI和链上数据放在一起交叉验证,威科夫在算法市场里才能真正起作用。这种交叉验证,是把前五篇里攒下的工具绑在一起的基准。第6、7篇再把它接成路线图和扫描器。
