OptiNod 学院
威科夫方法:用威科夫扫描器自动找出吸筹位置(第7篇)
把9个事件的成交量和价格特征写成量化规则,在全市场自动抽出吸筹候选的工作流程。
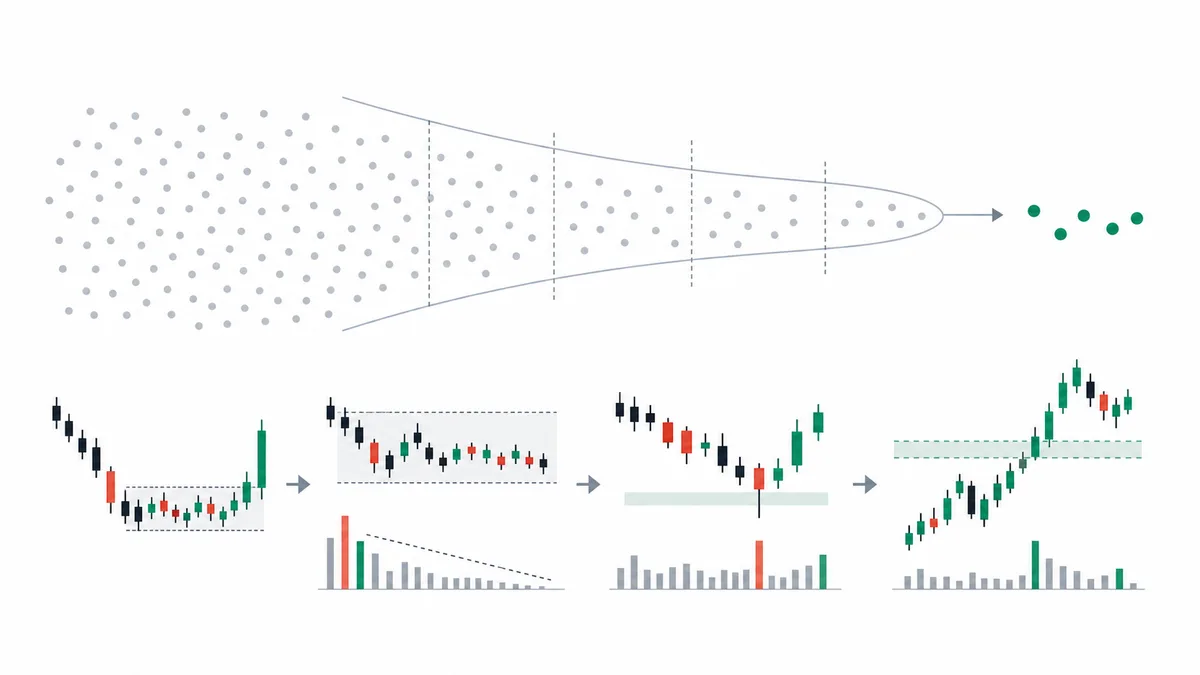
9个事件的特征可以用量化规则写出来。不必只靠人的直觉,也能筛出候选。自动化只负责抽出候选这一步,最后的判断由人来做。
前六篇讲了威科夫方法的本质,也就是综合操作者(大手)这个概念,吸筹与派发的四阶段循环,9个事件,成交量价差分析与韦斯波,加密货币和算法市场里的变形,以及示意图路线图。作为系列收尾的最后一篇,要处理一个操作问题:怎样在全市场按K线抽出B阶段和C阶段的候选。
学过威科夫的人最常碰到的限度,是操作上的问题。没法每天逐一查看400个标的。
大众的解读可以收成一句:“威科夫是要人看图判断的工具,所以没法自动化。”这种看法把判断和候选提取捆在一起,所以是错的。
最后的判断确实是人的事。但抽出候选这件事,不必全部由人来做。
9个事件各自有明确的成交量和价格特征。这些特征可以用量化规则(Quantitative Rules)写出来。
B阶段的特征写成长期横盘和成交量减少,弹簧的特征写成短暂脱离箱体下沿、成交量急增、立即回归。两个特征都可以用代码逐根K线检查。
这最后一篇的核心是一句话。判断没法自动化,但候选提取可以自动化。
这里讲的是把全市场200~500个标的的B阶段和C阶段候选,每周压到5~10个的工作流程;威科夫扫描器的目的,是帮人把精力只放在最后一步判断上。
扫描器的作用是压缩候选。把整个系列教过的工具,在这最后一步整理成真正可以跑起来的交易流程。

把B阶段的特征写成量化规则
B阶段是吸筹循环里最长的一段,大手在4周到12周的横盘箱体里收集筹码。特征有三个。
- 箱体的宽度和持续时间:看箱体有多窄、维持了多久。
- 成交量减少:看箱体内成交量减少了多少。
- 波动率(ATR)压缩:看箱体内波动率收窄了多少。
这三样都能用明确的数字来写,所以可以写成量化规则。下面出现的阈值(箱体宽度15%以下、成交量70%以下、ATR 60%以下、弹簧加权得分80分以上等),是操作经验里,在山寨币日线上候选数量和准确度平衡得最好的实务标准。这些值要按资产类别和周期来调整。
箱体定义为:最近20根K线的最高价最大值与最低价最小值之差,在箱体中心值的15%以下。例如SOL在日线上于220美元到250美元之间停留20根以上,箱体宽度约为13%,成为箱体候选。
箱体的最短持续时间是日线20根(股票约4周,24小时交易的加密货币约3周)。比这更短,很可能只是普通的调整区间,所以不看成B阶段。
用周线看,箱体宽度20%以下、持续8根以上的条件,自然就能对上。
成交量减少的特征是,箱体内的日均成交量在箱体之前30根均值的70%以下。综合操作者在接下筹码的阶段,市场里买卖均衡,成交量本身减少,形成干涸市场(Dry Market)的状态。
2025年6月18日到7月7日,BTC在98200美元到110529美元的箱体(箱体宽度11.8%)里停留了20根,日均成交量降到前30根均值的69%左右。7月9日以收盘价111234美元越过箱体上沿,第二天7月10日成交量放大到前20根均值的1.9倍,收在116010美元。这种成交量形态,就是从B阶段转到D阶段的特征。
ATR压缩定为箱体内ATR(14)在箱体之前ATR的60%以下。波动率自然压缩,意味着买方和卖方的意图聚到狭窄的价格带,是趋势站稳之前的安静区间。
ETH从2022年12月18日到2023年1月6日停在1150美元到1277美元的箱体。箱体内ATR(14)的均值缩到箱体之前60日均值的52%。1月9日收盘1320美元越过箱体上沿,成交量放大到前20根均值的2.3倍。此后2周内涨到1600美元附近,进入了正式的趋势阶段。
把这三个特征合成代码,就得到逐根K线检查的函数。只有通过箱体宽度、持续时间、成交量减少、ATR压缩全部阈值的标的,才放进B阶段候选名单,其余的在下一道检查里去掉。
每天对市值前400的山寨币做检查,套上B阶段、成交量分布、弹簧过滤,就会留下日候选。日线通过的标的在一周里可能重复出现,所以周名单按标的去掉重复再复看,不是把日候选数量简单加总。
弹簧候选把成交量和价格条件合在一起自动抽出
通过B阶段的标的,下一步是抽出C阶段的弹簧特征。弹簧是短暂脱离箱体下沿后立刻回到箱体内的价格走势,特征由四个条件合在一起定义。
- 明确脱离箱体下沿:本文单独的扫描器过滤里,脱离距离 ÷ 箱体价格宽度在2%~4%才通过。这和相对箱体下沿价格的下跌率不是同一个数。不能只因为超出这个范围就否定所有弹簧,要把第2篇的一般形态说明,和这个过滤器的通过条件分开。
- 脱离那根K线的成交量急增:阈值是前20根均值的1.8倍以上。
- 立即回归:脱离那根K线之后的1~3根内,收盘必须回到箱体内。
- 回归K线的成交量保持:要保持脱离那根K线70%以上的成交量,才认为买入意图是真的。
把这四个条件写成代码,箱体内的任何一根K线都可以逐根打出弹簧候选得分。
来看BTC 2023年6月的实际案例。BTC当时处在约25400~26800美元的箱体里,6月14日跌破箱体下沿,下到24820美元,但收盘价25128美元停在箱体正下方,没能立刻回到箱体内。只凭这根K线,很难看成弹簧。
第二天6月15日,BTC再次下到24800美元,收盘25598美元,回到了箱体内。成交量增到前20根均值的1.2倍,但没有达到1.8倍的阈值。四个条件里没有满足成交量急增这一项,所以加权得分在75分以下,过不了80分的阈值,进不了候选名单。
同样是脱离,成交量有没有跟上、收盘能不能迅速回到箱体内,决定它是不是弹簧。这个案例的价格结构接近弹簧,但成交量条件不足,在得分这一步被筛掉。实际上,紧接着BlackRock的现货ETF申请(6月15~16日)成了催化剂,BTC在6月23日越过了31000美元。
自动提取对四个条件逐项打分:满足25分,不满足0分。可能的合计只有0、25、50、75、100分。原来80分以上的阈值,在这种方式下等于100分,也就是4/4条件全部满足。成交量分布的加减分是单独的审查项,不和这个弹簧基础分混在一起。
只通过一两个条件的K线,候选资格不足。是否通过,要看4/4条件是否全部满足;只靠这条规则能把假信号减少多少,需要另行验证。

要记住,扫描器抽出来的是具备弹簧特征的K线,弹簧本身是否成立是另一项判断。具备特征并不都是真正的弹簧。要判定为真正的弹簧,需要人把下面三样合在一起看。
- 箱体的扎实程度:B阶段的时间长度。
- 整个市场的状态:BTC的主要趋势。
- 前一个强势信号候选的强度。
扫描器只准备用来判断的材料,不下结论。
成交量分布与威科夫扫描器合在一起
把威科夫扫描器抽出的候选准确度再拉高一档的工具,是成交量分布(成交量剖面)。成交量分布用横向柱子显示一段时间内各价格带成交的成交量,显示成交量集中在哪个价格带。
和威科夫扫描器合在一起,它就成为分辨箱体是真正的吸筹区间,还是把派发伪装成吸筹的箱体的关键工具。
箱体的成交量分布分成两支。
- 箱体下沿集中(倒三角形):成交量集中在箱体下沿附近,堆成倒三角形。这是大手在箱体下沿接下筹码的真正吸筹区间的特征。
- 箱体上沿集中(正三角形):成交量集中在箱体上沿附近,堆成正三角形,是大手在箱体上沿派发筹码的特征。
即使箱体外形相同,也要看成交量分布上成交量集中在哪里,由此判定是B阶段(吸筹)还是B阶段(派发),两种结论正好相反。

来看LINK在2026年4~5月的实际案例。LINK从4月14日到5月3日的20根里,在8.91~9.87美元的箱体(箱体宽度10%)里横盘,成交量分布上38%的成交量堆在箱体下方三分之一区间(8.91~9.23美元)。这是箱体下沿吸筹的特征。之后5月6日以收盘价9.99美元、前20根均值2.1倍的成交量突破箱体上沿,LINK四天后涨到10.87美元。
相反的案例是ETH在2026年1月。ETH从2025年12月31日到2026年1月19日的20根里,在约2959~3403美元的箱体里横盘,41%的成交量集中在箱体上方三分之一区间(3255~3403美元)。1月13日到18日收盘停在3284~3355美元,却没能越过上沿3403美元。成交量放大到前20根均值1.8倍的1月20日,以收盘价2940美元跌破箱体下沿,ETH第二天跌到2866美元。
箱体外形即使相似,成交量堆在哪里,也会把两种情形分到完全相反的两边。
在扫描器的量化规则里加上成交量分布的方式,是简单的阈值:箱体下方三分之一区间的成交量占比 ≥ 35%,或箱体上方三分之一区间的成交量占比 ≥ 35%。
- 箱体下沿占比35%以上:按吸筹情形,得分加10分。
- 箱体上沿占比35%以上:按派发情形,得分减15分。
只多这一步,假弹簧(派发箱体里脱离箱体下沿)大约70%会被自动滤掉。
把成交量分布和威科夫扫描器合在一起时要注意的,是箱体的时间尺度。以日线为基准的箱体横盘4周,用日线成交量分布来看,样本够;4小时K线的箱体横盘5天,用4小时成交量分布来看,样本只有30根左右。
样本薄,分布本身就难以相信,所以扫描器的成交量分布检查,只在箱体K线有50根以上时才用,这样更稳。
在全市场每周压到5~10个候选
威科夫扫描器的运行流程是漏斗(Funnel)结构。起点是市值前400的山寨币(或全球前100的股票),每天自动检查,每过一个阶段候选就收窄。
- 第1阶段 箱体过滤:只有同时通过箱体宽度15%以下、持续20根以上、箱体中心值稳定这三个条件的标的,才进入下一阶段。市值前400里平均有80~120个通过这一阶段,处在强趋势阶段或波动大的标的都会在这里去掉。
- 第2阶段 成交量与ATR压缩过滤:只有箱体内日均成交量在箱体之前30根的70%以下,并且箱体内ATR(14)在箱体之前ATR的60%以下的标的才能通过。第1阶段通过的80~120个里,平均有25~40个通过第2阶段;处在箱体但成交量维持平常水平的标的(假横盘)在这里被滤掉。
- 第3阶段 成交量分布过滤:只有箱体下方三分之一区间成交量占比在35%以上的标的,才归为吸筹候选。箱体上沿占比较高的标的归为派发情形,单独拿出来。第2阶段通过的25~40个里,平均有10~15个留作吸筹候选,其余归为派发或中性箱体。
- 第4阶段 弹簧特征过滤:只有箱体内任何一根K线的弹簧加权得分达到80分以上、并且这根K线在最近5根之内的标的,才登记为可以进场的候选。第3阶段通过的10~15个里,平均有3~7个通过第4阶段,这份名单就是交给人做最终判断的日候选名单。周名单里去掉重复标的,再复看一遍。
把这些分阶段的过滤每天用到市值前400上,周候选名单平均压到5~10个。
人不再每天看400张图,改成每周一次精细分析5~10张图。这就是威科夫扫描器在操作上的核心。挖候选由代码负责,判断由人负责,这是一种分工。
假设SOL在175~200美元的箱体里运行,脱离到173美元后,下一根回到184美元。箱体宽25美元,脱离距离是2美元,所以脱离比例是箱体宽度的8%。过不了本文2%~4%的过滤。即使其余三个条件全部满足,弹簧基础分最多75分,也不是80分以上的候选。184美元是回归K线的收盘价,不是脱离那根K线的收盘价。这个例子里不登记候选,也不买入。
扫描器漏掉的位置:要人来补上的最后一步
即使威科夫扫描器抽出了5~10个候选,也不是每一个都是真正的吸筹位置。扫描器在结构上会漏掉三类位置,这三类只能靠人的判断来补,是最后一步。
- 整个市场的背景:扫描器只检查个别标的的箱体和弹簧特征,看不见这个标的所处的整个市场处在哪个趋势阶段。BTC在日线上处于明确的下跌趋势时,100个山寨币可能同时抓到弹簧候选,但这些候选大多在BTC的下跌结束之前,不会真正转成趋势反转。现在整个市场处在什么状态,是分辨吸筹候选真假的最后一道过滤,而扫描器没法自动套上这道过滤。
- 根本性的利好和利空事件:扫描器只看价格和成交量的特征,不知道这些特征为什么出现。例如2024年11月美国大选这样的大日程临近时,即使扫描器干净地抓到了B阶段特征,制造那次吸筹的资金也往往是对着那个事件在动。扫描器不知道那个日程的存在,公布之后价格比平常的弹簧快得多地急涨,进场时机被提前。没有合上基本面事件日历的扫描器,在这类位置给出的信号会慢一拍。
- 综合操作者的意图改变的时刻:威科夫的本质是追踪大手的意图,但意图本身是跟在价格和成交量之后才显现的,所以扫描器的量化规则每次都只能给出晚一个循环的信号。大手结束吸筹、转到上涨的时点,出现在C阶段结束、D阶段开始的位置,而扫描器的特征检查会晚一两根K线才抓到这个分界。在这一两根K线的差距决定进场真假的位置,人的直觉和对整张图走势的判断,就成为最后一步。
所以威科夫扫描器应当设计成减轻人负担的工具。把它当成替代人的工具来用,就起不到它的作用。扫描器把400个压到5~10个,人再针对这5~10个进一步看市场状况、事件、意图变化这三点,这样的流程每周花1小时左右的精细分析就能运转。
没有扫描器,人没法每天看400个;没有人,扫描器的5~10个每次都会以假信号结束。
陷阱1:直接把扫描器得分当成进场信号
威科夫扫描器的加权得分打到100分,就在那根K线的收盘价立刻进场,这种交易是把扫描器用错了。得分只是表示候选资格的数值。得分出来的5个标的里,有3~4个应当在人的最终判断阶段因为别的原因被拿掉。
从得分到进场之间,少了人来审查这一步的自动交易系统,是把自动化理解错了。
陷阱2:把箱体定义的阈值设得太窄
把箱体宽度15%以下这个阈值再收到10%,候选数量会急剧减少,假信号比例也会下降,但漏掉真正吸筹位置的比例也会一起上升。
阈值是候选数量和准确度之间的取舍。操作经验上,箱体宽度12%~18%、持续18~25根K线,在山寨币日线上给出的结果最稳。如果每一根K线都对阈值做细调,扫描器的运行就会失去一致性。
陷阱3:把扫描器的成交量条件原样搬到24小时不停的市场
正如这个系列第5篇讲过的,加密货币市场的成交量在不同时段、不同星期几之间差别很大。在周末成交量降到工作日50%~60%的市场里,扫描器里“相对前30根均值在70%以下”的条件,每周六、周日都会自动触发。
要避开这种假触发,可以把成交量比较的基准按同一个星期几来取(例如周六的成交量和前4个周六的均值比较),或者在箱体检查里直接去掉周末的K线。
为系列收尾的一句:自动化的作用是压缩
用七篇讲完威科夫方法,得出的最后结论是一句话。威科夫的9个事件起初是人读图的直觉语言,但在特征可以用数字写出来的今天的市场里,压缩的自动化成为交易流程的核心。
在全市场400个标的里每周压到5~10个,只由人对这5~10个加上市场状况、事件、意图变化的最后判断,这样的流程让威科夫成为可以实际运转的工具。
从第1篇的三条法则(因果、努力与结果、供需)开始的系列,经过第2篇的吸筹、第3篇的派发、第4篇的成交量K线范围分析与韦斯波(Weis Wave)。第5篇是加密货币和算法市场,第6篇是示意图,第7篇是扫描器的操作。
综合操作者这个概念,从1930年代的纽交所到今天的算法交易市场都同样适用,但把这个概念落到交易里的工具,会跟着时代演进。这最后一篇的扫描器,就是把整个系列接到实战的收尾。
