OptiNod 学院
平台形 — B浪越过A浪起点,调整也没有结束
尼利的平台形按B/A和C/B比率划分变体。用BTC·ETH真实数据测量各变体的C浪限度和时间条件。
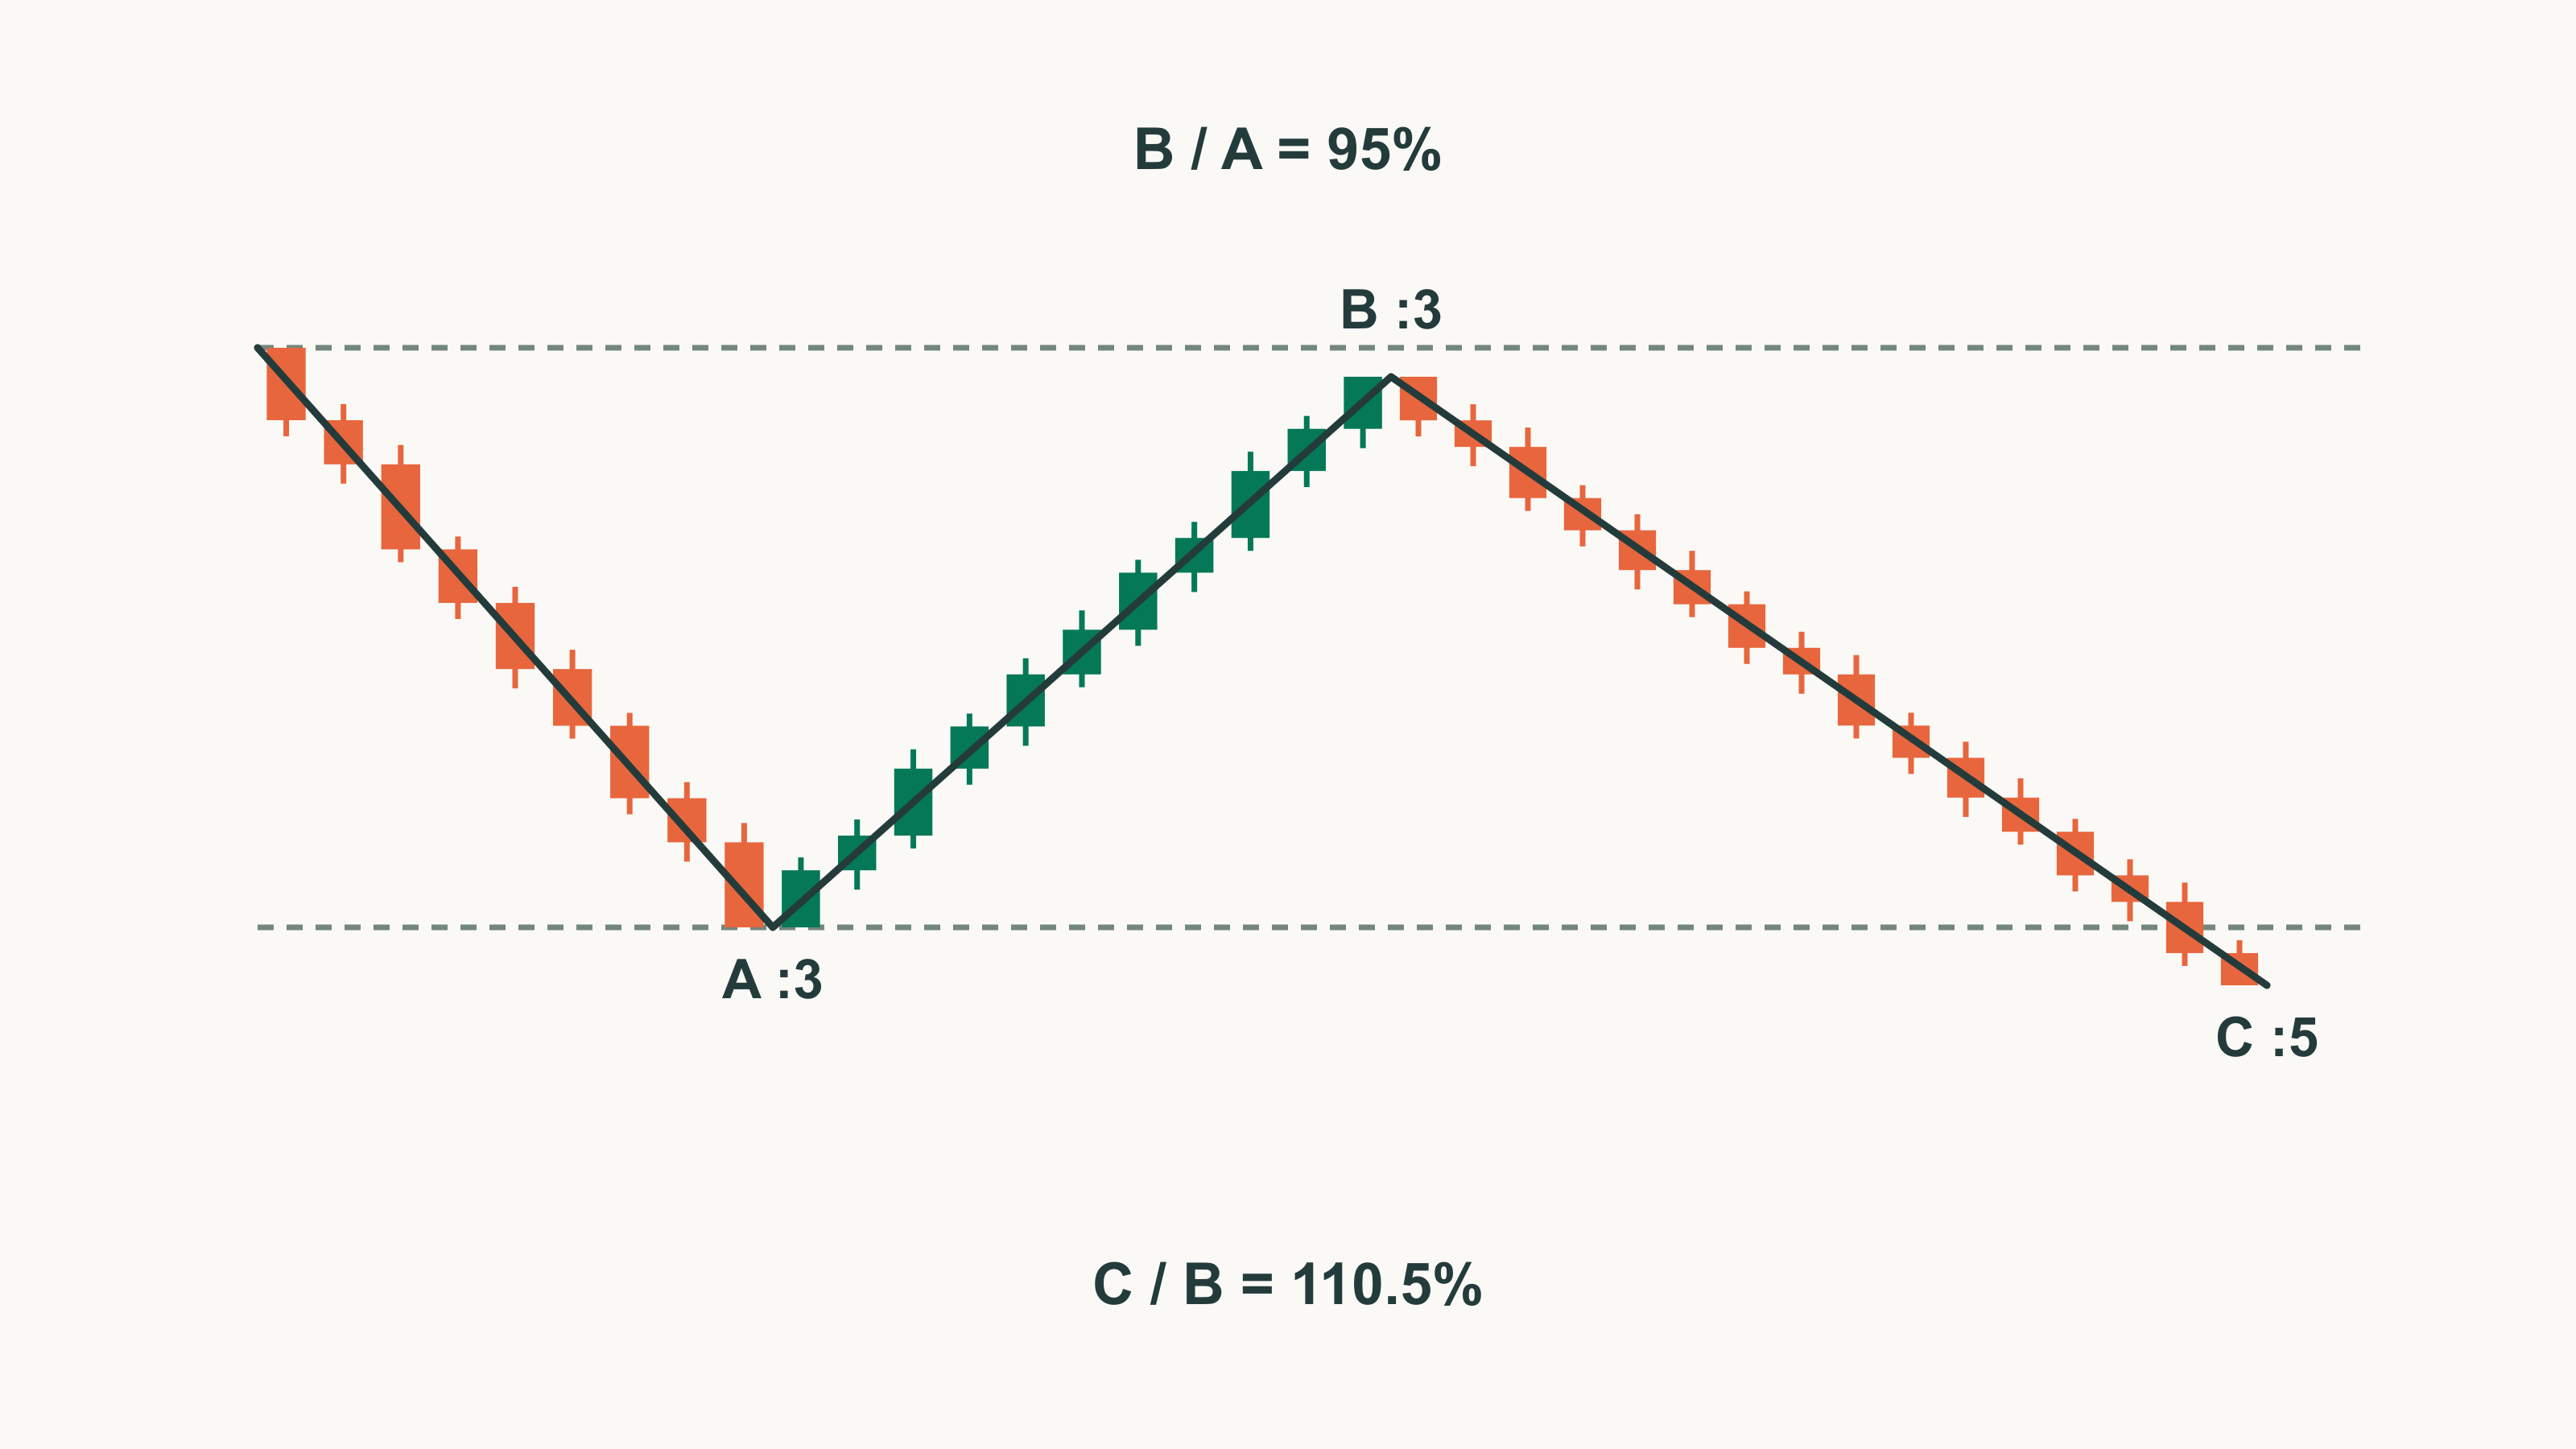
即使B浪越过A浪起点,也不认为调整已结束,而是用B/A和C/B比率区分变体后,再计算C浪的限度。
第8篇把形态看似结束的时点和得到确认的时点分开记录。本文来看调整形态中的平台形(Flat)。格伦·尼利(Glenn Neely)所说的平台形,是A浪和B浪为调整浪(:3)、C浪为推动浪(:5)的3-3-5调整。:3和:5是第4篇的结构符号。
有一种解读认为,调整中的反弹(B浪)只要越过A浪起点,也就是前高,调整就结束了,趋势重新开始。也有文章把平台形简单描述成A·B·C三条腿在同一高度来回运行的箱体。尼利则把B浪越过A浪起点的情况称为强B浪,归入平台形的变体,并认为B/A越大,C浪越难完全回撤B浪。
2025年10月6日,BTC涨到126,200美元,突破了8月14日的高点124,474美元,四天后的10月10日却跌到了102,000美元。本文把这类三条腿当作平台形候选,测量比率和时间,看它属于哪种变体、又在哪一步被排除。

B浪回撤A浪61.8%以上才成为平台形候选
B浪回撤A浪61.8%以上,并不能马上数成平台形,C浪条件和结构也必须符合。
- B浪:价格幅度不少于A浪价格幅度的61.8%。不足61.8%就被排除出平台形候选,锯齿形的检验放在第10篇。
- C浪:价格幅度不少于A浪的38.2%。
- 结构:A浪和B浪为:3,C浪为:5。
以BTC 2024年3月作为下跌平台形候选,A浪从3月14日UTC上午7点的73,777美元开始。B浪越过了A浪的61.8%回撤价68,810美元,通过第一个条件。
| 腿 | 终点 | 价格幅度 | 相对A浪 | 单浪 | 点间隔 | 实际时间(1小时K线) |
|---|---|---|---|---|---|---|
| A | 3月20日上午5点 60,775美元 | 13,002美元 | 基准 | 9个 | 12格 | 5.9天 |
| B | 4月8日 72,798美元 | 12,023美元 | 92.5% | 29个 | 39格 | 19.3天 |
| C | 4月19日 59,600美元 | 13,198美元 | 101.5% | 13个 | 21格 | 10.6天 |
时间按波浪图的点间隔计数。日线波浪图每根K线有两个点,所以一天是两格。本文的测量工具不判定内部是:3还是:5,所以通过比率的区间只记录为平台形候选。同一个3月14日至4月19日区间,在第15篇中被数成钻石形的七条腿候选。
变体首先按B/A区间划分
区分平台形变体时,先在A浪的高点和低点各画一条水平线,看B浪在哪里结束。
- 弱B浪(61.8%以上、低于81%):C/B低于100%为双重失败,100–138.2%为B浪失败,超过138.2%为延长型。
- 普通B浪(81–100%):C/B低于100%为C浪失败,100–138.2%为普通平台形,超过138.2%为延长型。
- 强B浪(超过100%):B浪越过A浪起点的情况,分为不规则、不规则失败、顺势和延长型。
书中前后的边界也略有出入。第5章把弱B浪写作61.8–80%、普通B浪写作81–100%,第11章把B浪失败写作61.8–81%。本文采用更保守的第11章边界:B浪低于81%为弱B浪,81%及以上为普通B浪。
2024年3–4月候选的B/A为92.5%,是普通B浪;C/B为109.8%,属于普通平台形区间。普通平台形的C浪略微越过A浪终点,但不超出10–20%。书中没有写明是什么的10–20%,所以本文以A浪幅度为基准测量。C浪跌破A浪终点的幅度为1,175美元,是A浪的9.0%。如果不先测B/A就去画C浪目标,就不知道该套用哪张比率表。
强B浪时,看C浪是否进入A浪区间
强B浪时,C浪完全回撤B浪的可能性随B/A而变。
- B/A 101–123.6%:C浪完全回撤B浪的可能性非常高。完全回撤且C/A不超过161.8%为不规则,超过161.8%为延长型。
- B/A超过123.6%:C浪几乎不可能完全回撤B浪。
- B/A超过138.2%:平台形的C浪不能完全回撤B浪。
在上述分类中,不规则是平台形的一种变体。但书中讨论力量评级的第10章认为,不规则在平台形内部是自相矛盾的走势,只有作为终结浪或三角形的一部分时才能接受。原因是C浪完全回撤B浪,抵消了B浪越过A浪起点所显示的力量。
C浪没能完全回撤B浪的情况,按C浪终点的位置划分。
- 不规则失败:C浪哪怕部分进入A浪两条水平线之间。
- 顺势:C浪完全没有进入该区间。B浪显然最长,A浪和C浪的价格和时间相近。顺势调整之后的走势必须比顺势调整之前同级别的走势更快,并且必须是完成形态中最长的部分。
以BTC 2022年1–2月作为平台形候选,它符合不规则失败的条件。
- A浪:1月13日 44,500美元 → 1月24日 32,917美元
- B浪:到2月10日的45,821美元,B/A 111.4%
- C浪:到2月24日的34,322美元,C/B 89.1%
- A浪与C浪:C浪的11,499美元与A浪的11,583美元几乎相同(C/A 99.3%),时间也相近,C浪27格、A浪22格。
C浪没有跌到B浪起点32,917美元,但终点在A浪区间(32,917–44,500美元)内,所以不属于顺势。不规则失败的C浪通常与A浪价格·时间相同或成斐波那契比率。这个候选价格几乎相同,时间也相近。3月28日价格越过B浪高点45,821美元,涨到48,190美元。
不过,这个候选与尼利描述的倾向并不一致。B/A 111.4%处于C浪完全回撤B浪可能性非常高的101–123.6%区间,而不规则失败在B/A超过138.2%时出现的可能性才非常高。

不要因为B浪越过了A浪起点,就断定趋势已经恢复。先测B/A,看它是否落在C浪能完全回撤B浪的区间。
C浪的限度要同时看书和后续问答
有一种做法是把C浪目标画在A浪的1.618倍处。但按尼利在出书后的官方问答中补充的标准,161.8%是普通平台形C浪的上限。
- 2007年问答:普通平台形中不允许C浪超过A浪的161.8%,从161.8%起视为延长型领域。延长型的C浪最大值约为A浪的261.8%。延长型平台形只被认可为更大三角形·钻石形·对称形的一条腿,或复合调整的一个阶段。
- 2021年问答:平台形和锯齿形的C浪价格不超过A浪与B浪中较大者的约161.8%,时间不超过A浪与B浪之和。例外是三角形和终结浪。
ETH 2025年12月至2026年2月这段,按C/A看已进入延长型领域。
- A浪:3,447.44美元 → 2,775.19美元
- B浪:到3,402.89美元,B/A 93.4%
- C浪:到2026年2月6日的1,747.80美元,C/B 263.7%,C/A 246.2%
| 标准 | 限度价格 | C低点 1,747.80美元 |
|---|---|---|
| 2021年问答普通限度 | 2,315.19美元 | 超过限度 |
| 2007年问答延长型最大值 | 1,642.94美元 | 在最大值之内 |
延长型的C浪在价格和时间上都必须大于A浪·B浪。这个C浪为45格,短于B浪的54格。要把这个区间定为延长型平台形,需要重新确认时间关系,还要有更大三角形或复合调整的依据(第11篇、第12篇)。第10篇把同一区间作为更大锯齿形的A浪候选。如果是平台形,这个区间整体必须是:3;如果是锯齿形的A浪,则必须是:5。所以在确认内部结构之前,两种数浪并存。
BTC 2026年3–6月这段则在B/A条件上被排除。A浪从76,000美元到65,000美元,B浪到82,850美元,B/A为162.3%。C浪于6月5日跌到59,131美元,完全回撤了B浪(C/B 132.9%)。C浪幅度23,719美元在2021年限度幅度28,881美元之内。但B/A超过138.2%的平台形C浪不能完全回撤B浪。如果是三角形的c浪,则可以。

B浪不能在短于A浪的时间内结束
价格比率全部符合的候选,也可能在时间关系上被排除。尼利在2008年问答中说,出书之后他的时间分析更加精细了,并整理出平台形·锯齿形的时间关系。
- B浪:不能在短于A浪的时间内结束。
- C浪:A浪和B浪时间相近时,通常等于两浪之和;B浪长得多时,为两浪之和的一半。所以C浪总是比A浪耗时更长。
本文也用点间隔测量这些时间关系。2024年3–8月的BTC在B浪时间上被排除。
- 转折点:3月14日 73,777美元 → 5月1日 56,553美元(A) → 6月7日 71,997美元(B) → 8月5日 49,000美元(C)
- 判定:B/A 89.7%,通过价格条件。A浪97格、B浪73格,B浪更短。
前面看过的2025年8–10月BTC在C浪时间上被排除。
- 转折点:124,474美元 → 107,255美元(A) → 126,200美元(B) → 102,000美元(C)
- 价格:B/A 110.0%,C/B 127.7%,C/A 140.5%,属于不规则区间。C浪幅度24,200美元在2021年限度幅度30,652美元之内。
- 时间:C浪8格,短于A浪的36格。
此后价格在11月21日跌到80,600美元。比率符合的候选,只要没通过时间关系,就不能拿平台形数浪当买入依据。
平台形候选的交易计划从C浪限度出发
有一种做法是,C浪看似结束时就把止损放在那个低点的正下方。而对于平台形候选,C浪的价格·时间限度是可以预先算出来的。
下面是一个交易计划示例,不属于尼利的形态判定规则,对象是2024年3–4月的BTC候选。
- 候选条件:B/A不低于61.8%,B浪时间不短于A浪。本例B/A为92.5%,B浪39格,A浪12格。
- 计算限度:C浪价格限度是B浪终点减去A·B中较大者的161.8%,即51,761美元。时间限度是B浪终点后点间隔51格(A+B)的5月4日UTC凌晨2点的点。按实际时间测量是5月3日下午5点,相差9小时。
- 入场:C浪跌破A浪终点60,775美元后,1小时K线收盘价重新站上时买入。当时是4月19日凌晨3点的61,785美元。
- 止损:放在价格限度51,761美元之下。距离入场价16.22%。如果放在C浪低点59,600美元之下(距离3.54%),在价格于5月1日跌到56,553美元的过程中就会被止损。
- 失效:如果5月4日凌晨2点的点之后仍出现新低,就不把这个区间视为平台形。
把到5月1日为止的下跌重新作为C浪测量,C/B为135.1%,点间隔46格,仍在普通平台形条件和时间限度之内。C浪走的过程中,低点可能不断刷新,所以把止损放在限度价格,并按这个距离缩小仓位。此后6月7日的高点是71,997美元,比入场价高16.53%。
用内部结构和0-B线确认平台形判断
比率和时间全部符合之后,还要再确认两点:
- 内部结构:在不规则失败中,如果C浪是:3,可能正在进行扩散三角形或c浪较大的收敛三角形。在不规则中,B浪必须比A浪细分得更细。结构用第4篇的结构符号另行确认。
- 0-B线:连接A浪起点和B浪终点。价格越过这条线,C浪和更大的形态很可能已经结束。
确认形态结束时点的顺序在第8篇中说明,通道规则在第13篇中说明。本文在比率和时间全部符合、且第8篇的两个阶段(突破0-B线、回撤整个C浪)在不超过C浪形成时间内出现之后,才记录平台形已结束;在此之前只记为候选。