OptiNod 学院
单浪 — 方向一变,波浪就结束
尼利的单浪在价格每次改变方向时结束。本文用BTC真实数据比较单浪与锯齿形过滤线的区别。
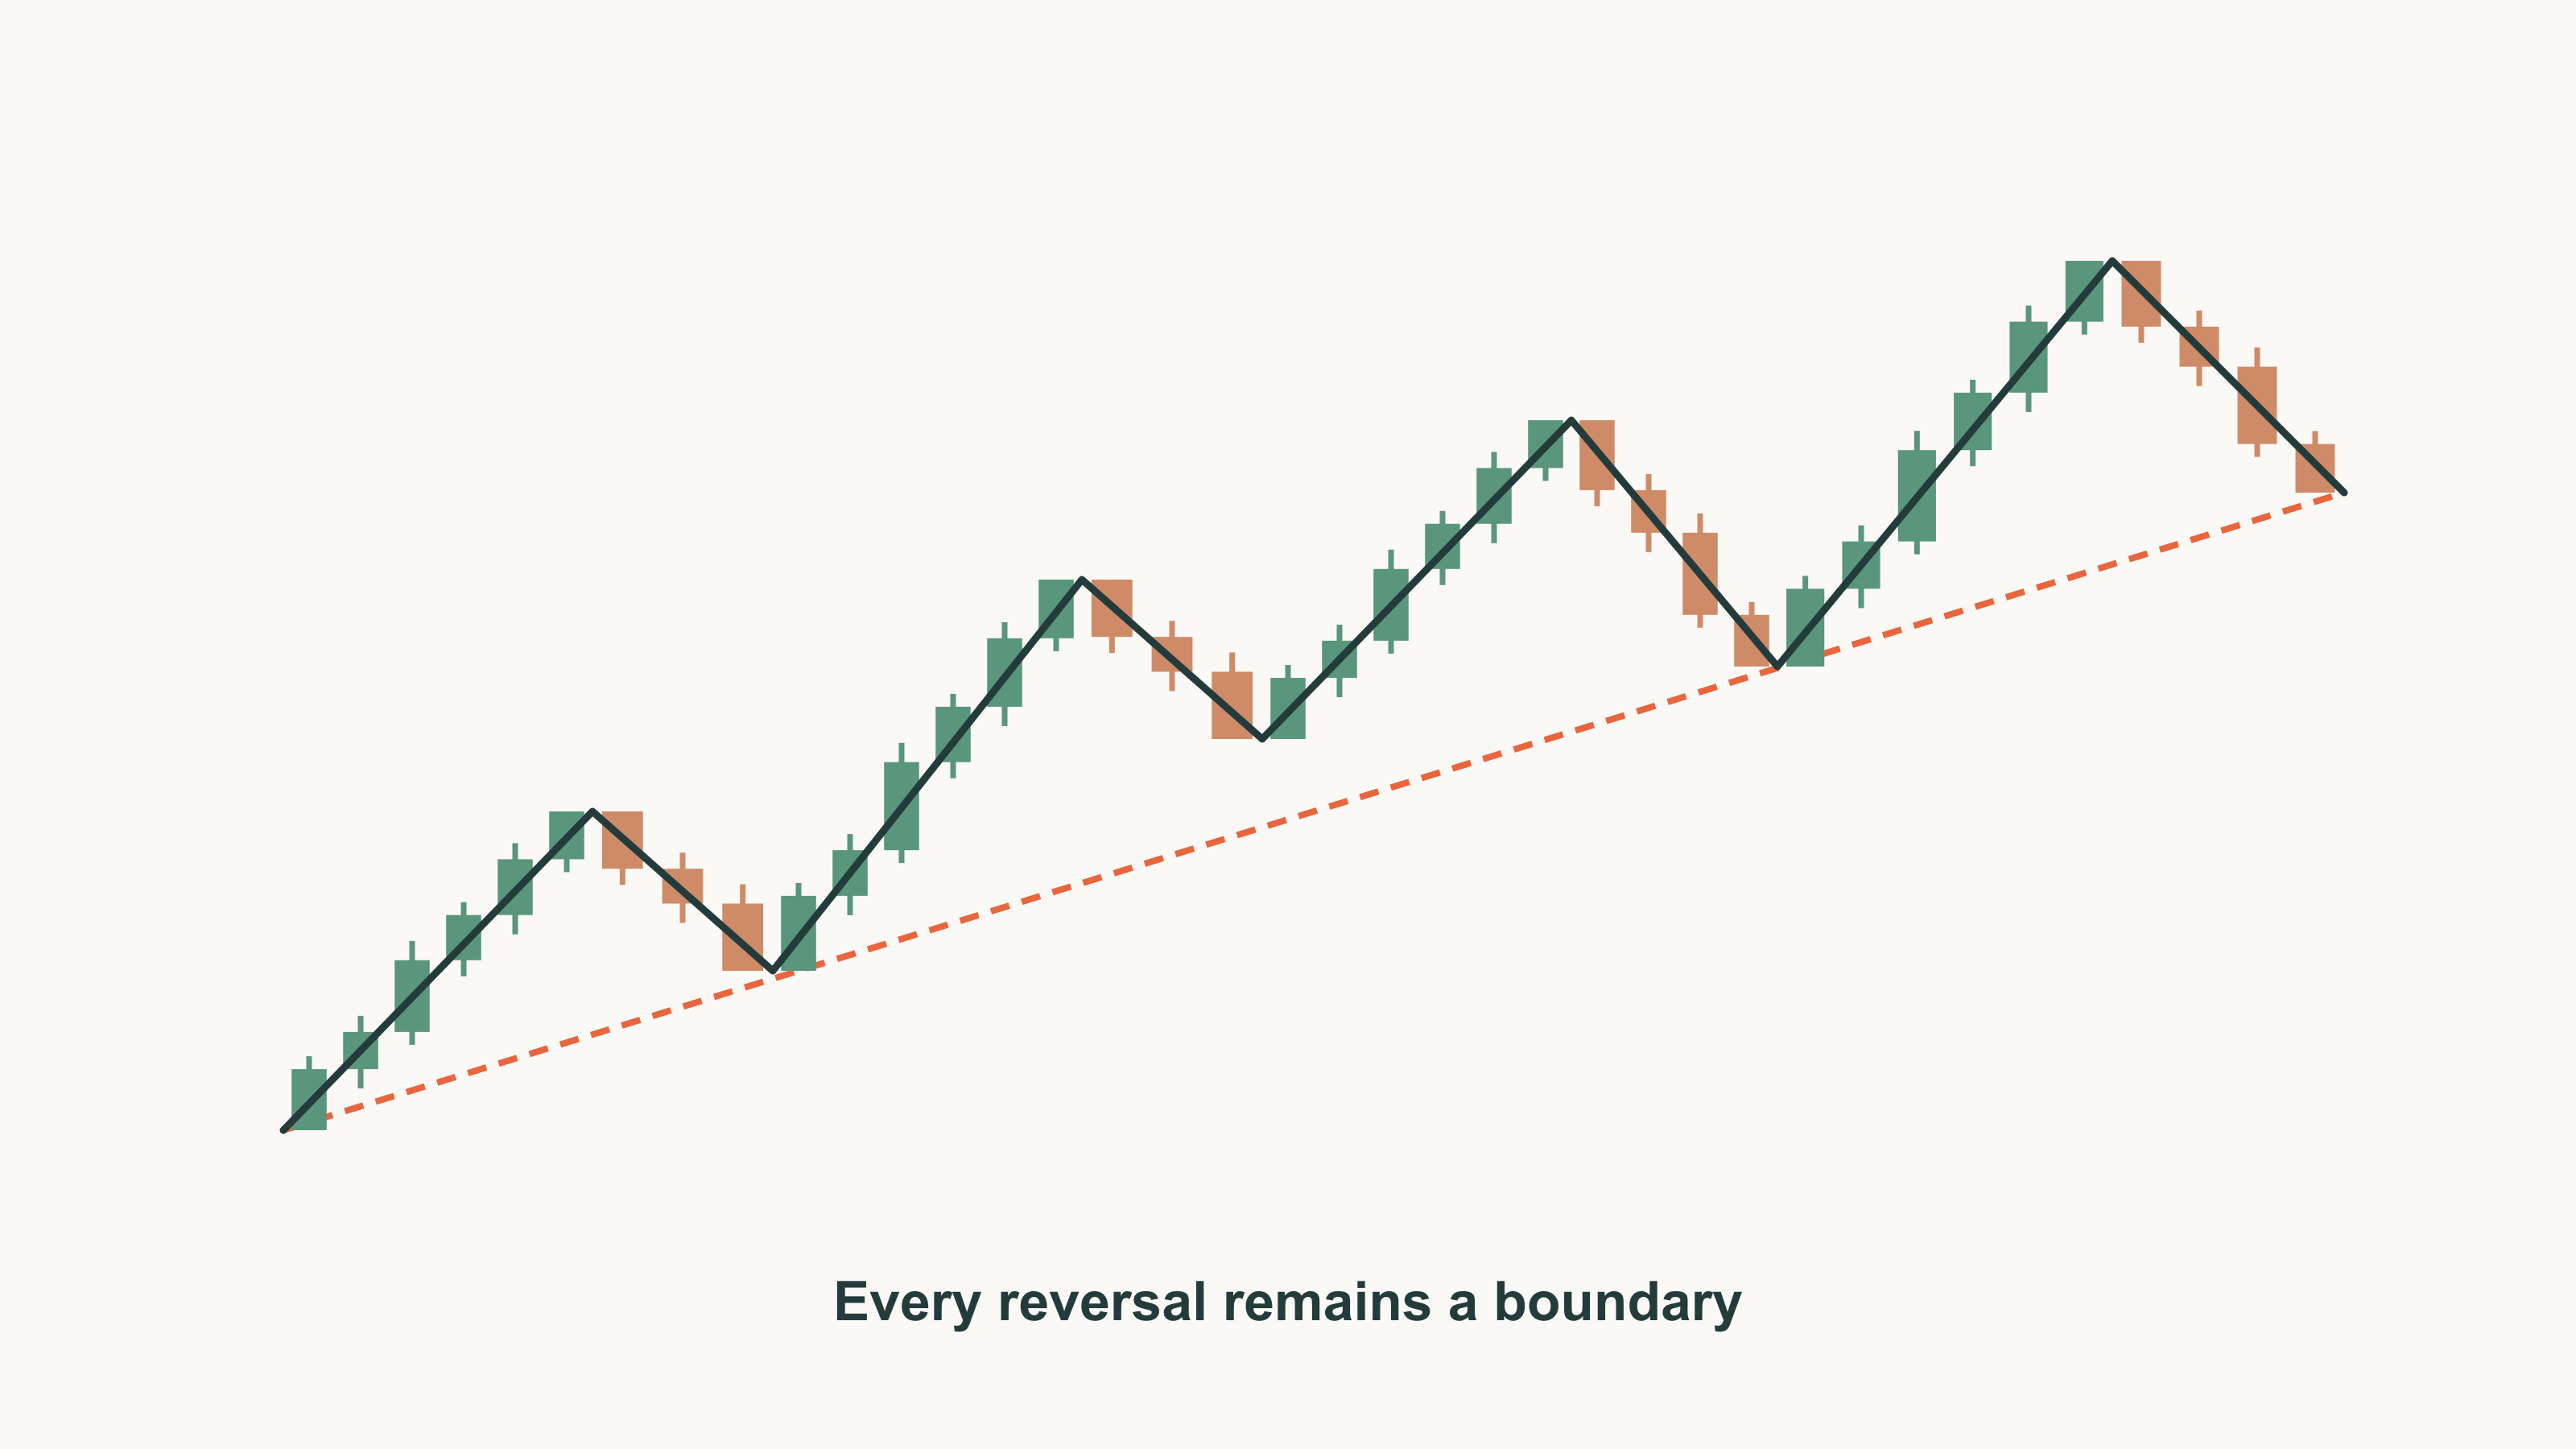
不要把自动锯齿线当成波浪来数,先看过滤器抹掉了哪些反转。
本系列从最小单位开始,依次讲解格伦·尼利(Glenn Neely)按规则重新整理艾略特波浪理论而成的NEoWave。第一个主题是单浪(Monowave)。按照尼利的定义,价格改变方向的那一刻,单浪就结束了。它没有幅度或时间上的下限。
数浪时,有一种做法是先打开5%或基于ATR的锯齿形(ZigZag)指标,再在它的拐点上标1、2、3。也有文章把单浪解释为“回撤前一段走势达到一定比例以上的走势”。这两种做法都是在已经预先抹掉小反转的线上开始计数。
拿2026年7月1日至8月31日的BTC日线实际数一遍,差距相当大。按尼利的方法数出的单浪有93个。同一区间里,5%锯齿线只画出4段,10%锯齿线只画出1段。起点的计数差这么多,在此基础上标出的浪号自然不可能是同一套数浪。

单浪无论大小,都在方向转换处结束
很多人习惯把小波动当作噪音,认为必须先用5%锯齿线之类的过滤器滤掉,才能看清波浪。尼利的单浪没有这种标准。价格改变方向后,到下一次方向转换为止的走势就是一个单浪,价格和时间都没有任何限制。上涨途中速度放慢又重新加快,只要一次都没有向下转折,就是一个单浪。反过来,只要出现一个比前一点稍低的点,上涨单浪就在那里结束。尼利在出书后的官方问答中也说过,正确绘制的现货图上“EVERY TURN in price”(价格的每一次转向)都是一个单浪,并没有设定最小幅度或百分比条件。
来看BTC从2026年8月19日UTC上午6点到8月21日上午8点的上涨。在锯齿线上,这段上涨是一条直线。用日线波浪图来数,则是5个单浪。
| 单浪 | 价格 | 变化 |
|---|---|---|
| 1 上涨 | 64,166 → 70,000美元 | 9.09% |
| 2 下跌 | 70,000 → 68,902美元 | 1.57% |
| 3 上涨 | 68,902 → 73,400美元 | 6.53% |
| 4 下跌 | 73,400 → 73,027美元 | 0.51% |
| 5 上涨 | 73,027 → 79,500美元 | 8.86% |
| 合计 | 64,166 → 79,500美元 | 23.90% |
第4个单浪1小时就结束了,只回撤了前一段4,498美元涨幅的8.3%。但方向变了,所以仍算一个。7至8月这两个月里,这样的小单浪有很多个。
- 小于1%的单浪:12个
- 最小的单浪:7月25日64,475美元跌到7月26日64,294美元,跌幅0.28%

连小反转也要数,是因为后面的规则要靠单浪之间的价格比例和时间来判断。抹掉0.51%的下跌,它前后的两段上涨就会合并成一段,之后要比较的对象也就变了。不要因为幅度小就随手抹掉一个反转,先想清楚它在后面的比较中会派上什么用场。
锯齿形过滤线是抹掉小反转之后的结果
过滤标准一旦定下,画出来的线看上去就像波浪的分界;可标准一换,线也跟着变。百分比锯齿线要求价格从极值反向移动达到设定比例以上才算反转,ATR锯齿线则要求达到ATR的若干倍以上。达不到标准的反转会从线上消失。尼利的单浪定义没有这种下限,所以不能把过滤线的一段当成一个单浪。
在同样的2026年7至8月BTC日线上,只改变标准,段数如下。
| 标准 | 段数 |
|---|---|
| 无过滤(单浪) | 93 |
| 5%锯齿线 | 4 |
| 10%锯齿线 | 1 |
| 前14日ATR的1倍 | 24 |
| 前14日ATR的2倍 | 5 |
| 前14日ATR的3倍 | 3 |
ATR标准还会随时间点而变。日线ATR在7月1日为2,191美元,在8月21日为1,635美元。即使用同样的倍数,抹掉的幅度也不同。
被过滤器抹掉的反转里,既有差一点就达标的下跌,也有内含15个单浪的整段下跌。
- 5%锯齿线:把8月1日62,275美元到8月28日81,479美元画成一段上涨。其中8月21日79,500美元到8月23日75,546美元的4.97%下跌,因为离标准差0.03个百分点而消失了。
- 10%锯齿线:连7月21日66,956美元到8月1日62,275美元、历时11.2天、跌幅6.99%的区间也抹掉了。仅这一区间内就有15个单浪。
把单浪定义为“回撤前一段走势达到一定比例以上的走势”的说法,也是同一类过滤器。尼利是在数完所有单浪之后才用到比例:测量下一个单浪回撤了前一个单浪的百分之多少,借此缩小前一个单浪的结构候选。这套步骤就是回撤规则,详见第3篇。前面那段0.51%的下跌,也要记录为回撤了前一段上涨8.3%的单浪,这个8.3%就是代入回撤规则的数值。
即使使用过滤线,也不要把那条线直接搬到数浪上。把同一区间的单浪记录放在旁边,并从大到小标出被过滤器抹掉的反转,就能马上看出数浪是在哪里分岔的。
单浪组合成多浪、复合浪和宏浪
看到5个单浪,有人会立刻给它贴上推动浪或多浪的标签。尼利对比单浪更大的波浪是这样命名的。
- 多浪(Polywave):由3个或5个单浪组成的波浪
- 复合浪(Multiwave):由3个或5个多浪组成的波浪
- 宏浪(Macrowave):由3个或5个复合浪组成的波浪。比它更大的波浪也都称为宏浪。
在较短的区间里,一个推动浪也可能只是一个单浪。多浪、复合浪、宏浪并不是数量对上就能贴的名称。那组单浪必须构成有效的形态。级别也不按一周或100美元这样的固定尺度来定。确定级别的方法在第5篇中讲解。
8月19至21日上涨中的单浪也是5个。要把它叫作多浪还是推动浪,要在经过回撤规则和第4篇的结构标记(推动浪为:5,调整浪为:3)之后再决定。不要预先规定日线走势是多浪、周线走势是复合浪。
水平区间可能会移动单浪的终点
价格几乎横着走的区间,很容易被当作横盘一笔带过。这类区间要应用中性规则(Rule of Neutrality)。单浪的终点本来按方向转换来确定,而中性规则就是在出现水平区间时重新确定这个终点的规则。同一价格连续出现两次就是完全水平,比从起点画出的45°线更平缓的走势视为接近水平。
- 情况1:如果水平区间位于方向相反的两个单浪之间,就把前一个单浪的终点移到水平区间的右端。即使移动后的终点略低于高点,也照样适用。
- 情况2:如果水平区间位于同方向的两个单浪之间,就把整体看作一个单浪,或分成三个。如果水平区间长于一个时间单位,就必须分成三部分。
- 例外:如果在回撤前一个单浪61.8%之前就再次越过前一个极值,就不移动终点。移动后的终点如果回撤了前一个单浪超过38.2%,也不使用情况1。
BTC在2025年7月初有一个情况1的候选。
- 水平区间:7月6日UTC晚上9点和7月7日凌晨3点的高点都是109,700美元。同一价格连续出现,是完全水平,前后分别是上涨和下跌。
- 例外检查:随后2,270美元的下跌是前一段1,900美元上涨的119.5%。在回撤61.8%之前没有再次越过109,700美元的点,移动后的终点也是同一价格,所以两个例外都不适用。
- 1小时线:两点之间,7月7日凌晨1点曾跌到108,680美元再回升。这是日线波浪图的点上看不到的走势。
尼利以该图的时间单位来计算时间。本系列把波浪图上点与点之间的一格算作一个时间单位。移动终点后,上涨和下跌的时间变化如下。
| 项目 | 移动终点前 | 应用情况1 |
|---|---|---|
| 上涨单浪 | 1格 | 2格 |
| 下跌单浪 | 3格 | 2格 |
| 下跌时间 ÷ 上涨时间 | 3.0倍 | 1.0倍 |
| 参考:按实际时刻差计算的比例 | 2.64倍 | 1.35倍 |
2026年8月初有一个接近水平的候选。
- 候选区间:8月5日晚上8点65,025美元之后的下一个点,是8月6日上午8点的64,999美元。在一格的时间里下跌了26美元,即0.04%。
- 1小时线:其间曾跌到64,439美元再回升。
- 例外检查:即使把终点移到64,999美元,也只回撤了前一段1,145美元上涨的2.3%,不属于38.2%的例外。
不过,这个区间是否比45°更平缓,必须在按比例规则(Rule of Proportion)绘制的图上测量。比例规则是确定图表价格和时间刻度的规则。
- 方向性走势:设定刻度,使其沿正方形的对角线,即约45°。容许误差在边长的25%以内。
- 横盘:画成波动幅度约为正方形高度的50%。
本文不默认图表软件的自动缩放符合这条规则,所以不凭屏幕上肉眼所见的倾斜度来判断是否达到45°。

本系列的测量工具不会自动应用中性规则。一个终点改变,后面的计算就全都跟着变,就像时间比例从3.0倍变成1.0倍一样。所以本系列遇到水平区间时,会在数字旁边注明是否应用了中性规则。
过滤线和单浪,连止损距离都不同
有一种做法是把止损放在锯齿线的最后一个低点。这样一来,那个低点与入场价之间的单浪低点就完全没有纳入止损的考量。
下面是一个交易计划示例。它与尼利的形态判定规则不同。它只用来说明:用单浪记录来定止损位置,和用过滤线相比,止损距离会差出多少。
- 入场条件:在5%锯齿线的上涨段内,一个下跌单浪回撤前一个上涨单浪不到50%,然后向上转向。2026年8月19至20日从64,166美元涨到70,000美元、再回撤18.8%至68,902美元的区间符合条件。
- 入场:重新突破下跌起点70,000美元时买入。8月20日UTC上午7点的1小时K线突破了该价位。
- 止损:下跌单浪终点68,902美元下方。距入场价1.57%。在同一位置若用5%锯齿线最后一个低点62,275美元作止损,距离为11.0%。
- 失效:即使尚未止损,只要下一个下跌单浪回撤前一个上涨单浪100%以上,就放弃这个计划。本例中下一段下跌是前一段4,498美元上涨的8.3%。
同样的入场,止损距离1.57%和11.0%相差7.0倍。如果用同样的亏损上限来决定仓位大小,仓位也会相差7.0倍。在把过滤线的低点当作止损依据之前,先确认中间是否有被抹掉的单浪低点。
记录单浪之前先确认两件事
- 高点和低点的顺序:确认每根K线的高点和低点哪一个先出现。一根日线会产生两个点,顺序一变,单浪的分界也会变。本文的例子用1小时线确定顺序,2026年7至8月的区间里没有无法确定顺序的点。确定顺序的方法以及使用现货数据的理由,在第2篇中讲解。
- 图表单位:单浪的数量取决于用什么图表单位来数。尼利建议第一张图使用约60个数据点。选定价格和时间单位的那一刻,也就同时决定了会看到哪些波浪、看不到哪些波浪。
前面那两个水平区间,用1小时线看时也包含了日线波浪图里没有的下跌。所以,在日线波浪图上数出的93个,并不作为市场唯一的波浪数量。要一并记下是在哪种图表单位上数的、在哪里应用了中性规则,才能用同一标准应用第3篇的回撤规则。