OptiNod 学院
周一真的偏弱吗?
本文用S&P 500的70年数据,以及最近10年美国、韩国股票和比特币的日线,比较了每个星期几的收益率和波动有何不同。
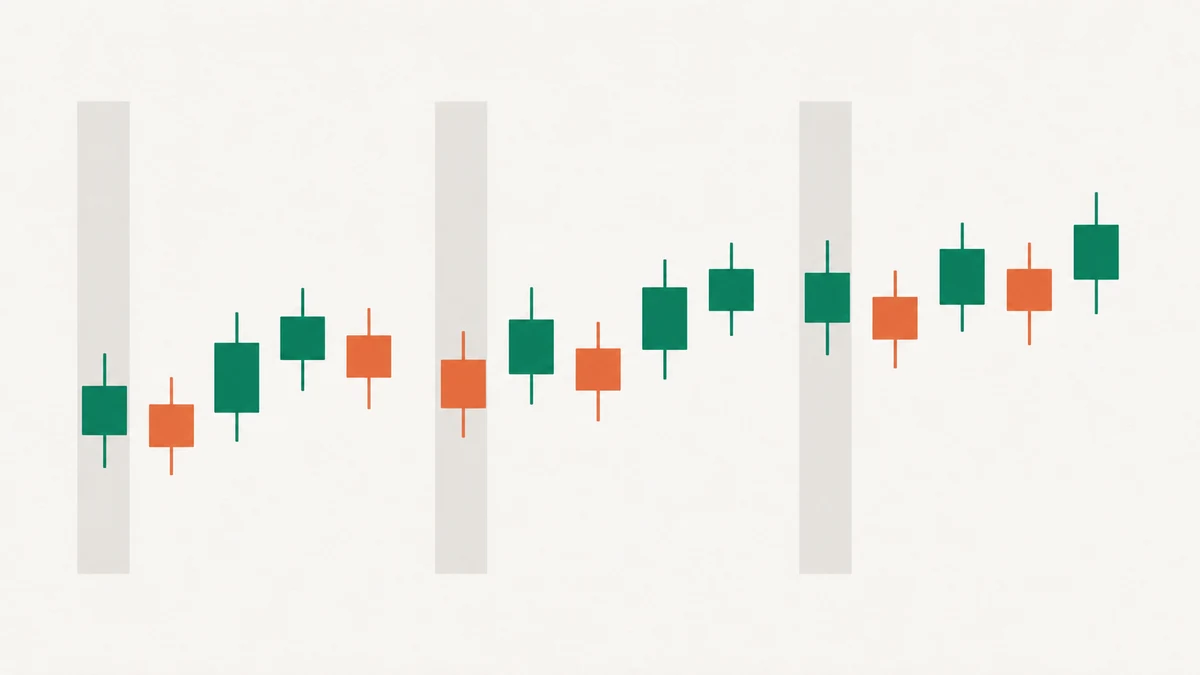
在1950~70年代的美国股市,周一十次中有六次下跌。现在也是这样吗?
周一效应(Monday effect)是指周一股价格外疲弱的现象。
通常还会附带一种解释:周末积累的坏消息会在周一一次性反映到价格里。
这个说法有依据。1980年,肯尼斯·弗伦奇(Kenneth French)分析了1953~1977年S&P 500的日线,发表了只有周一平均收益率为负的结果。
重新检查同一时期,结果也一样。周一平均为−0.154%,其余几天为+0.066%,周一十次中接近六次下跌。
但到了2016年以后,情况就不同了。S&P 500周一上涨的日子占58.3%,反而比其他交易日(53.6%)更多。
那么,星期效应消失了吗?下面用美国、韩国股票和比特币的日线,看看每个星期几有什么变了、什么没变。

左边S&P 500的1966年9~11月,12个周一中有7个下跌。
右边SPY的2025年7~9月,12个周一中有5个下跌。
下跌日是与前一天收盘价比较得出的,所以可能与K线颜色不同。
周一效应出现在1950~70年代
为了看看在弗伦奇分析的1953~1977年之后,周一是否仍然偏弱,我们把S&P 500日线分成了四个时期。
| 期间 | 周一平均 | 其他交易日平均 | 周一上涨概率 | 其他交易日上涨概率 |
|---|---|---|---|---|
| 1953~1977 | −0.154% | +0.066% | 41.3% | 55.0% |
| 1978~1999 | +0.001% | +0.066% | 53.8% | 53.1% |
| 2000~2015 | −0.011% | +0.023% | 51.2% | 53.5% |
| 2016~2026 | +0.075% | +0.050% | 58.3% | 53.6% |
- 平均:从前一天收盘价到当天收盘价的收益率平均值。股票的周一收益率是从周五收盘价到周一收盘价,其中包含周末。
- 上涨概率:收益率大于0的日子所占的比例。
1953~1977年,周一平均为−0.154%,比其他交易日(+0.066%)低得多。上涨概率也是41.3%,低于其他交易日(55.0%)。
此后,周一和其他交易日的差别逐渐缩小。
从1978~1999年开始,周一和其他交易日的上涨概率变得相近。
2016~2026年,周一上涨概率为58.3%,反而比其他交易日高。
周一偏弱的说法,来自1950~70年代的数据。
它不符合现在的市场。
现在,星期之间的差别比单日波动小
我们把2016年到2026年10月美国交易所交易基金SPY和QQQ、KOSPI指数、三星电子的日线按星期几分开来看。
表中的数字是各星期几的平均收益率。
| 星期 | SPY | QQQ | KOSPI | 三星电子 |
|---|---|---|---|---|
| 周一 | +0.095% | +0.145% | −0.015% | +0.043% |
| 周二 | +0.066% | +0.104% | +0.123% | +0.206% |
| 周三 | +0.086% | +0.134% | +0.083% | +0.181% |
| 周四 | +0.007% | +0.008% | +0.044% | +0.066% |
| 周五 | +0.023% | +0.001% | +0.025% | +0.047% |
| 单日标准差 | 1.117% | 1.400% | 1.501% | 2.197% |
SPY平均收益率最高的是周一(+0.095%),最低的是周四(+0.007%)。
两天的差是0.088个百分点,约为单日标准差1.117%的8%。
标准差表示单日收益率偏离平均值的分散程度。
其余三个市场,最好和最差的星期几之间的差,也是单日标准差的7~10%。
和平时一天涨跌的幅度相比,星期之间的差别非常小。
归根结底,四个市场的星期差别与一天的涨跌幅相比都非常小。
好的星期几和差的星期几每年都在变
把2016~2026年的SPY按年分开来看,每年平均收益率最低的那一天,平均分布在五个交易日上。
周五和周四各3次,周一和周三各2次,周二也有1次。
全期平均最高的周一,在2018年、2019年、2022年也是负的。
KOSPI在全期中周一平均为−0.015%,是五个交易日中最低的。
但2025年周一平均为+0.371%,2026年(截至10月)为−0.513%。
只看2025年的结果就把周一当作强势的日子,第二年看到的就是相反的结果。
相信最近显眼的结果会继续下去,叫做近因偏误。
星期规律也一样,只看一两年的数据,很容易陷入这种偏误。
比特币在周末波动更小
比特币周末也交易,所以可以单独看周六和周日。
周末股市休市,主要经济数据也不发布,能推动价格的消息比工作日少。
周末平静的原因,另外在比特币为什么周末很平静?中用数据做了确认。
这里用的是币安现货BTCUSDT日线,一天从协调世界时(UTC)0点开始。
图表的时区设置不同,周六K线包含的时段也会不同。
波动幅度是指去掉正负号之后的单日收益率的平均值。
不论涨跌,它表示收盘价一天之内变动了多少。
| 星期 | 平均收益率 | 上涨概率 | 波动幅度 | 最高价−最低价幅度 |
|---|---|---|---|---|
| 周一 | +0.342% | 50.0% | 2.744% | 5.414% |
| 周二 | −0.025% | 49.2% | 2.358% | 4.942% |
| 周三 | +0.342% | 52.5% | 2.486% | 5.192% |
| 周四 | −0.300% | 45.3% | 2.523% | 5.147% |
| 周五 | +0.250% | 51.8% | 2.357% | 5.073% |
| 周六 | +0.139% | 55.3% | 1.325% | 3.290% |
| 周日 | +0.033% | 52.0% | 1.813% | 3.945% |
2018年到2026年10月,周末平均波动幅度为1.569%,是工作日2.493%的0.63倍。
周六为1.325%,不到周一2.744%的一半。
用盘中最高价和最低价的差来看也是一样。
最高价−最低价幅度,周六为3.290%,周日为3.945%,比工作日的任何一天都小。

这个月周末的平均波动幅度为0.821%。
工作日为1.25%,周末是工作日的0.66倍。
从方向看,周四最弱。
周四平均为−0.300%,分成2018~2020年和2021~2026年来看,两个期间也都是负的。
但和周四单日波动幅度2.523%相比,0.300%只有它的八分之一左右。周四也有十次中四次以上(45.3%)上涨。
周四的弱势,差别也小到不足以作为卖出依据。
在比特币上,各星期几之间明显不同的是波动幅度。
按工作日波动设定的目标和止损距离,相对周末的波动偏宽。
看星期几时要确认的事项
把按星期几统计的数字用于交易之前,要确认四件事。
- 差别大小:星期之间的差别,相对单日波动大吗?现在SPY约为单日标准差的8%。
- 年代:是像1953~1977年S&P 500那样来自久远数据的结果吗?
- 每年是否一致:每年都得到同样的结果吗?KOSPI周一平均在2025年为+0.371%,2026年为−0.513%。
- 周末距离:持仓过周末的目标和止损距离,是否按周末波动调整过?比特币周末波动是工作日的0.63倍。
再次确认星期差别的两种方法
某个星期几偏强或偏弱的说法对不对,可以用两种方法确认。
下面以SPY的周一为例。
第一,把期间分成两段,是否还能得到同样的结果。
SPY周一平均在2016~2020年为+0.051%,2021~2026年为+0.133%。前后两个期间,周一平均都是上涨的。
第二,星期之间的差别相对单日波动有多大。
SPY周一和周四的差0.088个百分点,约为单日标准差的8%。和一天涨跌的幅度相比,这是非常小的差别。
1950~70年代的周一效应,两项都通过了。
分成1953~1965年和1966~1977年,周一平均都在−0.15%上下。
1953~1977年周一与其他交易日的差0.22个百分点,约为那个时期单日标准差0.749%的30%,接近现在SPY的四倍。
现在的星期差别没有那么明显。
只看星期几来决定买卖方向,差别太小了。