OptiNod 学院
放量之后的第二天会怎样?
成交量大幅放大之后,股价是怎么走的?本文用韩国和美国大盘股、比特币和以太坊10年的日线逐一验证。
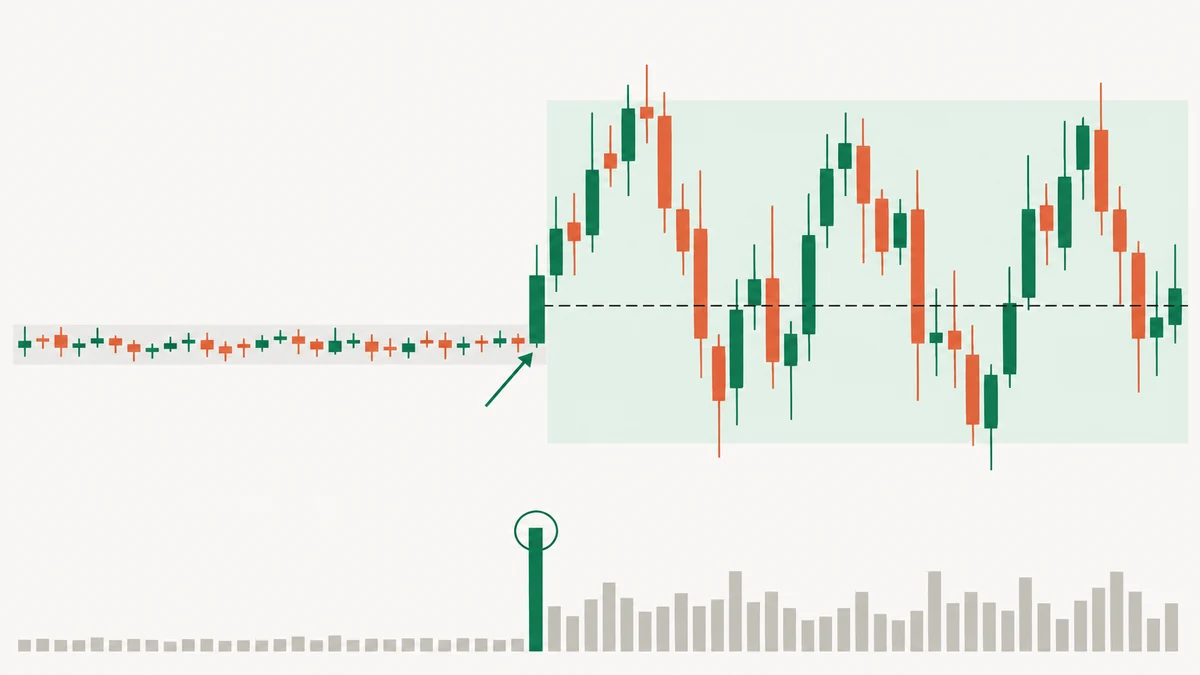
大盘股放量收阳的第二天,股价上涨的情况还不到一半。那么,成交量到底在告诉我们什么?
成交量激增,指的是单日成交量达到平时好几倍的日子。本文把超过前20个交易日平均值3倍的日子视为成交量激增日。
图表上的成交量柱突然变长,总是最先吸引目光。“量在价先”“放量大阳线的低点会成为支撑”这类说法很多,也常有人解读为大户进场了。
先说结论:放量并不能决定第二天的方向。
放量阳线的第二天上涨的情况,在美国反而比平常少,在韩国则和平常差不多。[1]
当天的低点确实比平常更常守住,但那是因为涨幅大,低点离得远。
例如,现代汽车放量大涨之后,将近一个月都没有收在当天低点之下。[2]
而Meta同样放量大涨,却在几天之内就收在了当天低点之下。[3]
下面用韩国和美国大盘股、比特币和以太坊10年的日线逐一确认。

现代汽车此后20个交易日都没有收在低点之下,Meta在2个交易日后收在了低点之下(橙色点)。
放量的日子,大多是价格大幅波动的日子
成交量超过平时3倍的日子并不常见。[4]
指数ETF更少见,而且大多是像英国脱欧公投次日那样大跌的日子。[5]
这样的日子,价格波动也比平时大。
一半的成交量激增日,单日涨跌幅超过5%。而个股平时单日波动通常在1%上下。[6]
各标的平时的波动幅度不同,所以波动大小也和ATR(Average True Range)做了比较。
ATR是最近14天单日价格波动幅度的平均值。“波动超过1倍ATR”,是指收盘价相对前一天收盘价的变动不小于此前的ATR。
约四分之三的成交量激增日,波动超过了1倍ATR。[7]
第二天涨跌各半
如果“量在价先”这句话成立,放量次日的上涨概率就应该和平时不同。
把成交量累加起来看的OBV(On-Balance Volume)在别的文章里另有讨论,本文只比较成交量激增日次日的收盘价。
下表的数字,是下一个交易日收盘价高于当天收盘价的比例。
| 当天K线 | 美国 | 韩国 | 比特币、以太坊 |
|---|---|---|---|
| 放量阳线 | 43.7% | 46.3% | 46.5% |
| 平常阳线 | 51.4% | 45.2% | 47.8% |
| 放量阴线 | 49.4% | 47.8% | 50.0% |
| 平常阴线 | 53.1% | 49.2% | 54.4% |
本文使用的标准如下。
- 成交量倍数:当天成交量除以前20个交易日平均值。平均值不含当天成交量;韩国数据中,因拆股导致成交量单位刚改变后的那段时间以及成交量为0的日子已剔除。
- 平常:同一市场的所有交易日,其中也包括成交量激增日。
- 阳线、阴线:收盘价高于开盘价为阳线,低于开盘价为阴线。
- 平静日:成交量倍数低于1.5倍的日子。
- 守住低点:此后20个交易日的收盘价都不低于当天低点的情况。盘中跌破低点、但收盘价不低于低点的日子,也算守住。
- 放量阳线、放量阴线:成交量倍数超过3倍的阳线、阴线。
- 样本:美国和韩国用的是目前仍然存续的大盘股,样本里没有已退市或被调出指数的标的。比特币、以太坊是2017年8月以来的币安现货日线,一天的划分以UTC(Coordinated Universal Time)为准。
在美国,放量阳线次日上涨的情况反而比平常阳线少,韩国则差不多。
阴线之后,三个市场放量日的上涨概率也都低于平常阴线。
换一个激增标准,结果也差不多。
把标准降到此前平均值的2倍时,韩国和美国都是如此;提高到5倍时,韩国也是如此:放量阳线次日上涨的情况不到一半。[8]
突破交易把1.5倍成交量作为条件,但同时还要求以收盘价突破箱体并完成回踩。只看成交量倍数这一项,不管是2倍还是5倍,都无法决定第二天的方向。
把期间拉长,结果也没有太大不同。
下表是从阳线收盘价到该期间之后收盘价的平均收益率。
| 市场 | 期间 | 放量阳线之后 | 平常阳线之后 |
|---|---|---|---|
| 韩国 | 5个交易日 | +0.74% | +0.22% |
| 韩国 | 20个交易日 | +1.91% | +1.08% |
| 美国 | 5个交易日 | +0.39% | +0.40% |
| 美国 | 20个交易日 | +1.98% | +1.77% |
即使是两者差距最大的韩国20个交易日,差值也小于韩国个股平时的单日波动(1.17%)。
归根结底,找不到用放量当天的K线颜色来判断下一步方向的依据。
涨幅相同的日子放在一起比,当天低点并没有守得更好
有一种说法,把放量阳线的低点当作支撑线。
实际上,放量阳线的低点确实比平常阳线更常守住。
在韩国和美国,大约一半的放量阳线在此后20个交易日里都没有收在当天低点之下。平常阳线大约是三分之一。[9]
但正如前面所看到的,放量的日子大多也是价格大幅波动的日子。当天涨得越多,低点离收盘价就越远。
那么,把收盘价上涨了此前ATR的1~2倍、2~3倍的日子分别放在一起看,又会怎样?
下表的数字,是当天低点在此后20个交易日里守住的比例。
| 市场 | 涨幅 | 放量日 | 平静日 |
|---|---|---|---|
| 韩国 | ATR的1~2倍 | 35.7% | 39.8% |
| 韩国 | ATR的2~3倍 | 49.2% | 63.5% |
| 美国 | ATR的1~2倍 | 38.3% | 44.3% |
| 美国 | ATR的2~3倍 | 53.1% | 52.9% |

两者都在8个交易日后收在当天低点(虚线)之下(橙色点)。
在韩国,两个区间都是放量日的低点守住比例更低。
在美国,ATR 1~2倍区间是放量日更低,2~3倍区间则几乎相同。
比特币、以太坊涨幅相同的放量日数量太少,测算结果不够准确。
把涨幅相同的日子放在一起比,放量日的低点守住比例没有差别,甚至更低。
没有理由因为是放量阳线的低点,就更相信它是支撑线。
大涨的日子再加上放量,接下来一周的波动更大
即使第二天的上涨概率差不多,此后几天价格波动有多大却不一样。
我们把上涨1~2倍ATR的日子分成放量日和平静日,比较了此后5个交易日的单日波动。
表中的数字表示:此后5个交易日单日最高价与最低价之差的平均值,相当于此前ATR的几倍(取中位数)。
大于1,说明那一周的单日波动比此前的ATR大。
| 市场 | 放量日之后 | 平静日之后 |
|---|---|---|
| 韩国 | 1.19 | 0.94 |
| 美国 | 1.09 | 0.94 |
韩国和美国都是放量日之后的单日波动更大。
上涨2~3倍ATR的日子,韩国也是放量日之后更大,美国差别很小。[10]
这个值是单日最高价与最低价之差,所以并不能告诉你下一周是涨还是跌。
大跌的日子,放量日之后的波动并没有更大。[11]
把期间拉长到20个交易日,上涨日的差别也缩小了,美国几乎没有差别。[12]
止损只要盘中价格触及就会执行,所以单日最高价与最低价的范围,会直接影响止损。
如果大涨的日子又放了量,按此前ATR设定的止损幅度,与接下来一周的单日波动相比就会比平时窄。
价格没动、只有成交量放大的日子
成交量即使大幅放大,收盘价也可能停在前一天附近。
成交量激增日中,有些日子收盘价的变动连此前ATR的0.5倍都不到。[13]
3、6、9、12月的第三个星期五,既是季度期货、期权到期日,也是S&P(Standard & Poor's)指数定期调整生效的日子。
在美国,价格没动的成交量激增日,将近一半落在这个星期五。[14]而这个星期五只占全部交易日的1.6%。
例如,苹果在2024年9月的第三个星期五,成交量放大到平时的将近7倍,但收盘价和前一天几乎相同。[15]

成交量柱很长,K线实体却很短。
在韩国,价格没动的成交量激增日中,约有六分之一是MSCI(Morgan Stanley Capital International)指数或KOSPI200的定期调整生效日。[16]
这些日子只占全部交易日的2.4%。
价格没动的成交量激增日,比平时更常与到期日或指数定期调整日重合。
这样的日子,即使成交量柱很长,也不能看作大户进场的信号。
只是看起来像放量的日子
图表上的成交量柱即使很长,实际成交也可能并没有比平时多。
- 拆股:如果数据没有把拆股前的成交量换算成新的股数,拆股之后成交量看起来就像暴增了一样。三星电子2018年按50:1拆股后的20个交易日里,平均值中混入了拆股前的数字,倍数算出来比实际大。
- 停牌与刚上市:前20个交易日中混入了没有成交的日子,平均值就会变低,倍数随之变大。刚上市时,用来计算平均值的天数也不够。
这两种情况下,即使成交量柱或倍数很大,也不能认为实际成交比平时多。
放量当天要确认的事项
成交量柱比平时长的那一天,在判断方向之前,要看四件事。
- 成交量单位:如果前20个交易日内发生过拆股,图表上的成交量是否用同一单位显示拆股前后的数据?
- 固定日程:当天是不是3、6、9、12月的第三个星期五,或者指数定期调整生效日?
- 价格波动:当天收盘价相对前一天收盘价的变动,是否超过了此前ATR的1倍?
- 止损幅度:如果大涨的日子又放了量,是否在止损幅度中考虑到接下来一周的单日波动会比平时大?
归根结底,放量当天收阳还是收阴,并不能告诉你第二天的方向。
只有在大涨的日子,成交量才提示了接下来一周的波动大小。那一周里,按此前ATR设定的止损幅度会比平时窄。
- [1] 放量阳线次日上涨的比例,美国大盘股21只为43.7%(平常阳线51.4%),韩国大盘股22只为46.3%(平常阳线45.2%)。
- [2] 现代汽车2026年1月7日:成交量是平时的6.1倍,涨跌幅为+13.8%。此后20个交易日,收盘价都没有跌到当天低点之下。
- [3] Meta 2026年1月29日:成交量是平时的4.0倍,涨跌幅为+10.4%。2个交易日后的2月2日,收盘价低于当天低点。
- [4] 韩国个股占全部交易日的1.48%,美国个股占0.85%。
- [5] 2016年以来,SPY(S&P 500 ETF)有11天,QQQ(纳斯达克100 ETF)有15天。英国脱欧公投的次日是2016年6月24日。
- [6] 单日涨跌幅的中位数为韩国5.52%(平常1.17%)、美国5.10%(平常0.91%)、比特币和以太坊8.82%(平常1.72%)。
- [7] 韩国为77.4%,美国为74.3%。
- [8] 2倍标准下韩国为45.5%、美国为45.7%,5倍标准下韩国为42.3%。
- [9] 放量阳线为韩国49.2%、美国52.1%、比特币和以太坊79.1%。平常阳线为韩国29.9%、美国33.7%、比特币和以太坊34.9%。
- [10] 韩国放量日之后为1.39,平静日之后为1.11;美国为1.12和1.07。
- [11] 以下跌1~2倍ATR的日子为准,韩国放量日之后为0.88,平静日之后为0.94;美国两者都是0.97。
- [12] 韩国放量日之后为1.15,平静日之后为0.97;美国为0.97和0.96。
- [13] 韩国96天,美国67天。
- [14] 67天中有29天(43.3%)。在其余的美国成交量激增日中,这个星期五占7.5%。
- [15] 2024年9月20日的成交量是前20个交易日平均值的6.8倍,涨跌幅为−0.3%。
- [16] 96天中有16天(16.7%)。