OptiNod 学院
缺口真的会回补吗?
本文统计了7只股票10年间出现的1.4万多个缺口,看它们在几天内回补。小缺口和大缺口的结果差别很大。
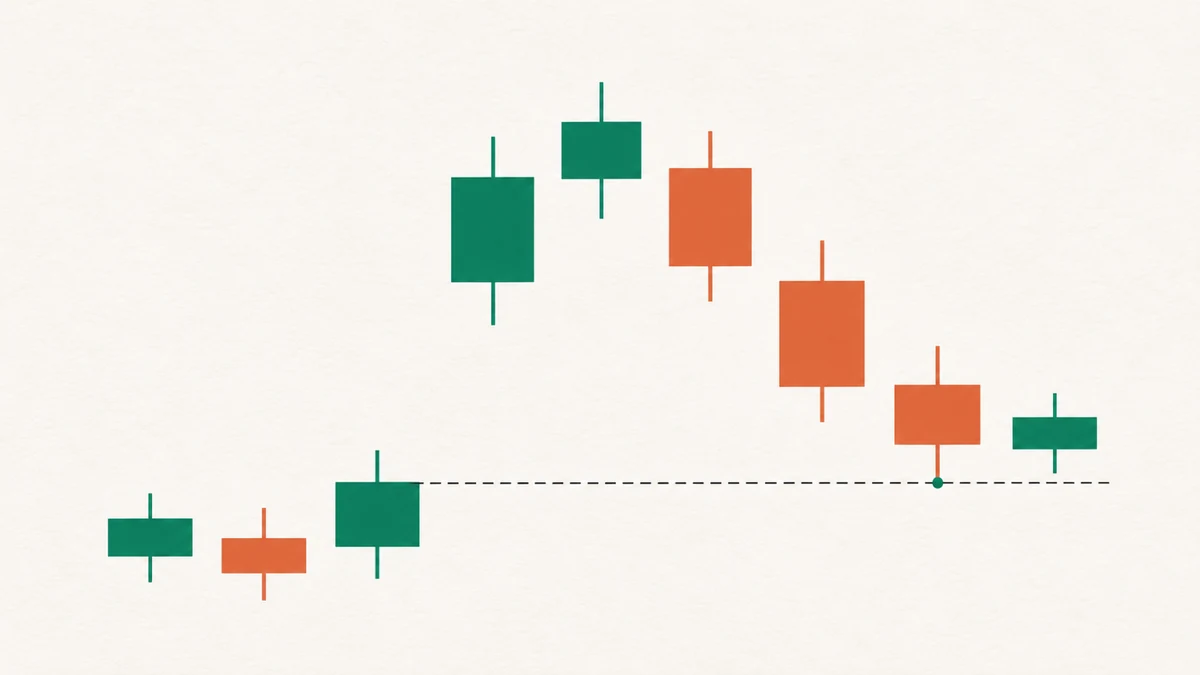
92.7%的缺口在60天内回补。缺口为什么会回补?
图表上的缺口(Gap),是指前一天收盘价与当天开盘价之间的差距。
之后价格再次触及前一天的收盘价,就叫“缺口回补了”。
交易者之间有一句话:“缺口终究会回补。”
所以股价高开时,有人会瞄准价格回落到前一天收盘价而做空。比特币交易者对CME(Chicago Mercantile Exchange)期货的周末缺口也有同样的说法。
为了验证这句话,我们选了美国和韩国的7个标的。在SPY、QQQ、苹果、英伟达、特斯拉、三星电子、SK海力士2016年至2026年10月的日线上,逐一检查了14,496个缺口。
先说结论:其中92.7%在60个交易日内回补。但是当天就回补的缺口是53.9%。其余的缺口用了几天到几个月,也有至今没有回补的缺口。
例如,英伟达在2023年5月财报发布次日高开26%,这个缺口至今仍未回补。
有的缺口马上回补,有的缺口过了几年还在。下面逐一来看其中的差别。

右边是三星电子2025年6月30日的缺口。当天就触及了前一天的收盘价。
小缺口落在单日波动范围之内
股价一天之内也会有不小的波动。最近14天单日波动幅度的平均值,叫做ATR(Average True Range)。
2024~2026年,SPY的ATR通常是价格的1.04%。也就是说,一天波动1%左右是平常水平。
如果缺口比这个平常的幅度小,当天只要像平常一样波动,价格就会经过前一天的收盘价。这就是小缺口容易回补的原因。
数字也是如此。大小为ATR 10~25%的缺口有5,186个,其中76.3%在当天回补。相当于四次中有三次。7个标的都在74.7~77.7%之间,相差不大。
反过来,如果缺口比ATR大,仅靠一天的波动很难回到前一天的收盘价。这类缺口共767个,当天回补的是12.4%,5天内也只回补了47.2%。
| 缺口大小(相对ATR) | 缺口数 | 当天 | 5天内 | 20天内 | 60天内 |
|---|---|---|---|---|---|
| ATR的10~25% | 5,186 | 76.3% | 90.6% | 95.0% | 96.6% |
| ATR的25~50% | 5,383 | 52.3% | 80.3% | 88.8% | 92.8% |
| ATR的50~100% | 3,160 | 29.8% | 66.8% | 81.5% | 88.7% |
| ATR的1~2倍 | 669 | 13.6% | 50.8% | 69.4% | 83.5% |
| ATR的2倍以上 | 98 | 4.1% | 22.4% | 43.9% | 62.9% |
| 全部 | 14,496 | 53.9% | 79.3% | 88.2% | 92.7% |
表中的标准如下。
- 缺口:前一天收盘价与当天开盘价之间的差距。不到ATR 10%的极小缺口已剔除。
- 回补:向上缺口是最低价、向下缺口是最高价第一次触及前一天收盘价的那一天。
- 期间:“5天内”是指包括缺口出现当天在内的5个交易日。期间尚未走完的近期缺口,没有计入该栏。
- 价格:美国股票用Yahoo日线,韩国股票用Naver财经日线。已反映拆股,未反映分红。停牌的日子已剔除。
因为用的是日线,无法知道回补之前价格朝反方向走了多远。
所以这张表说明的是:要不要把前一天收盘价定为目标,以及要等到什么时候。止损幅度不在这张表里。
看到小缺口、在开盘价顺着缺口方向入场时,要注意止损位置。如果把止损放在开盘价和前一天收盘价之间,缺口回补的那天就会触发这个止损。
如果是ATR 10~25%的缺口,四次中有三次会在当天就触发止损。
大缺口背后有新消息
开头提到的英伟达缺口是ATR的9.1倍。特斯拉也在2024年10月24日高开14.5%。前一天收盘价是213.65美元,开盘价是244.68美元,这个缺口是ATR的3.7倍。
两个缺口都出现在财报发布次日,到2026年10月底都没有回补。
像财报这样关于公司价值的新信息一出来,价格就会在反映了这一信息的新水平上交易。前一天收盘价是这一信息出来之前的价格。
所以大缺口回到前一天收盘价的理由不足。ATR 2倍以上的缺口有98个,其中60天内回补的是62.9%。
大缺口并不都会留下来。SPY在2024年8月5日低开4.0%,这个缺口4个交易日后回补。2020年3月16日低开10.4%的缺口,也在16个交易日后回补。
如果是押注大缺口回补而入场,首先要定好等待的期限。ATR 1~2倍的缺口,5天内回补了50.8%,20天内是69.4%。
过了定好的期限仍未回补,最好平仓。这种做法叫做时间止损。
只凭“终究会回补”这句话一直等下去,资金在这段时间里就会被占用。
同样是1%的缺口,在不同标的上大小也不同
每个标的的ATR都不同。2024~2026年,SPY的ATR通常是价格的1.04%,特斯拉是4.37%。
所以1%的缺口,在SPY上是和ATR差不多大的大缺口,在特斯拉上则是不到ATR四分之一的小缺口。实际上,1~2%缺口当天回补的比例,SPY是30.4%,特斯拉是55.9%。
| 标的 | ATR(相对价格,2024~2026中位数) | 1~2%缺口数 | 当天回补 |
|---|---|---|---|
| SPY | 1.04% | 194 | 30.4% |
| QQQ | 1.47% | 328 | 26.8% |
| 苹果 | 2.11% | 376 | 31.1% |
| 三星电子 | 2.84% | 536 | 40.7% |
| 英伟达 | 3.52% | 723 | 46.1% |
| SK海力士 | 4.14% | 720 | 49.7% |
| 特斯拉 | 4.37% | 681 | 55.9% |
ATR越大的标的,1~2%缺口当天回补的比例大体越高。
把缺口大小统一按ATR来衡量,这个差别就会缩小。ATR 50~100%的缺口,7个标的当天回补的比例都在25.1~32.6%之间。

在SPY(2026年9月17日)上是ATR的1.39倍,31个交易日后回补。
在特斯拉(2026年9月2日)上是ATR的0.31倍,当天就回补了。
所以像“1%以上的缺口”这样的规则,在不同标的上意思不同。
归根结底,缺口的大小要和该标的的ATR比较才有意义。
在上涨的标的上,向上缺口回补得更少
只看ATR一半以上的缺口,7个标的都是向上缺口比向下缺口回补得少。SPY在20天内,向上缺口回补了73.3%,向下缺口回补了89.0%。
| 标的 | 向上缺口(20天内) | 向下缺口(20天内) |
|---|---|---|
| SPY | 73.3% | 89.0% |
| QQQ | 74.6% | 87.6% |
| 苹果 | 65.5% | 78.7% |
| 英伟达 | 69.9% | 87.3% |
| 特斯拉 | 71.5% | 81.2% |
| 三星电子 | 78.5% | 83.3% |
| SK海力士 | 74.8% | 85.2% |
向上缺口回补得少,是因为从2016年到2026年10月,7个标的全都上涨了。SPY从190.20美元涨到了755.72美元。
价格持续上涨,向上缺口下方的前一天收盘价就会越来越远。过了60个交易日仍未回补的1,039个缺口中,802个(77%)是向上缺口。

阴影是ATR一半以上的7个向上缺口,虚线是每个缺口前一天的收盘价。
由于股价持续上涨,这7个缺口到2026年10月底都没有回补。
这是三星电子这类缺口最集中的60个交易日。
如果看到上涨标的的向上缺口而做空,参考标准是这张表里向上缺口的比例。长期下跌的标的不在这个样本里。在这类标的上是否也会得出同样的结果,这里没有确认。
CME比特币缺口也大多会回补,但仍有缺口没有回补
CME比特币期货在2026年5月之前,周末停止交易。在此期间比特币如果有波动,周一的开盘价就会与周五的收盘价不同。这就是CME缺口。
从2026年5月29日起,CME周末也开放交易,此后不再出现新的周末缺口。
CME周末开放之后比特币周末依然平静的原因,另外在比特币为什么周末很平静?中做了确认。
2017年12月到2026年5月出现的周末、假日缺口共338个。其中56.2%在当天、91.4%在60天内回补,与股票相近。
每月最后一个周五之后的周末,正值期货合约换月,因此已剔除。
| 缺口大小(相对周五收盘价) | 缺口数 | 当天 | 5天内 | 20天内 | 60天内 |
|---|---|---|---|---|---|
| 0.25~0.5% | 37 | 83.8% | 97.3% | 97.3% | 97.3% |
| 0.5~1% | 60 | 65.0% | 88.3% | 90.0% | 93.3% |
| 1~2% | 77 | 45.5% | 83.1% | 88.3% | 89.6% |
| 2~4% | 65 | 46.2% | 80.0% | 90.8% | 93.8% |
| 4%以上 | 49 | 20.4% | 57.1% | 69.4% | 75.5% |
| 全部(含不足0.25%) | 338 | 56.2% | 83.7% | 89.1% | 91.4% |
单独看4%以上的大缺口,60天内只回补了75.5%。
2020年7月27日,周五收盘价9,615美元、周一开盘价9,925美元,形成了缺口,这个缺口到2026年10月底都没有回补。2023年3月13日从19,965美元到21,250美元形成的缺口,也至今未补。

之后价格没有回落到周五收盘价9,615美元(虚线),到2026年10月底仍是如此。
已回补的缺口中,也有花了很长时间的。2021年12月6日低开8.0%的缺口,在558个交易日后的2024年2月26日才回补。用了两年多。
这就是“CME缺口会回补”这句话难以作为目标价依据的原因。
看到缺口时要确认的事项
- 缺口大小:前一天收盘价与开盘价的差距,是该标的ATR的百分之几?不到ATR的25%是小缺口,1倍以上是大缺口。
- 等待期限:当天、5天、20天,定好要等到哪一个了吗?ATR 1~2倍的缺口,当天回补的比例只有13.6%。
- 方向:是上涨标的的向上缺口吗?如果是,参考标准是向上缺口的比例。SPY在20天内是73.3%。
- 新消息:是财报发布次日这类出现了新信息的缺口吗?英伟达(ATR 9.1倍)和特斯拉(3.7倍)的财报缺口没有回补。
- 价格数据:是除息日的缺口吗?图表是否是反映了拆股的价格?CME合约换月周末的缺口,已从上面的338个中剔除。
名称相近的公允价值缺口,是指三根K线之间形成的空白区间。它与本文的缺口是不同的概念,本文的比例不适用于公允价值缺口。
顺着缺口方向收盘的缺口,回补得更少
ATR一半以上的缺口中,当天没有回补的有2,890个。把这些缺口按当天K线的收盘方向分开来看,差别很大。
- 顺缺口方向收盘:向上缺口收阳线、向下缺口收阴线的情况。5天内回补了40.1%。
- 逆缺口方向收盘:向上缺口收阴线、向下缺口收阳线的情况。5天内回补了65.7%。
顺着缺口方向收盘,说明当天价格是在离前一天收盘价更远的位置收盘的。
这类缺口在5天内大约只有十次中的四次回补。
在此前20天价格区间之外开盘的缺口,也回补得更少。不过差别不大。
5天内,在区间外开盘的缺口回补了43.6%,在区间内开盘的缺口回补了51.4%。
归根结底,缺口会不会回补,随缺口相对该标的ATR有多大、以及当天K线朝哪个方向收盘,而有很大不同。