OptiNod 学院
ATR:平均真实波幅
当ATR达到30根K线均值的2倍以上时,直接缩小仓位规模,让亏损R保持恒定。
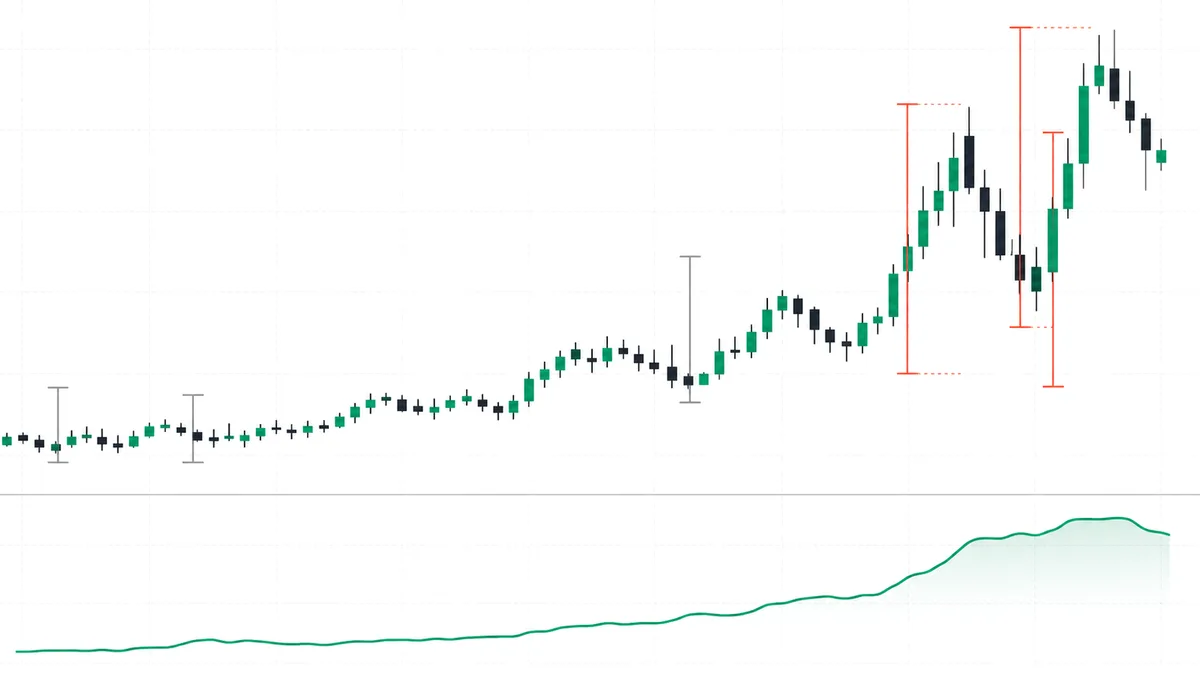
ATR是一个既决定止损距离、又决定仓位规模的指标。在波动加大的日子里,即使入场条件相同,也要缩小仓位。如果ATR是平时的两倍,仓位大小却保持不变,一次止损亏掉的钱(R)也会增加到两倍。
ATR(14)用怀尔德平滑计算,所以与简单的14根K线平均值公式不同。波动大的K线出现一次后,它的值不会立刻消失,而是在若干根K线内持续留存。因此ATR不仅反映当前的波动,还会在一段时间内反映最近大幅波动的冲击。
看法很简单。止损距离定为ATR×k,可承受的亏损额R固定。ATR变大,止损距离也相应变宽,所以必须缩小仓位。只放宽止损而不缩小仓位,即使是同一个形态,每笔交易承担的风险也会每次不同。

R per ATR:仓位公式的核心
先固定每笔交易可承受的亏损额R(通常是账户的1%),再把止损距离定为ATR×k,仓位大小就会自动由R除以止损距离得出。波动变为平时的两倍,止损距离也变成两倍,仓位减半。因此无论波动如何,R都保持恒定。
用这个简单的公式,仓位大小会随波动自动调整。ATR无论增加还是减少,亏损金额都保持在同一水平。相反,总是以同样仓位入场的人,在波动爆发的日子里,会一次承受平时两三倍的亏损。
天然气日线在2024年一年中,ATR从0.10变动到0.30。在ATR 0.30的区间里,以与0.10区间相同的仓位入场的人,在同样的止损(2 ATR)下亏损接近三倍。要保持同样的R,ATR为0.30时,仓位要降到0.10区间的大约三分之一。这个差别不反映到仓位上,就守不住同样的R。

ATR达到30根K线均值的2倍:把仓位减半的标准
把止损距离的倍数(k=2、k=3)定为自己的交易规则之后,只需再决定在哪个区间进一步缩小仓位。最简单的规则,是看当前ATR除以前30根K线ATR均值得到的比值。
- 比值0.7~1.3:正常区间。保持平时的仓位和平时的R。
- 比值1.3~2.0:波动变大的区间。止损距离按现在的ATR来定,仓位会自己按倍数的倒数缩小,R和平时一样。ATR是平时的1.5倍,仓位大约是65%。
- 比值2.0以上:波动爆发的区间。止损按当前ATR来定,仓位已经是倍数的倒数(2.0倍大约是50%),R和平时一样。在这里再缩小,意思是把R本身降下来。一次亏损可能带走一个月的额度,所以把R降到平时的25~40%,或者暂缓新的入场。
- 比值低于0.7:波动正在收缩。止损太窄可能被正常噪声扫掉。若把止损从ATR 2放宽到2.5或3,应相应缩小仓位,保持平时的R。
WTI原油日线在2022年3月俄罗斯入侵乌克兰的余波中,ATR升到前30根K线ATR均值(约3.5美元)的2.2倍,即7.9美元(3月9日)。同一时期以平时仓位入场的人亏损很大,而看比值的人把仓位降到了30%。按相同的R标准,约45%(=1/2.2)就够了,但因为这是波动爆发的区间,所以降得更保守。
账户10,000美元,R = 100美元(1%)。WTI日线ATR为7.9,前30根K线ATR均值为3.5,比值为2.2。止损距离:2 × 7.9 = 15.8美元。用当前ATR定出的止损距离15.8美元去匹配R 100美元,仓位是100 ÷ 15.8 ≈ 6.3单位。只做到这一步,R就和平时一样。平时ATR 3.5美元、止损7美元时,仓位大约是14.3单位,所以6.3单位相当于它的1/2.2。比值超过2.0,所以这个示例把R本身也降到平时的30%(30美元)。仓位是30 ÷ 15.8 ≈ 1.9单位。入场后ATR重新回到5.0以下,就按那一时点的ATR重新计算新的仓位。
关键是止损距离保持ATR×k,R靠仓位大小来匹配。如果想通过缩小止损来匹配R,止损就会落进平时的噪声之内,正常的形态每次都会被扫掉。

True Range对跳空的处理:因资产结构而异的含义
True Range取max(H−L, |H−C_prev|, |L−C_prev|),即三个值中最大的一个。看起来简单,但在不同资产上会得到不同的结果。
- 24小时交易的加密货币、外汇:几乎没有跳空,H−L大体就是TR,ATR实际上接近日内波动幅度。
- 股票、ETF、股指期货:夜间、周末的跳空频繁,经常出现 |H−C_prev| 或 |L−C_prev| 成为TR的K线。所以对这类资产,不能只把ATR当作日内波动来读,一次跳空就可能让ATR大幅跳升。
- WTI原油、天然气等商品期货:交易时间之外的事件(中东新闻、飓风、EIA库存报告)会直接以跳空反映出来。所以即使价位相同,日内交易者和波段交易者对ATR的解读也不同。
这个差别决定了用哪个ATR周期。在跳空频繁的资产上,ATR(14)会让一次大跳空的影响持续整整14根K线,而延长到ATR(30),这种影响会平滑得多。在像天然气这样每周因EIA报告出现大幅波动的资产上,ATR(30)是更稳定的基准。

Wilder平滑造成的延迟
ATR(14)不是只截取最近14根K线来平均。公式是ATR_today = (ATR_prev × 13 + TR_today) / 14,新的TR占1/14,前一个ATR占13/14。因此更早的波动也会一点点衰减后留下来,结构与EMA属于同一类。
由此可以知道两点。第一,ATR反应缓慢。一根大K线会把ATR拉高,但不会当场把它变成两倍。第二,过去大K线的影响会留存很久。大幅下跌K线的影响,可能留在随后多根K线的ATR值中。
要弥补这种延迟,可以同时看ATR(14)和ATR(30)。ATR(14)较快地显示近期变化,ATR(30)稳定地显示大的走势。所以两个值明显拉开时,可以认为当前波动正在快速变化。

各资产ATR分布的厚尾
即使是相同的比值(平时的2倍),各资产达到这个比值的频率也不同。天然气日线的ATR比值一年里有5~8次升到2.0以上。意思是离平时很远的大波动经常出现,这种分布叫厚尾。而在SPY日线上,同样的事一年只有1~2次,在外汇的EURUSD上,一年也只有0~1次。
这个差别会改变再入场频率和仓位管理方式。交易天然气的人需要经常根据波动来缩小仓位,而在EURUSD上,这样的情况相对少见。只要看一遍自己所交易资产的ATR分布,就能感觉到在该资产上,比值2.0有多罕见。

ATR会说谎的三种情况
- 用ATR绝对值在资产之间比较:BTC的ATR 1,500美元与ETH的ATR 80美元,不能用同一把尺子比较。资产之间比较时,使用ATR/价格的比例(%)或相对平时的比值。天然气的ATR 0.30相当于价格的8%(以2024年12月底收盘价3.63美元计),而WTI的ATR 2.0约为价格的3%上下(以70美元计为2.9%),所以天然气是波动大出近三倍的资产。
- 把ATR当作方向信号:有人把ATR增加读作趋势开始的信号,但ATR没有方向。它可能向上爆发,也可能向下,方向由价格结构、趋势线、动量来定,ATR只决定仓位和止损距离。
- 跳空之后立刻相信ATR:一根大跳空K线会立刻把ATR拉高,但它是真正的波动变化,还是一次性的异常值,要稍晚一拍再判断。跳空之后留出3~5根K线,确认比值是否维持,再调整仓位策略,会更安全。
决定仓位时要一起看的两点
要让基于ATR的仓位系统持续运转,需要同时看两点。
- 更高周期的ATR比值:即使1小时线的ATR比值是1.0,只要日线比值是2.0,就说明整个市场已进入高波动区间。以更高周期为优先基准,更短的K线作为辅助来看。
- 事件日程:FOMC、CPI、EIA库存报告这类预定的事件,会把ATR的分布整体改变。更安全的做法是,另设一条规则,在事件前后24小时自动缩小仓位。等ATR反应过来时,大K线已经出现了。